住宅ローンを選ぶとき、私たちは「固定金利」と「変動金利」のどちらが得か悩むことが多いですよね。どちらの選択肢にもメリットとデメリットがあり、私たちのライフスタイルや将来の計画に大きな影響を与えます。これからの金利動向や経済状況を考えると、選択はますます難しくなります。
住宅ローンの基本知識
住宅ローンとは、住宅を購入するための資金を借りるための金融商品です。多くの場合、金融機関から借り入れを行い、金利を支払う必要があります。
住宅ローンとは
住宅ローンは、主に不動産購入に利用される長期的な借入です。借入金は分割返済され、通常は1週間や1ヶ月ごとに返済を行います。期間は一般的に15年から35年の範囲ですが、借り手の状況によって異なります。私たちは、返済計画を立てる際に、借入額、金利、返済期間などを考慮することが重要です。
住宅ローンの種類
住宅ローンには主に以下の2種類があります:
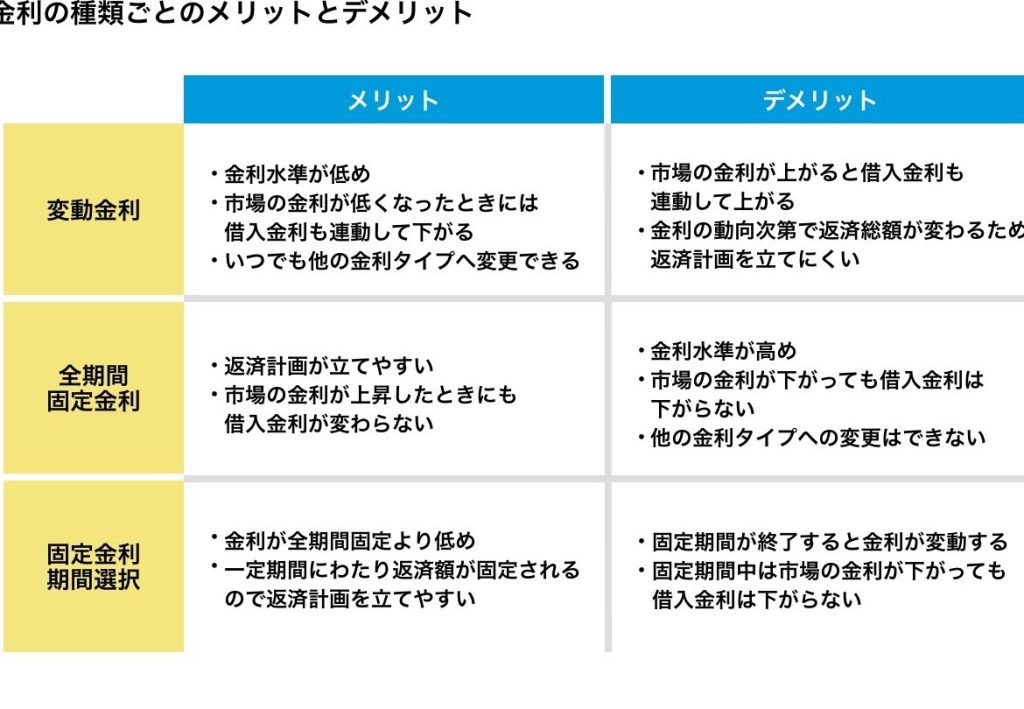
- 固定金利型: このタイプの金利は借入期間中に一定です。予算計画がしやすく、急な金利上昇のリスクを避けられます。一般的には、長期の安心を求める方に向いています。
- 変動金利型: 市場金利に連動するため、返済額が変動します。金利が低いときはメリットが大きいですが、金利上昇時のリスクには注意が必要です。短期的な利益を求める方に適しています。
固定金利のメリットとデメリット
固定金利型住宅ローンの選択には、明確な利点と欠点があります。それぞれの側面を理解することで、より良い決定を下せます。
メリット
- 返済計画が立てやすい
固定金利は、借入期間中の金利が変わらないため、毎月の返済額が一定です。これにより、長期的な予算計画が容易になります。
- 将来の金利上昇リスクを回避
金利が上昇する可能性があるとき、固定金利型を選ぶことでリスクを避けられます。市場の影響を受けず、安心して資金計画ができます。
- 安定した返済環境
経済状況が不安定なときでも、支払い額が変わらないため、精神的な安定があります。金利変動によるストレスが軽減されます。
- 長期的な安心感
長期間同じ金利で返済できるため、将来のライフプランに対して安心感があります。特に、経済変動が気になる人にとって魅力的な選択です。
デメリット
- 初期金利が高い可能性
固定金利型は、一般的に変動金利型よりも初期金利が高く設定されていることが多いです。これにより、最初の返済負担が大きくなる場合があります。
- 金利の下落に対応できない
市場金利が低下した場合でも、固定金利の契約は変わりません。そのため、借入者は余分な支払いを強いられる可能性があります。
- 早期返済時のペナルティ
固定金利型では、早期返済を行う際に違約金が設定されていることがあります。この点は、流動性を求める人にとってデメリットと感じられるでしょう。
- 経済環境の変化による影響
変動金利のメリットとデメリット
変動金利は、その利点と欠点を理解することで最適な選択ができます。
メリット
変動金利にはいくつかの魅力的なメリットがあります。例えば、
- 低金利でのスタート:初期金利が固定金利よりも低く、初期段階の負担が軽減されます。
- 金利の下落の恩恵を受ける:市場金利が下がると、自動的に金利も下がるため、利息支払いが減少します。
- 短期的なコスト削減:短期間で住宅ローンを返済したい方にとって、変動金利は経済的メリットがあります。
このように、変動金利は短期的な利益を求める方にとって有利な選択肢となります。
デメリット
しかし、変動金利には特有のデメリットも伴います。具体的には、
- 金利上昇のリスク:市場金利が上昇すると返済額が増える可能性があります。
- 予測不能な返済額:返済額が変動するため、長期的な資金計画が立てにくくなります。
- 支払総額の管理が難しい:支出が未知数で、月々の支払いが不安定になることが懸念されます。
どちらが得かを考える
住宅ローンを選ぶ際には、固定金利型と変動金利型それぞれのメリットとデメリットをよく考えることが大切です。選ぶ基準は、個々の状況によって異なります。それでは、具体的な要素を見ていきましょう。
期間による変化
金利の選択は、契約期間により異なる影響が出ます。短期的には変動金利型が有利です。初期金利が低く、支出を抑えやすいからです。しかし、長期的には固定金利型が安定した選択肢となります。金利上昇のリスクを回避でき、将来の返済額を明確に把握できるためです。
| 期間 | 固定金利型のメリット | 変動金利型のメリット |
|---|---|---|
| 短期(5年) | 安定した返済額、将来の不安軽減 | 初期金利が低い、コスト削減 |
| 長期(20年) | 金利上昇のリスク回避、安心感 | 市場金利の影響を受けるための可能性 |
ライフスタイルの影響
ライフスタイルや家計の状況も大きな影響を与えます。安定した収入がある場合は、固定金利型が適していると言えます。返済計画が立てやすく、長期的な安定性が得られます。一方で、収入が不安定な場合や、短期間での転職を考えている場合は変動金利型が良い選択肢です。金利の変動によって柔軟性が保たれ、短期的なコストを低く抑えることができます。
結論
住宅ローンの選択は私たちの将来に大きな影響を与える重要な決断です。固定金利型と変動金利型のどちらが得かは、個々のライフスタイルや経済状況によって異なります。安定を求めるなら固定金利型が適していますが、短期的なコスト削減を重視するなら変動金利型が魅力的です。
私たちは自身の状況をよく考え、将来の計画を見据えた上で最適な選択をすることが大切です。金利動向や経済情勢も影響するため、情報を常にアップデートし、柔軟に対応していきましょう。