住宅を購入する際、多くの人が気になるのが住宅ローン減税還付金の額です。私たちも同じように、どれだけの還付金が受け取れるのか、具体的な金額を知りたいと思っています。この制度は、家計に大きな影響を与える可能性があるため、しっかりと理解しておくことが重要です。
住宅ローン減税の概要
住宅ローン減税は、住宅購入時に利用できる税制優遇措置です。この制度により、年末時点での住宅ローン残高に応じて税金が軽減される仕組みがあります。
住宅ローン減税とは
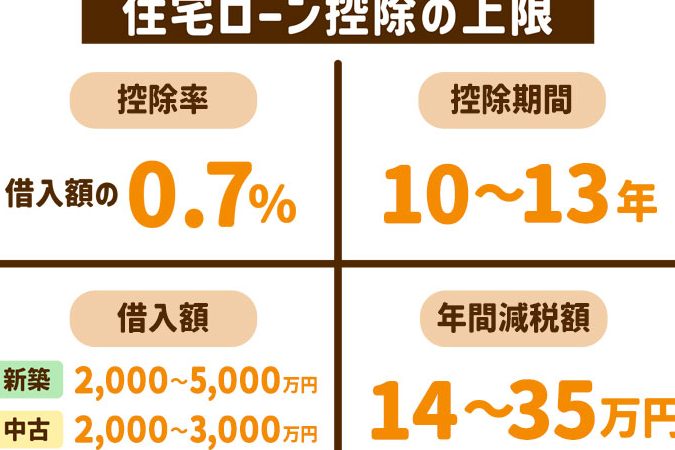
住宅ローン減税とは、住宅を購入するために借入れたローンに対して、所得税から一定額を控除する制度です。控除額は借入額に応じて異なり、最大で年間40万円を受け取れる場合があります。具体的には、借入額の0.7%が控除されます。この制度の目的は、住宅購入を促進し、家計に有益な影響を与えることです。
還付金の仕組み
還付金は、住宅ローン減税によって税金が還付される仕組みです。この制度では、年末時点の住宅ローン残高を基に税額控除が行われます。控除額は、年収や借入れたローンに応じて異なるため、詳しく理解することが重要です。
還付金の計算方法
還付金の計算方法は以下のステップで行います:
- 年末の住宅ローン残高を確認: 住宅ローンの借入残高の合計を把握します。
- 控除率を適用: 住宅ローン残高に対する控除率を掛け算します。初年度は1%が一般的です。
- 所得税からの控除: 算出した控除額が所得税から直接引かれます。
例えば、3000万円の住宅ローン残高の場合、控除額は最大で30万円です。この金額が来年度の税金から差し引かれます。
年収と還付金の関係
年収は還付金に直接影響します。税額控除が所得税に基づいているため、年収が高いほどその恩恵が変わります。控除可能な額は、所得税の課税所得に依存します。
- 年収が高ければ高いほど: 控除の最大額に達することができる。
- 年収が低いと: 所得税が少なくなるため、還付金額も減少する可能性がある。
還付金の具体例
還付金の具体例を通じて、制度の理解を深めます。具体的な還付額は、住宅ローンの残高や年収によって変わります。以下に、いくつかのシミュレーションを示します。
具体的な還付金額のシミュレーション
住宅ローン減税の還付金をシミュレーションすることは、家計の計画に役立ちます。例えば、以下のような条件で試算します。
| 年末の住宅ローン残高 | 所得税控除率 | 還付金額 |
|---|---|---|
| 2000万円 | 0.7% | 14万円 |
| 3000万円 | 0.7% | 21万円 |
| 4000万円 | 0.7% | 28万円 |
| 5000万円 | 0.7% | 35万円 |
この表からわかるように、住宅ローンの残高が増えると、還付金額も増加します。特に、住宅購入の際は、借入額を抑えることが、還付金の恩恵を大きくすることに繋がります。なお、年収が高いと、控除の上限に到達しやすくなります。
住宅の種類別還付金の違い
住宅の種類によっても還付金は異なります。以下のように、持ち家と賃貸では条件が異なります。
-
持ち家の場合
- 還付金は、年末の住宅ローン残高に応じて計算されます。
- 新築住宅や中古住宅ともに適用されますが、控除の上限や適用条件は物件の種類によって異なることがあります。
- 賃貸住宅の購入には適用されず、還付金は受けられません。
- ただし、住宅購入を検討する際には、賃貸契約終了時の費用も考慮する必要があります。
申請手続き
住宅ローン減税の申請手続きは、適切な書類を用意することが重要です。正確な手続きを踏むことで、還付金をスムーズに受け取ることが可能です。
必要書類と手続きの流れ
住宅ローン減税を申請する際には、次の書類が必要です。
- 住宅借入金等特別控除申告書: 税務署に提出する申告書。
- 源泉徴収票: 所得税額を確認するための書類。
- 住宅ローンの残高証明書: 金融機関から発行される書類。
- 確定申告書: 年度の所得を申告するための書類。
手続きの流れは、次の通りです。まず、必要書類を全て揃えます。次に、税務署で申告書を提出し、住宅ローンの控除を申請します。申告後、税務署が審査を行い、問題がなければ還付金が支給されます。このプロセスを完了することで、優遇措置を正しく受けることができます。
まとめ
住宅ローン減税還付金についての重要なポイントを振り返ります。還付金は、オーナーの住宅ローン残高や年収に応じて決定されます。例えば、住宅ローン残高が年末に3000万円のとき、最大で30万円の控除が期待できます。また、年収が高いほど控除額も増加し、逆に年収が低いと控除額が減少することに注意が必要です。
具体的な還付金のシミュレーション例では、以下のようになります:
- 年末の住宅ローン残高が2000万円 → 還付金14万円
- 年末の住宅ローン残高が3000万円 → 還付金21万円
- 年末の住宅ローン残高が4000万円 → 還付金28万円
- 年末の住宅ローン残高が5000万円 → 還付金35万円
このように、住宅ローン残高が増加すると還付金額が増えるため、計画的な借入が重要です。なお、住宅の種類によっても還付金は異なります。持ち家に限り、年末のローン残高に基づいた計算が行われ、賃貸住宅の購入には適用されません。
還付金の受取には適切な申し込み手続きが求められます。この際、必要な書類を事前にそろえておくことが大切です。必要書類は、住宅借入金等特別控除申告書、源泉徴収票、住宅ローンの残高証明書、そして確定申告書を含みます。全ての書類を整えた後、税務署で申告書を提出し、控除の申し込みを行います。このプロセスを正確に実行することで、還付金の受取がスムーズに進むでしょう。
Conclusion
住宅ローン減税の還付金は私たちの家計に大きな影響を与える制度です。正しい知識を持ち計画的に借入れを行うことで、還付金の恩恵を最大限に受けることができます。年末の住宅ローン残高や年収に応じた具体的な還付額を理解し、申請手続きをスムーズに行うことが重要です。この制度を活用して、より良い住環境を手に入れましょう。私たちの未来のために、住宅ローン減税を賢く利用していきたいですね。