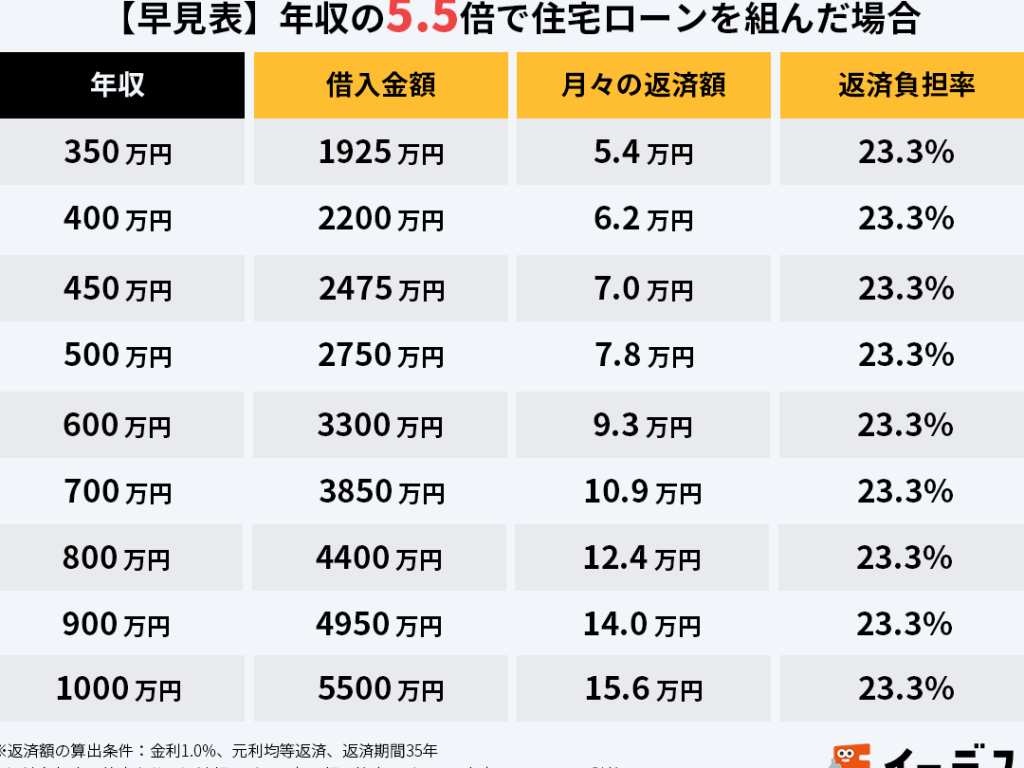
住宅を購入する際、**住宅ローン年収の何パーセントが適切か**を考えることは非常に重要です。私たちが家を持つ夢を実現するためには、どれくらいの収入を住宅ローンに充てるべきなのか、具体的な数字を知っておく必要があります。これが分からないと、将来の返済計画に不安を抱えることになりかねません。
住宅ローン年収の何パーセントとは
住宅ローン年収の何パーセントが適切かは、住宅購入時の重要な指標です。一般的に、住宅ローンの返済額は年収の25%から30%程度に収めるのが望ましいとされています。これにより、家計の負担を軽減し生活費にも余裕を持たせることができます。また、金融機関によっては、より厳格な基準を設けている場合もあるため、借り入れ条件の確認が必要です。
一方、生活費や子供の教育費など、他の支出も考慮することが重要です。住宅ローンの返済が生活にどのように影響するかを理解することで、無理のない返済計画を立てられます。具体的には、以下の要素を考慮することが推奨されます。
- 返済負担率: 返済額を年収で割った割合。
- 将来の収入見込み: 購入から数年後の年収の変動を予測。
- 生活の質: 返済後の生活がどのように変化するか。
住宅ローンの基本知識
住宅ローンの基本を理解することが、資金計画の第一歩です。住宅ローンには、いくつかの種類があり、それぞれの特徴があります。それを知ることで、自分たちに合ったローンの選択がしやすくなります。
住宅ローンの種類
住宅ローンには、主に以下の種類があります。
- 固定金利型ローン: 金利が返済期間中一定で、将来の返済額が予測しやすい。リスクが少ないため、安定した返済が可能。
- 変動金利型ローン: 市場金利に応じて金利が変動する。しかし、金利が上昇した場合、返済額も増える可能性がある。
- フラット35: 35年の長期固定金利が特徴。自分たちのライフプランに合わせた返済計画を立てやすい。
それぞれのメリット・デメリットを考慮し、自分たちのライフスタイルや将来の計画に合うローンを選ぶことが大切です。
返済期間と利率
返済期間と利率も、住宅ローンを選ぶ際の重要なポイントです。一般的な返済期間は、10年から35年まであり、ライフスタイルによって選ぶことができます。短期間での返済を選ぶと毎月の返済額は高くなるが、総返済額は少なく抑えられます。一方、長期間の返済は月々の負担が軽いが、総額では多く支払うことになります。
年収に対する住宅ローンの割合
住宅ローンの返済額は年収の割合に大きく影響される。一般的に、住宅ローンの返済額は年収の25%から30%に収めることが望ましいとされています。この範囲内であれば、家計の圧迫を軽減し、他の生活費にも配慮できる。例えば、年収500万円であれば、月々の住宅ローン返済は約10万4,000円から12万5,000円が目安となる。
推奨される割合
様々な専門家の意見を参考にすると、最適な住宅ローンの割合は状況によって変わります。以下のポイントを考慮することが重要です。
- 財務状況に合わせた比率
- 他の借入金とのバランス
- 将来の収入見込み
- 生活の質を維持できるかどうか
これらの要素を考慮しながら、適切な返済比率を見極めることが大切です。
生活費とのバランス
住宅ローンの返済が生活費とどのようにバランスを取れるか、これは十分に考慮する必要があります。生活費が年収の60%から70%を占める場合、残りの30%から40%で住宅ローンや貯蓄を管理する必要があります。そのため、以下のポイントに注意が必要です。
- 生活費の見直し
- 不要な支出の削減
- 長期的な資金計画の策定
住宅ローンを選ぶ際の注意点
住宅ローンを選ぶ際にはいくつかの重要な点を考慮する必要があります。特に、収入の安定性や他の借入との関係が大きな影響を持っています。
収入の安定性
収入の安定性は、住宅ローンの返済能力に直結する。例えば、正社員として働いている場合、毎月の収入が確保され、返済計画の立てやすさが増します。しかし、契約社員やフリーランスの場合、収入の変動が大きく、返済負担が重く感じることが多いです。ローンを組む前に、収入状況をしっかり見直す必要があります。それに加え、増収の見込みがある場合、今後の収入増を考慮して返済額を設定することも重要です。
まとめ
住宅ローンに関しての要点を整理します。適切な年収の割合は25%から30%であり、これにより家計の均衡を保つことが可能です。具体例として、年収500万円の場合、月々の返済額は約10万4,000円から12万5,000円に収まります。これを基に、借入れ条件を確認することが不可欠です。
各種住宅ローンには、固定金利型や変動金利型、フラット35があります。それぞれの特徴を把握し、ライフスタイルに合った選択をすることが重要です。また、返済期間と利率は、返済計画に影響を与えるため、注意が必要です。
返済負担率は、借入れ時の財務状況や他の借入金との関係で変化します。生活費が年収の60%から70%を占める場合、残りで住宅ローンや貯蓄を管理する必要があります。この管理には、生活費の見直しや不要な支出の削減が伴います。
Conclusion
住宅ローン年収の適切な割合を理解することは私たちの家計管理にとって重要です。25%から30%の範囲を目安にすることで、無理のない返済計画を立てることができます。これにより、生活費や将来の支出にも余裕を持たせることができるでしょう。
また、住宅ローンの種類や特徴を把握し、自分たちのライフスタイルに合った選択をすることも大切です。収入の安定性や他の借入とのバランスを考慮し、賢い資金計画を立てることで、安心して家を持つ夢を実現できるはずです。