住宅を購入する際、私たちが真っ先に考えるのは「住宅ローンは何歳まで組めるのか」ということです。年齢によってローンの条件や返済計画が変わるため、これを理解することが重要です。若い世代からシニア世代まで、私たちのライフステージに応じた選択肢を知ることで、より良い家計管理が可能になります。
住宅ローンの基礎知識
住宅ローンを理解することは、住宅購入において必要不可欠です。特に年齢による制限やローンの種類、目的を知ることが大切です。
住宅ローンの種類
住宅ローンは、主に以下の3種類に分けられます。
- フラット35: 35年間の固定金利で、将来の金利変動を気にせずに済みます。自己資金が少なくても利用しやすいです。
- 変動金利型: 金利が市場の動向に応じて変動します。金利が低い場合は利息負担が少なくなりますが、将来的に上昇するリスクがあります。
- 固定金利選択型: 一定期間(例えば5年や10年)固定金利を選択でき、その後に変動金利に切り替えられます。選択肢が多く、ライフプランに応じた柔軟性があります。
住宅ローンの目的
住宅ローンの目的は多様です。主な目的には以下が含まれます。
- 自宅購入: 家族が住むためのマイホームを手に入れることが第一の目的です。資産としての価値も見込まれます。
- リフォーム資金: 既存の住宅の改修やリノベーションに必要な資金を調達します。住環境を快適にする効果があります。
- 資産形成: 不動産購入は、長期的な資産形成の一環として考えられます。一部の人々にとって、投資目的でも利用されます。
年齢制限に関する法律
住宅ローンの契約には、年齢に関する制限が設けられている。一般的に、日本の金融機関では、契約者が満20歳以上であることが求められる。この年齢制限は、ローンの借入れや契約における法的要件を反映している。このため、年齢が上がるほど選択肢や条件が変わる場合がある。
住宅ローン契約の年齢制限
住宅ローン契約では、年齢が契約の可否に影響を及ぼす。以下の点が重要である。
- 満20歳以上: 大半の金融機関で住宅ローンの契約には最低年齢が定められている。
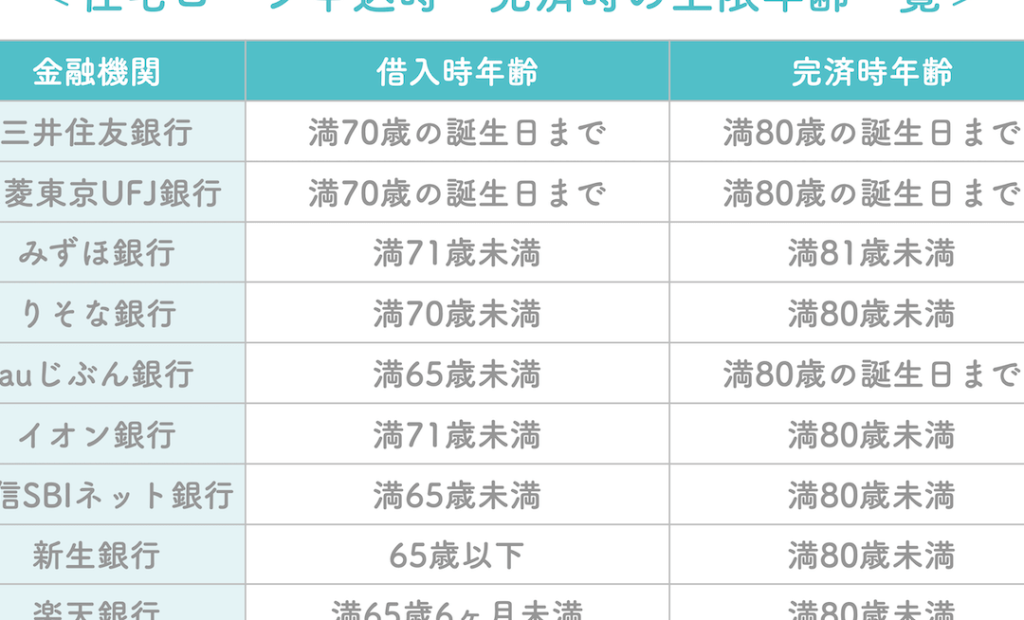
- 年齢上限: 一部の金融機関では、契約時の年齢が75歳までとされることがある。これにより、返済計画が考慮される。
- 共同名義: 若年層の方がローンを組む場合、親などの共同名義を利用して制限を緩和できることもある。
年齢により変わる条件
年齢によって契約条件が異なるため、特に注目すべき内容がある。各世代ごとの特徴は以下の通りである。
- 若年層: 昇進や給与の増加が見込まれるため、長期返済型のローンが一般的である。
- 中高年層: 収入が安定し、既存の資産計画と整合性を持たせた回収方法を選択する傾向がある。
- シニア層: 返済期間が短期になる可能性が高く、早期完済を目指すことが一般的である。
住宅ローンを組む際の注意点
住宅ローンを利用する際には、いくつかの重要な注意点があります。これらを理解することで、より良い選択が可能になります。
返済期間の設定
返済期間によって、月々の返済額や総支払額が変動します。例えば、返済期間が長いと月々の負担は軽減されますが、トータルの利息支払いは増加します。一般的に、住宅ローンの返済期間は以下のように設定されます。
- 10年: 短期返済であり、利息が少なくて済む。
- 20年: バランスの取れた期間で、支払いも安定。
- 35年: 月々の負担を軽くするが、総支払額は最大。
各家庭のライフスタイルや収入に応じて、最適な返済期間を選ぶことが重要です。また、年齢や退職後の収入も含めて、長期的な視点で計画を立てる必要があります。
収入の影響
収入は住宅ローンの可否や条件に大きな影響を及ぼします。安定した収入を持つことで、金融機関からの信頼を得やすくなります。住宅ローンを組む際には、以下のポイントを考慮します。
- 年収: 一般的に年収の25-30%を住宅ローン返済に充てるべき。
- ボーナス: ボーナスがある場合、返済計画に含めやすい。
- 将来の収入: 将来の収入見込みも考慮し、無理のない返済計画を立てます。
まとめ
私たちは、住宅ローンの年齢制限やその影響を深く理解することが、より良い選択をするために重要であると認識しています。多くの人が抱える疑問には、住宅ローンを組むことができる年齢や、シニア世代における契約可能性などが含まれます。ここで、主なポイントに焦点を当てます。
- 住宅ローン契約には年齢制限があること。通常、契約者は満20歳以上である必要があり、金融機関によっては契約時の年齢上限が設定されています。
- 各世代向けのローンタイプが異なること。例えば、若年層は長期的な返済プランを選びがちで、中高年層は安定した収入を基にしたプランを重視します。シニア層では、短期返済が一般的な傾向にあります。
- 返済期間や収入に基づくプランニングが不可欠であること。各家庭のライフスタイルや収入に応じた最適な選択が、月々の返済額や総支払額に影響を与えます。
結論
住宅ローンを選ぶ際には年齢による制限や条件をしっかり理解することが不可欠です。私たちがそれぞれのライフステージに応じた適切な選択をすることで、より良い家計管理が可能になります。若年層からシニア層までのニーズに合ったプランを選ぶことで、無理のない返済計画が立てられます。
また、金融機関が設定する年齢上限や返済期間も考慮することで、将来の安定した生活を築く手助けとなります。私たちが賢い選択をすることで、夢のマイホームに近づくことができるでしょう。