住宅を購入する際、多くの人が気にするのが住宅ローン減税はいつまでなのかということです。この制度は、私たちの家計に大きな影響を与えるため、しっかりと理解しておく必要があります。特に、減税の期限や条件を把握しておくことで、賢い資金計画が立てられます。
住宅ローン減税の概要
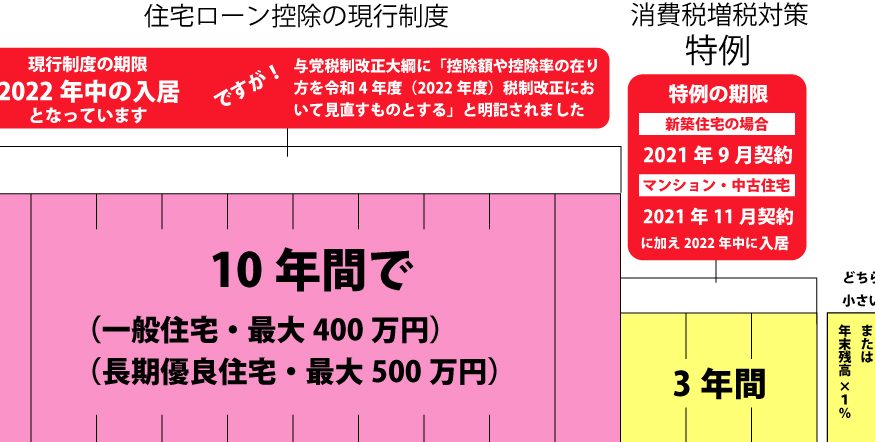
住宅ローン減税は、住宅ローンの返済に伴う負担を軽減する制度です。この制度によって、所得税から一定の額が控除されるため、家計に与える影響は大きいです。具体的には、住宅に対するローンの年末残高の1%が、最大で10年間にわたって控除されます。ただし、控除を受けるためには、いくつかの条件を満たさなければなりません。
この減税の適用期間は、2023年12月31日までの住宅取得に限られており、それ以降の新たな年末残高に対する控除は基本的に適用されません。それに加えて、住宅の床面積や取得価格、居住年数についても要件があります。以下の条件を確認しましょう。
- 住宅の床面積: 50平方メートル以上であること。
- 取得価格: 5,000万円以下であること。
- 居住要件: 取得後、6ヶ月以内に住み始めること。
住宅ローン減税の適用条件
住宅ローン減税を利用するために、いくつかの適用条件があります。これらの条件を満たすことで、減税の恩恵を受けることが可能です。
所得制限について
所得制限により、特定の年収を超えると減税が受けられない場合があります。例えば、所得が3,000万円を超えると、減税の申請ができなくなることがあります。したがって、私たちの年収がこの基準を満たしているか確認することが重要です。この制限によって、減税制度が本当に必要な人々に向けられるようになっています。
住宅ローン減税の期間
住宅ローン減税の適用期限に関する情報は、住宅購入計画にとって非常に重要です。具体的な運用条件を理解することで、効果的に資金計画を立てることができます。
現在の制度
現在の住宅ローン減税制度は、住宅ローンの年末残高の1%を最大で10年間控除可能です。控除の対象となるためには、次の条件を満たすことが求められます。
- 住宅の床面積が50平方メートル以上
- 取得価格が5,000万円以下
- 取得後6ヶ月以内に住み始めること
また、この減税制度は2023年12月31日までに住宅を取得した場合に限り適用されます。それ以降の住宅取得においては基本的に控除の適用がありません。
今後の改正予定
今後の住宅ローン減税に関する改正予定は、税制改正大綱において議論されることが多いため注視する必要があります。特に、所得制限の見直しについては、以下のような点が挙げられます。
- 年収が3,000万円を超えると減税の申請ができない
- 制度変更の影響を受ける可能性がある
住宅ローン減税の影響
住宅ローン減税は、家計や不動産市場に大きな影響を与える重要な制度です。この制度の理解が家計の健全性を保つために役立つため、具体的にどのような影響があるか見ていきます。
家計への影響
住宅ローン減税は、毎年のローン返済額を軽減します。具体的には、年末残高の1%が控除されるため、家計における負担が軽くなります。このような減税を受けられることで、私たちの生活資金や貯蓄に余裕ができる可能性があります。また、家計全体の資産形成を促進する効果もあります。一方で、年収制限があるため、高所得者層にはあまり恩恵が感じられなくなります。この所得制限によって、減税制度が低所得者層向けに設計されていることが明確になります。
Conclusion
住宅ローン減税は私たちの家計にとって大きな助けとなる制度です。この制度を活用することで、住宅購入後の経済的負担を軽減し、より良い生活を実現することが可能です。期限や条件をしっかり把握し、計画的に活用することが重要です。
今後の制度改正にも注目しながら、私たちはこの減税制度を最大限に活用していきたいと思います。特に、所得制限や改正の動向を見極めることで、より良い資金計画を立てる手助けとなるでしょう。安心して住宅購入を進めるために、情報を常にアップデートしていくことが大切です。