住宅を購入する際に、多くの人が気になるのが「住宅ローン控除」です。私たちは、住宅を手に入れるための資金計画を立てる中で、この控除の存在をしっかり理解することが重要だと感じています。住宅ローン控除って何か、どう活用すればお得なのかを知ることで、私たちの生活は大きく変わるかもしれません。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際の費用を軽減する重要な制度です。この制度を利用すると、支払った住宅ローンの利息分が所得税から控除されます。具体的な内容を見ていきましょう。
住宅ローン控除とは
住宅ローン控除は、長期的な住宅取得促進を目的とした税制上の特典です。具体的には、マイホームの購入に際して業者や金融機関から借りた資金の利息部分が、所得税から還付または減額される仕組みです。この制度は、住宅購入者をサポートするために設けられています。
対象となる条件
住宅ローン控除の適用を受けるための条件は以下のとおりです。
- 対象者: 控除を受けるには、納税者が利用者であることが必要です。
- 居住要件: 住宅への居住が必須で、入居後に一定期間内に申請を行わなければなりません。
- 借入額: 一定の金額以上の住宅ローンを利用している必要があります。
- 年数制限: 住宅ローン控除は、最長で10年間適用されます。
住宅ローン控除の計算方法
住宅ローン控除の計算方法について明確に理解することが重要です。この控除の額は、住宅ローンの利息に基づいています。
計算の基本
控除額は、住宅ローンの年間利息の一定割合に基づきます。具体的には、以下のステップで計算を行います。
- 利息の総額を算出する。
- 所定の控除率を適用する。
- その結果が、控除可能な金額となる。
控除率は、その年の住宅ローン控除に関する法律によって異なります。一般的には、約1%から1.5%の範囲で設定されています。例えば、借入金額が3,000万円、利息が1%の場合、年間の控除額は30万円となります。
具体例で見る計算
具体的な例を挙げて、計算方法を見てみましょう。仮に、私たちが住宅ローン3,500万円を金利1.2%で借り入れたとします。この場合、年間の利息は次のように計算されます。
- 年間利息 = 3,500万円 × 1.2% = 42万円
次に、控除率が1%だと仮定します。この場合、控除額は以下のようになります。
- 控除額 = 42万円 × 1% = 42,000円
住宅ローン控除のメリット
住宅ローン控除は、住宅を購入する際に多くのメリットを提供します。以下に主な利点を説明します。
税金の軽減
住宅ローン控除が提供する税金の軽減は、多くの家庭にとって大きな助けとなります。この控除により、住宅ローンの利息が所得税から引かれるため、実質的な税負担が軽減されます。例えば、利息分の控除が適用されることで、毎年数千円から数万円の税金を節約できることがあります。具体的な例を挙げると、年間利息が40万円の場合、控除率が1%であれば、年間4,000円の税負担が軽くなります。
注意点とデメリット
住宅ローン控除を活用する際の注意点について説明します。制度の利用には様々な制約があり、それを理解することが重要です。
手続きの煩雑さ
住宅ローン控除の手続きは煩雑であるため、十分な準備が求められます。具体的には、以下のような点を考慮する必要があります。
- 申請書類の準備が必要です。
- 必要な書類には、住宅の登記情報やローン契約書が含まれます。
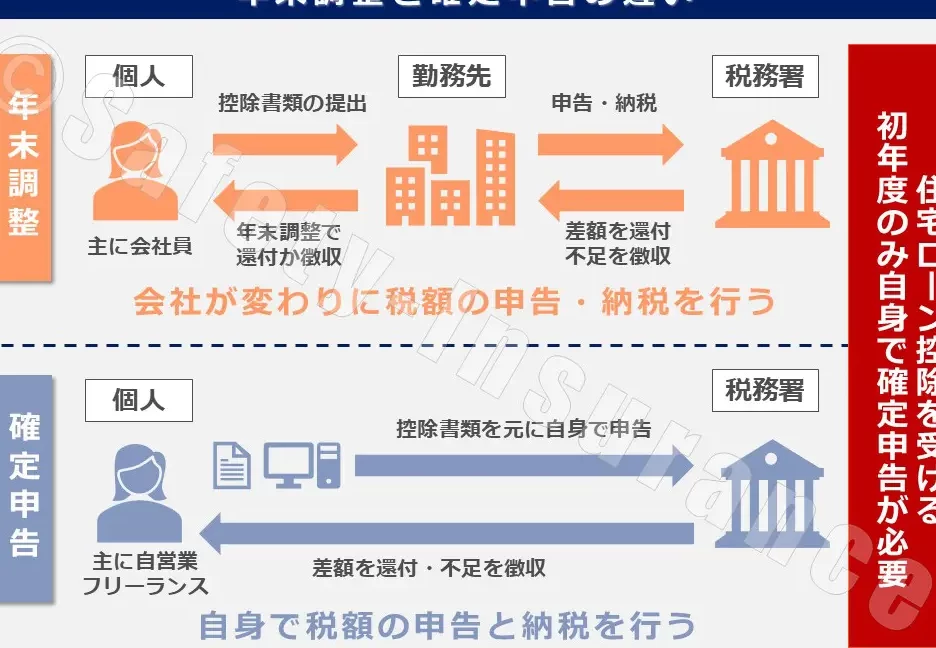
- 税務署への申告が必須であり、専門的な知識が必要です。
書類不備があると、控除を受けられないリスクが高まります。
短期的な負担
住宅ローン控除を受けるためには、初期投資の負担が生じることも懸念事項です。特に、次の点に気をつけて下さい。
- 最初の数年間は、利息が高くなる可能性があります。
- 期間中に必要な初期投資が大きく、家庭の資金運用に影響します。
- 特に、控除額の増加が遅れることで短期的な負担が実感しやすくなります。
まとめ
住宅ローン控除は私たちの生活に大きな影響を与える制度です。この制度を理解し活用することで住宅購入の負担を軽減できる可能性があります。控除を受けるためには条件があり手続きも必要ですがその利点は計り知れません。
私たちがこの制度を利用することで税金の軽減を実感し将来的な資金計画にプラスの影響を与えることができます。住宅購入を検討している方はぜひこの制度を活用し賢い資金運用を目指しましょう。