年末調整の時期が近づくと、私たちの頭に浮かぶのは「住宅ローン控除」についての疑問です。特に「年末調整住宅ローン控除 いつまで?」という問いは、多くの人にとって重要なテーマです。年末調整を利用することで、税金の負担を軽減できるチャンスを逃したくないですよね。
年末調整住宅ローン控除の基本
年末調整住宅ローン控除は、住宅ローンを利用している納税者にとって重要な税特典です。この控除を受けることで、所得税の軽減が期待できます。以下に詳細情報を提供します。
年末調整住宅ローン控除とは
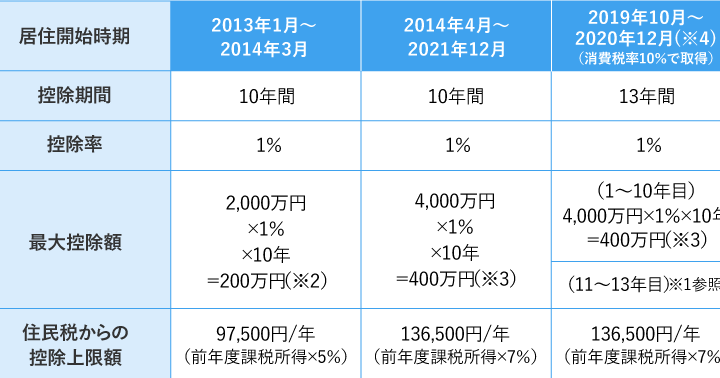
年末調整住宅ローン控除は、住宅を購入した際のローン残高に基づき、特定の条件を満たす納税者が享受できる控除です。この控除は、住宅ローンの利子部分が対象であり、これにより所得税の軽減が図れます。具体的な控除額は、借入金の残高に応じて異なりますが、上限額も設定されています。例えば、住宅ローン控除の適用期間は最大10年です。
対象となる住宅ローン
住宅ローン控除の対象となる借入には以下の条件があります:
年末調整住宅ローン控除の期間
年末調整住宅ローン控除は、特定の期間にわたって適用される重要な税特典です。この控除を受けるためには、いくつかの条件を満たす必要があります。
控除の対象年
控除は、住宅ローンを借りた年から始まります。つまり、ローンを借りた年の翌年に控除が適用され、最大10年間サポートされます。控除の対象期間中に、毎年のローン残高に基づいて控除額が決定されます。対象年に注意を払うことで、適切に控除を受けることが可能です。
年末調整住宅ローン控除の申請方法
年末調整住宅ローン控除の申請は、正確な手続きが求められます。スムーズに進めるために、以下のポイントを押さえておきましょう。
申請書類の準備
申請に必要な書類は以下の通りです。
- 住宅借入金等特別控除申請書: 所定の様式に必要事項を記入。
- 源泉徴収票: 勤務先から受け取る。前年の年間所得を証明する重要な書類。
- 金融機関の借入残高証明書: 住宅ローンを借りている金融機関から取得。
- 契約書の写し: 住宅購入時の契約書のコピーも必要です。
これらの書類をすべて揃えることで、後の手続きが円滑に進みます。
申請の流れ
年末調整住宅ローン控除の申請は以下の流れで進めます。
- 書類の準備: 上記の書類を整えます。
- 申請書類の提出: 勤務先の経理部門に申請書類を提出。
- 控除額の確認: 勤務先で申請内容を確認し、控除額を計算。
- 結果の受領: 年末調整の結果を受け取ります。
年末調整住宅ローン控除のメリット
年末調整住宅ローン控除には数多くの利点があり、税金の軽減に大きく寄与します。
税金の軽減効果
住宅ローン控除を利用することで、毎年の所得税を大幅に削減できることが多い。特に、住宅ローンの利息に対する控除が設定されているため、実際に支払った利息の一部が還付されることにつながります。今年の控除額は、ローン残高に応じて最大40万円となり、非課税枠の拡大が期待されます。控除額の具体的な算出方法は以下のとおりです。
- ローン残高が4000万円以下なら、最大40万円の控除。
- ローン残高が4000万円を超える場合は、残高に応じた控除が適用。
このように、控除により税負担が大きく軽減されることで、手取り収入が増加します。
長期的な経済的利益
住宅ローン控除の恩恵は、短期的な税金軽減だけでなく、長期的な経済的利益にもつながる。税金が軽減されることで、毎月の返済が楽になり、その分を他の投資や生活費に充てることが可能です。たとえば、税金で浮いた資金を貯蓄に回すことで、将来的な大きな支出への備えにもなります。
注意点とデメリット
住宅ローン控除に関して考慮すべき注意点がいくつかあります。これらのポイントを把握することにより、計画的な申請と控除の利用が可能となります。
控除適用外となるケース
控除が適用されないケースを明確に理解しておくことが必須です。以下のような場合、控除の対象外となります。
- 住宅が自宅でない場合: 他人に貸す目的の物件の場合、控除が適用されません。
- 借入金が特定の金融機関からでない場合: 法律で定められた金融機関以外からの借入であれば、控除対象外となります。
- 申請手続きの遅延: 申請に必要な書類を期日までに提出しなかった場合、控除が受けられません。
- 住宅ローンの残高がゼロの場合: 借入残高がなくなっている場合も控除の適用がありません。
これらの注意点を理解することで、申請の失敗を防ぎ、計画的な控除の活用ができます。
手続きミスのリスク
手続きを行う際、ミスが発生するリスクも考慮する必要があります。正確な申請が求められ、誤りがあると控除を逃す可能性があります。以下の注意点に留意しましょう。
- 必要書類の不備: 書類が整っていないと、スムーズな手続きが難しくなります。
- 記入ミス: 申請書の記入内容に誤字や脱字があると、思わぬトラブルを招く要因になります。
- 申請期限の確認: 手続きの締切を把握していないと、控除の機会を失うことがあります。
Conclusion
年末調整住宅ローン控除は私たちにとって大きなメリットをもたらす可能性があります。適切な手続きを行うことで税金の負担を軽減し、生活に余裕を持たせることができるのです。控除の対象となる条件や申請手続きに注意を払い、必要な書類を整えることが重要です。
毎年の控除額を最大限に活用し、将来的な資金計画を見据えた賢い選択をしていきましょう。この制度を利用して、より良い生活を築いていくことが私たちの目標です。