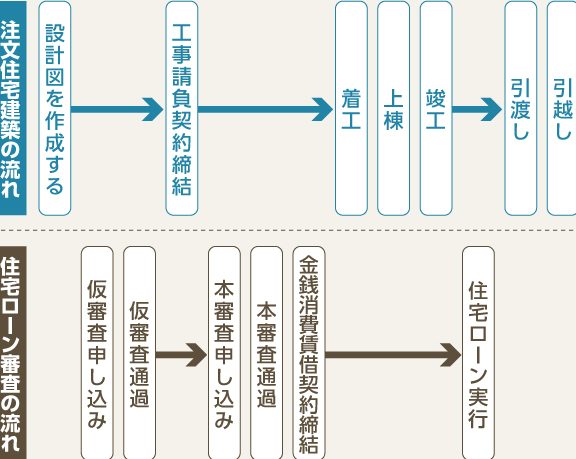
注文住宅を夢見る私たちにとって、**ローン審査は避けて通れない重要なステップ**です。でも、具体的に「いつ」審査が行われるのか、疑問に思う方も多いのではないでしょうか?このプロセスを理解することで、スムーズに理想の家を手に入れるための準備ができます。
注文住宅 ローン審査の概要
注文住宅のローン審査は、資金調達の重要なステップです。このフローを理解することで、理想の家に近づけます。審査の主な目的は、借り手の返済能力を評価することです。以下の要素が評価基準となります。
審査のタイミングには注意が必要です。一般的に、土地の契約後や建築士との契約前に行います。こうすることで、必要な資金を明確に把握できます。
ローン審査の必要性
ローン審査は、注文住宅を手に入れるために極めて重要なプロセスです。借り手の経済的な健康を確認し、返済能力を評価するために必要です。
申請前に知っておくべきこと
申請を行う前に、以下のポイントに注意する必要があります:
- 年収の確認: 自身の年収が正確に把握されているか確認し、必要な書類を揃えます。
- 信用情報のチェック: 信用情報は、金融機関にとって重要な判断材料です。
- 自己資金の準備: 自己資金の割合が高いほど、審査が通りやすくなります。
- 勤務形態の考慮: 安定した勤務形態は、信頼性を高める要因となります。
審査の基準
審査基準はさまざまな要素から成り立っています。
- 年収: 多くの金融機関が、借り手の年収を基に返済能力を評価します。
- 信用スコア: 良好な信用スコアは、身分証明書以上に重要です。
- 自己資金比率: 一般的に、自己資金の比率が高いほど、借り入れが容易になります。
- 負債状況: 他の借り入れや負債の有無も審査で重視されます。
ローン審査のタイミング
ローン審査のタイミングは、注文住宅を計画する際の重要な要素です。正確なタイミングを理解することで、スムーズなプロセスを実現できます。
いつから申請できるか
ローンの申請は、土地の契約締結後、または建築士との契約前に始めることが多いです。具体的には、以下のステップで進めると良いでしょう。
- 土地の購入契約を締結する。
- 建物の設計を終える。
- 必要書類を整える。
この段階で申請を行うことで、借入可能額を把握し、予算を適切に設定できます。通常、早めに計画を立てることで、選択肢が広がります。
審査の所要時間
審査にかかる時間は、金融機関によって異なりますが、一般的には1週間から2週間程度です。ただし、条件によっては更に長くなる場合もあります。審査のスピードに影響を与える要因として、以下の点が挙げられます。
- 提出書類の完全性。
- 借り手の信用状況。
- 申請時の金融機関の込み具合。
ローン審査に必要な書類
ローン審査をスムーズに進めるためには、必要な書類を正確に準備することが重要です。以下に具体的な書類や準備ポイントを示します。
重要な書類一覧
以下の書類が必要です。
- 本人確認書類:運転免許証や健康保険証など。
- 収入証明書:給与明細書や源泉徴収票、確定申告書。
- 資産証明書:預金通帳の写しや不動産登記簿謄本。
- 借入状況確認書:他の借入に関する明細書。
- 申請書:各金融機関が指定するローン申請書類。
これらの書類を事前に用意することで、申請時の煩雑さを減らし、早く審査を受けられます。
書類の準備ポイント
書類を準備する際、次のポイントに気を付けましょう。
- 正確さ:全ての情報を正確に記載すること。
- 最新情報:提出する書類は最新のものである必要がある。
- 整理整頓:書類を分かりやすく整理しておくと良い。
- コピーの保管:提出した書類のコピーを必ず保管しておくことが大切です。
よくあるトラブルと対策
注文住宅のローン審査では、いくつかのトラブルが発生することがあります。それに対して、適切な対策を講じることで、スムーズな審査プロセスが可能になります。以下に、よくあるトラブルとその対策を示します。
Conclusion
注文住宅のローン審査は私たちの夢の実現に向けた大切なステップです。このプロセスを理解し適切なタイミングで行動することで、理想の住まいを手に入れることが可能になります。必要な書類を整え、返済能力をしっかり確認することで、スムーズな審査が実現します。
また、よくあるトラブルに対する対策を事前に講じておくことで、安心して申請に臨むことができるでしょう。私たちがしっかり準備をすることで、より良い条件でのローン審査を受けられるのです。理想の家を手に入れるために、今から準備を始めましょう。