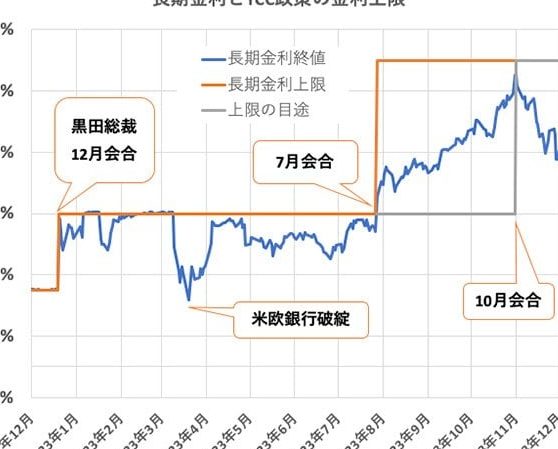
住宅ローンの金利が上がると、私たちの家計に大きな影響を与えます。今、私たちは「住宅ローン 金利 上がる いつ」という疑問を持つ人が増えていることを実感しています。金利の変動は、私たちの住宅購入や借り入れ計画にどのように影響するのでしょうか。
住宅ローンの基礎知識
住宅ローンは、家を購入するための資金を借りる手段です。一般的に、銀行などの金融機関から借り入れます。借入金には金利がつき、金利は返済期間中に支払う利息を決定します。住宅ローンの金利は市場の状況によって変動します。
金利の種類には、固定金利型と変動金利型があります。固定金利型は、借入期間中金利が変わりません。変動金利型は、一定の期間ごとに金利が見直され、金利上昇のリスクがあります。このため、どちらのタイプを選ぶかは慎重に判断する必要があります。
借入可能額は、年収や返済負担率で決まることが多いです。また、対象となる物件の評価も影響します。一般的に、年収の25%程度が適切な返済額とされています。特に、借入額が大きい場合、長期的な返済計画が重要です。
金利の動向と影響
金利の変動は私たちの住宅購入や借入計画に大きな影響を与える。特に、金利が上昇するタイミングを理解することが重要です。
国内の経済状況
国内の経済状況は金利に直接影響を与える。経済成長が続くと、中央銀行は金利を引き上げることがある。以下の要因が関与している:
- インフレ率: インフレが高まると、金利も上がる可能性が高い。例えば、インフレ率が3%を超えると、金利は上昇傾向になる。
- 失業率: 失業率が低いと、経済活動が活発になる。この際、金利は引き上げられることが一般的です。
- 消費者信頼感: 消費者が経済に自信を持つと、資金需要が増加し、結果として金利の上昇に繋がる。
国際的な金利の影響
国際的な金利の動きも、国内の金利に影響を与える。特に、アメリカや欧州の中央銀行の政策が私たちの市場に及ぼす影響は大きい。次の点に注意が必要です:
- 米国の金利政策: アメリカの金利が上昇すると、円安が進み、日本国内の金利も上昇する。
- 国際的な資本流出入: 海外からの投資が増えると、資金供給が拡大し、結果として金利が安定することがある。
- 経済不安定要因: 地政学的リスクが高まると、安全資産へのシフトが起き、金利が急変動する可能性がある。
住宅ローン 金利 上がる いつの予測
住宅ローンの金利上昇が現実味を帯びる状況です。私たちは、金利がいつ上がるかについての見通しを専門的な視点から探ります。
専門家の見解
多くの専門家は、金利上昇が近い将来発生する可能性があると警告しています。特に以下の要因が影響します。
- 経済指標の動向: インフレ率の上昇や失業率の低下が金利を押し上げます。
- 中央銀行の政策: 日本銀行の金融政策変更が金利に直結します。
- 国際情勢: グローバルな経済動向が国内金利に影響することもあります。
また、過去のデータ分析からも、金利が上昇する時期には、特に経済が回復傾向にある際に多く見られました。このことから、私たちは変化に注意を払う必要があります。
市場のトレンド
市場のトレンドを見ても、金利上昇の兆しが見えています。特にここ数ヶ月、以下の点が顕著です。
- 新規住宅ローン申請の増加: 低金利に影響を受けた借り入れ者が増えています。
- 債券市場の動き: 国債利回りの上昇は、住宅ローン金利の先行指標とされています。
- 消費者信頼感の回復: 経済が安定すると、借り入れに対する需要が高まります。
住宅ローンを利用する際の対策
住宅ローンの金利が上昇するリスクを考慮することが重要です。私たちは、適切な対策を講じることで、不安を軽減し、より良い借り入れ計画を立てることができます。
借り入れのタイミング
借り入れのタイミングを正しく見極めることで、金利リスクを軽減できます。現在の金利が低い場合、早めの借り入れが有利です。また、金利が上昇する兆しが見られる際には、迅速に行動する必要があります。以下のようなポイントを考慮して、最適なタイミングを判断しましょう。
より良い金利を得る方法
良い金利を得るためには、いくつかの戦略があります。最初に、自身の信用スコアを向上させることが挙げられます。信用スコアは貸出の条件に影響を与え、金利設定にも直結します。また、借り入れ先の金融機関を比較することも重要です。以下のポイントを検討してみてください。
結論
住宅ローンの金利が上昇するタイミングを理解することは非常に重要です。私たちが適切な情報を持っていることで、より良い借り入れ計画を立てることができます。金利の変動は家計に影響を与えるため、経済指標や市場の動向を常にチェックすることが求められます。
また、金利上昇のリスクを軽減するためには、早めの借り入れや信用スコアの向上が効果的です。私たちが賢い選択をすることで、将来的な負担を減らし、安心して住宅購入を進めることができるでしょう。