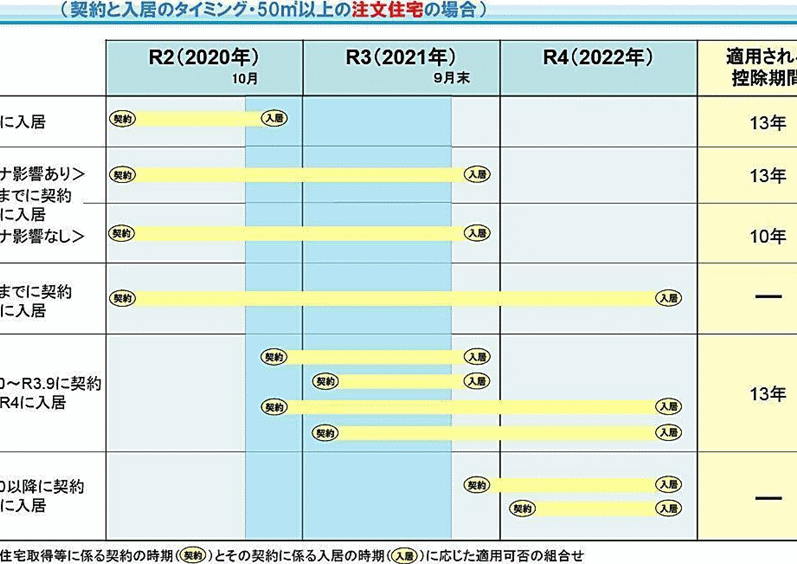
住宅ローンの返済期間を考えるとき、特に「住宅ローン 13年 いつまで」という疑問が浮かぶことが多いですよね。私たちも同じように、最適な返済プランを見つけることに苦労しました。13年という期間は、長期的な計画を立てる上で非常に重要です。
住宅ローンの基本知識
住宅ローンは、住宅購入に必要な資金を借りることを目的としたローンです。返済は一般的に数十年にわたり行われます。このローンを理解することが、将来のプランを立てる際に重要です。
住宅ローンとは
住宅ローンとは、主に住宅を購入するために金融機関から借り入れる資金です。このローンは通常、長期間にわたって返済されます。借入額に応じた利息が発生し、月々の返済額は利息と元金が含まれます。具体的には、返済期間や金利により、総返済額は大きく変動します。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。以下に主な種類を紹介します。
- 固定金利型:金利が返済期間中固定されており、返済計画が立てやすいです。
- 変動金利型:金利が市場の動向に応じて変わるため、低金利時にはお得ですが、将来の変動リスクがあります。
- 全期間固定金利型:返済期間中、金利が一定のままのローンです。将来的な支出が見えやすく、安心感があります。
- フラット35:長期間の固定金利が特徴で、付加的なメリットがあることが多いです。
13年ローンの特徴
返済期間のメリット
- 返済が早いこと。 13年という短期間で返済するため、利息負担が軽減され、総返済額も少なくなります。
- 早期の資産形成。 住宅ローンを早く終えることで、早期に所有権を確立し、新しい資産を得るチャンスがあります。
- 金利の影響が少ない。 短期間の場合、金利変動の影響を受けにくく、計画的な返済が可能です。
- 生活の安定。 返済完了後の生活が安定し、他の投資や将来の計画に注力できます。
返済期間のデメリット
- 月々の返済額が高いこと。 短期間で返済を終えるため、月々の支払いが増え、家計に圧迫感を与えるかもしれません。
- 経済的な余裕がない。 高額な返済が続くと、突然の支出に対応する余裕がなくなる可能性があります。
- ライフスタイルに制約。 返済額の大きさが、旅行や趣味など、他の支出を制限するかもしれません。
- 選択肢の減少。 返済負担が大きくなると、将来的な転職や引っ越しの選択肢が減少することがあります。
住宅ローンの金利動向
住宅ローンの金利は、借入金額や返済期間に大きく影響します。金利の動向を把握することは、資金計画を立てる上で非常に重要です。
金利の種類と影響
住宅ローンには主に以下の金利タイプがあります。
- 固定金利型: 返済期間中、金利が変わらないため、安定した返済計画が立てやすい。特に長期的に安定を求める場合に適している。
- 変動金利型: 金利が市場の動向に応じて変わる。初期金利が低いため、短期間でのメリットを享受できるが、将来的な金利上昇に注意が必要。
- 全期間固定金利型: ローン全体を通じて金利が固定。市場金利の変動に対して抵抗力があり、長期の安心感がある。
- フラット35: 35年間固定金利の住宅ローンで、長期にわたって安定した返済が可能。
各金利タイプに応じた特徴を理解することで、自分たちのライフスタイルや資金計画に合った選択をすることができる。
金利の変化予測
金利の動向は、経済状況や中央銀行の政策によって変わることが多い。私たちが注目すべきは次のような要因です。
- 経済成長率: 経済が好転すると、金利が上昇しやすい。景気回復の際には早期の行動が求められる。
- インフレ率: インフレが加速すると、金利も上がる傾向がある。これにより、一定期間内の資金計画の見直しが必要になる。
- 中央銀行の金利政策: 金利を引き上げる方針が示されると、借入金利が上昇する傾向が強まるため、影響を受ける可能性がある。
生活設計と住宅ローン
住宅ローンは、私たちの生活設計に大きな影響を与える要因です。特に、返済が13年間にわたる場合、計画的な生活が求められます。私たちの家計のバランスを保つためには、収入と支出をしっかりと見直す必要があります。
生活費とのバランス
生活費とのバランスを考えることは、住宅ローンの返済において非常に重要です。以下のポイントに注意を払うことで、無理のない返済計画が立てられます。
- 収入の確認:私たちの毎月の手取りがどのくらいかを把握し、その中から生活費とローンの返済額を考えます。
- 支出の把握:固定費や変動費を明確にし、必要でない支出を減らす努力が求められます。
- 余裕資金の確保:予期しない出費に備えた余裕資金を持つことで、経済的なストレスを軽減します。
生活費と住宅ローンの返済がかみ合うよう、しっかりと見直すことが求められます。
将来設計への影響
将来設計への影響は、住宅ローンの選択に直結します。13年の返済期間では、生活スタイルや家族計画にも影響を与えることが多いです。具体的には、以下の点を考慮しましょう。
- ライフプランの見直し:返済計画が長期にわたるため、教育費や老後資金とのバランスを積極的に検討する必要があります。
- キャリア形成:住宅ローンの存在は、転職や独立に影響を及ぼす場合があるため、キャリアパスも考慮に入れます。
- 住宅の選択肢:返済の負担を軽減するために、適切な物件選びが一層重要になります。将来的に資産価値の高い場所や広がりのある地域を選ぶと良いでしょう。
住宅ローンの見直しポイント
住宅ローンの見直しは、私たちにとって重要なステップです。定期的にローンを見直し、返済計画を最適化することで、利息の負担を軽減し、経済的な安定を図れます。
定期的な見直しの重要性
返済計画を定期的に見直すことは、金利の変動や生活状態の変化に適応するために必要です。例えば、以下の点を確認することで、ローンの状況を把握できます。
- 金利の見直し:金利が下がった場合、借り換えを検討することで月々の負担を軽減できる可能性があります。
- ライフスタイルの変化:収入や支出が変われば、返済額の見直しが必要です。
- 長期的な目標の確認:将来設計に合わせて住宅ローンの返済計画を調整することが大切です。
見直しの頻度は年に一度、または大きな変化があったときが理想です。適切な見直しにより、私たちの返済計画が適応し、より良い経済状況を保つことが可能になります。
乗り換え時の考慮事項
住宅ローンの乗り換えを検討する際、以下の点を考慮に入れることが重要です。
- 手数料の確認:乗り換え時の手数料や違約金が返済総額に及ぼす影響を把握します。
- 新金利の理解:現在の金利と新しい金利の比較が必要です。変動金利のリスクも考慮します。
- 返済期間の見直し:短縮する場合と延長する場合のメリット・デメリットを検討します。
結論
住宅ローンの返済期間を考える際には特に13年という選択肢が私たちの生活に与える影響をしっかりと理解することが重要です。メリットとデメリットを見極めながら、ライフスタイルや将来の計画に合った返済プランを選ぶことが求められます。
また、金利動向や経済状況の変化を踏まえた定期的な見直しも欠かせません。これにより、無理のない返済を続けつつ、経済的な安定を図ることができるでしょう。私たちの未来を見据えた賢い選択が、安心した生活を築く鍵となります。