住宅ローンを利用している私たちにとって、減税の恩恵は非常に大きいものです。特に住宅ローン減税 2年目 いつが適用されるのかを知ることは、家計にとって重要なポイントです。初年度の減税を受けた後、次のステップを考える時期がやってきます。
住宅ローン減税の基本
住宅ローン減税は、住宅購入者に対する税額控除制度です。私たちがこの制度を利用することで、税負担を軽減し、家計に与えるプラスの影響があります。
住宅ローン減税とは
住宅ローン減税とは、住宅ローンの借入残高に対して一定の割合で税金を軽減する制度です。具体的には、借入れた年数に応じて控除額が決まります。国からの支援として、一定の条件を満たす場合に適用され、初年度から始まり、最大で10年間の控除を受けることができます。
申請条件と期間
住宅ローン減税には、いくつかの申請条件があります。これらは以下の通りです。
- 借入金額: 住宅に対するローンが一定金額以上であること。
- 住居の要件: 新築や既存住宅が対象となる。
- 居住開始日: 居住を開始してから期限内に申請する必要がある。
2年目の住宅ローン減税
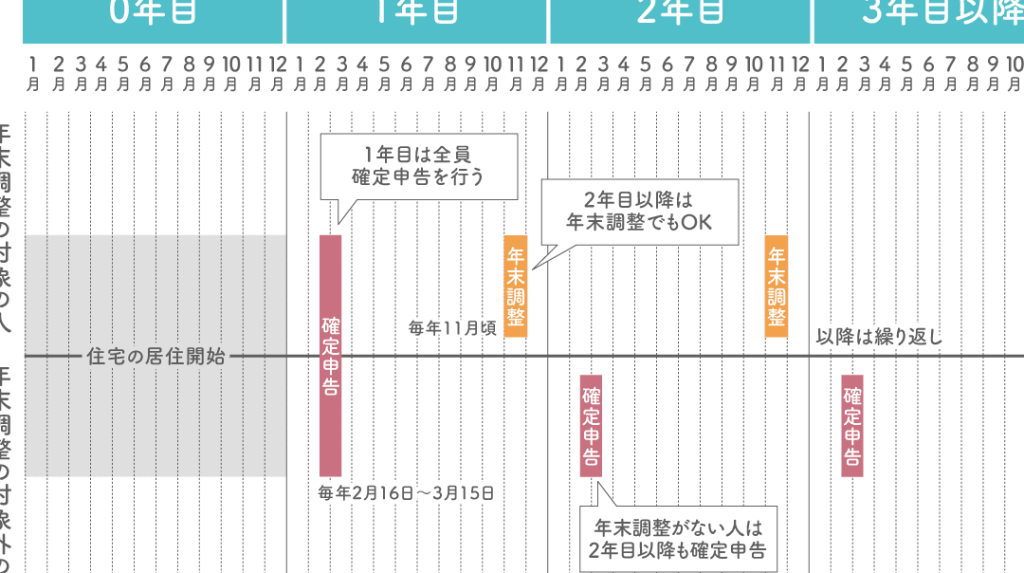
住宅ローン減税の2年目の適用時期は重要です。通常、初年度の適用が終了した後、翌年の確定申告において減税が適用されます。
いつから適用されるのか
住宅ローン減税の2年目は、納税義務者が居住用住宅に入居した翌年の1月1日から適用されます。具体的には、居住開始日や借入額に応じて次のように変わります:
- 居住開始日が年度の初日: その年の1月1日から適用。
- 居住開始日が年度の途中: 居住開始日の翌年に減税がスタート。
この減税は、最長で10年間の控除を受けられますが、毎年の申告が必要です。
申請手続きの注意点
申請手続きにはいくつか注意点があります。まず、必要書類を整えることから始めましょう。主なポイントは以下の通りです:
- 住民票: 現住所が確認できるもの。
- 住宅ローンの契約書: 借入額や契約日の明記が必要。
- 所得証明書: 所得税の申告に関する書類。
住宅ローン減税のメリット
住宅ローン減税は、住宅購入者にとって多くのメリットがあります。特に、税金の軽減や家計への影響が大きく、経済的な負担を軽減します。
税金の軽減
住宅ローン減税によって、借入残高に基づく税金が軽減されます。例えば、借入残高の1%を減税額として受け取ることができます。これにより、年間の税金が大幅に削減され、家計の余裕が増します。さらに、この制度は最大で10年間適用され、長期的に安定した節税効果が期待できます。加えて、減税を受けるためには確定申告が必要ですが、その手続きは比較的簡単です。申請時に必要な書類も明確に定められており、手軽に利用できる環境が整っています。
よくある疑問
私たちは、住宅ローン減税に関するよくある疑問を整理しました。この情報が、減税の理解を深め、適用の手続きをスムーズに進める手助けになれば幸いです。
知っておくべき情報
私たちが特に注意すべきは、住宅ローン減税の適用開始日や申請手続きです。初年度の減税終了後、翌年に申告を行い、減税が適用されます。居住開始日によって以下のように適用が異なります。
- 年度の初日が居住開始日: 減税はその年の1月1日から開始。
- 年度の途中が居住開始日: 減税は居住開始日の翌年度からスタート。
また、必要な書類も明確に定められています。具体的には以下が含まれます。
- 住民票
- 住宅ローンの契約書
- 所得証明書
結論
住宅ローン減税の2年目がいつ適用されるかを理解することは私たちの家計にとって非常に重要です。適用開始日や申請手続きについてしっかり把握しておくことで、減税の恩恵を最大限に受けることができます。
必要書類を整え、毎年の申告を忘れずに行うことで、経済的な負担を軽減し、より快適な生活を実現できるでしょう。私たちの未来のために、この制度をうまく活用していきたいですね。