住宅購入を考えるとき、最も重要なステップの一つは「住宅ローンはどこで借りるべきか?」という疑問です。私たちもその選択に悩んだ経験があります。多くの金融機関や銀行が競争を繰り広げている中で、どの選択肢が最適なのかを見極めるのは簡単ではありません。
住宅ローンの基本知識
住宅ローンは、住宅を購入するために必要な資金を借り入れる方法の一つです。私たちが住宅を所有するためには、金融機関からの支援が重要です。
住宅ローンとは
住宅ローンとは、住宅を購入する際に利用する借入金のことを指します。このローンは、借り入れた金額に対して一定の利息がかかり、返済期間にわたって分割返済する形式が一般的です。住宅ローンの返済は、月々の支払いとして家計に影響を与えるため、十分な計画が必要です。
住宅ローンの種類
住宅ローンには多くの種類があります。以下のリストは、代表的な種類を示しています。
- 固定金利型: 利率が契約時に決まり、返済期間中は変わらない。
- 変動金利型: 市場金利に応じて、利率が定期的に見直される。
- フラット35: 一定の条件を満たした場合に適用される長期固定金利型。
- 親子リレー返済型: 親が借りたローンを子が引き継ぎ、共に返済を行う形式。
住宅ローンの選び方
住宅ローンを選ぶ際のポイントには、いくつかの重要な要素が含まれます。正しい情報を基に選択することで、無理のない返済計画を立てることが可能になります。
金利の確認
金利は住宅ローンを選ぶ上でとても重要です。通常、固定金利型と変動金利型があります。固定金利型は借入時に金利が決まるため、将来的な返済額が一定です。一方、変動金利型は市況によって金利が変動し、長期的には安くなる可能性がある一方で、返済総額が増えるリスクもあります。私たちは、以下の点を検討します。
- 市場の動向: 現在の金利水準を把握することが重要です。
- 返済期間: 期間によって金利が異なるため、こだわって比較します。
- 諸手数料: 金利以外の費用も考慮するべきです。
手数料と諸費用
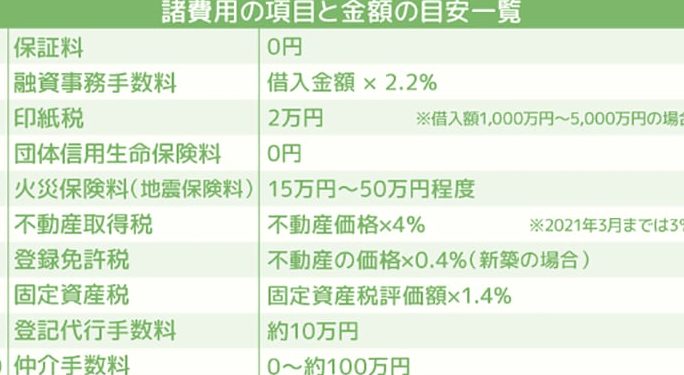
手数料や諸費用は、住宅ローンの総コストに大きく影響します。これらの費用をしっかり把握することで、予算を適正化できます。一般的な費用には、次のようなものがあります。
- 事務手数料: 銀行によって異なり、数万円程度です。
- 保証料: 借入額の一定割合として支払います。
- 登記費用: 不動産の名義変更に関わる費用です。
- 火災保険料: 物件に応じた保険が必要です。
各金融機関の比較
住宅ローンを選ぶ際には、各金融機関の特徴を理解することが重要です。金融機関ごとに金利や手数料が異なり、借り手に合った条件を見つけるために情報収集が欠かせません。
銀行
銀行は一般的に、住宅ローンの主要な提供者です。以下の点が特徴です。
- 金利: 銀行の金利は、固定金利タイプと変動金利タイプが選べる。多くの場合、固定金利の方が安定している。
- 手数料: 銀行では、事務手数料や保証料が必要なことが多い。これらの費用は事前に確認すべき。
- 審査基準: 銀行の審査は厳格。収入や信用履歴が重視される。
銀行の選択肢の中でも、自行の特典プログラムや優遇金利を確認することが重要です。
信用金庫
信用金庫は地域に密着した金融機関であり、大手銀行と異なる利点があります。
- 金利: 信用金庫の金利は、大手銀行よりも競争力がある場合が多い。地域の状況に応じた金利提供が魅力。
- コミュニティ重視: 地元密着型のサービスを提供し、対面でのサポートが充実している。
- 柔軟な審査: 信用金庫は地域住民を重視し、審査基準がやや緩やかであることが一般的。
信用金庫は、地域に密着したサービスを求める方に適しています。
フィンテック企業
フィンテック企業は、新しい形の金融サービスを提供しています。その特徴は以下の通りです。
- 利便性: オンラインで簡単に申請でき、手続きがスムーズ。アプリを使って資金管理も可能。
- 低コスト: 一般的に、手数料が低く設定されているため、費用面でメリットがある。
- 柔軟な商品: 多彩な商品を提供し、顧客のニーズに向けた金融商品を開発。
住宅ローンの申し込み手順
住宅ローンの申し込みは、明確な手順に従うことでスムーズに進められる。以下に、申し込みに必要な主要なステップを紹介する。
必要書類
住宅ローンの申し込みには、以下の書類が必要です。
- 本人確認書類: 運転免許証、パスポートなど。
- 収入証明書: 給与明細書や確定申告書。
- 資産証明書: 銀行の残高証明書や不動産の登記簿。
- 借入申請書: 各金融機関の指定用紙。
書類は正確に揃えることが求められる。予め準備しておくことで、申し込みを迅速に進められる。
審査基準
住宅ローンの審査基準は、金融機関によって異なるが、一般的に以下の要素が考慮される。
- 年収: 借入額の適正を判断。
- 信用情報: 過去の借入履歴や返済状況。
- 借入希望額: 希望する融資額と自己資金のバランス。
- 返済比率: 年収に対する返済額の割合。
住宅ローンを選ぶメリットとデメリット
住宅ローンを選ぶ際には、メリットとデメリットをしっかり理解することが重要です。これらの要素は、長期的な経済的影響を左右します。
メリット
住宅ローンを利用することで、大きな資産を手に入れるチャンスが生まれます。自分の家を持つことで、家賃を払い続ける必要がなくなり、将来的には資産として残ります。また、住宅ローンの利息は税控除対象となることがあり、税金負担の軽減に寄与します。さらに、金利が低いときに固定金利型を選ぶと、安定した返済計画を立てやすくなります。具体的には、以下のような利点があります:
- 自己資産の構築につながる。
- 税控除のメリットが享受できる。
- 住宅ローン特有の低金利の恩恵を受けられる。
デメリット
しかし、住宅ローンにもデメリットが存在します。まず、金利の変動により返済額が増加するリスクがあります。変動金利型を選択すると、金利が上昇した場合に思った以上の負担が生じます。また、長期にわたり返済が続くため、金銭的な負担が大きくなることも考慮すべきです。具体的には、以下のような欠点があります:
- 金利上昇による返済額の変動。
- 返済期間の長さからくる経済的ストレス。
- 必要書類や手続きに時間と労力がかかる。
Conclusion
住宅ローンを選ぶ際には多くの選択肢があり私たちがどの金融機関を選ぶかは非常に重要です。金利や手数料の違いを理解し自分たちに最適な条件を見つけることが成功の鍵となります。
また申し込み手順や必要書類をしっかりと把握することでスムーズな手続きが可能になります。住宅ローンのメリットとデメリットを考慮しながら私たちのライフスタイルに合った選択をすることが大切です。
これからの住宅購入に向けてしっかりと準備を整え自信を持って進んでいきましょう。