住宅を購入する際、住宅ローンは多くの人にとって欠かせない存在です。しかし、確定申告での住宅ローン控除を活用することで、税金を大幅に節約できる可能性があることをご存知でしょうか?私たちは、住宅ローン控除がどれだけの金額になるのか、具体的な計算方法や申告手続きについて詳しく解説します。
確定申告と住宅ローン控除の基本
確定申告は、税金の計算のために必要な手続きです。特に、住宅ローン控除を利用することで、税金の軽減が可能です。私たちは、この控除を利用することでどれだけの金額を節約できるのかを具体的に見ていきます。
確定申告とは
確定申告とは、個人がその年の収入や経費を申告する行為です。この手続きにより、過剰に支払った税金を取り戻すことができる場合があります。申告が必要なケースは次の通りです。
- 年間の給与収入が2,000万円を超える
- 副収入が20万円以上ある
- 住宅ローン控除を受ける場合
これらの条件に該当する場合、確定申告を行えば税金還付が期待できます。
住宅ローン控除の概要
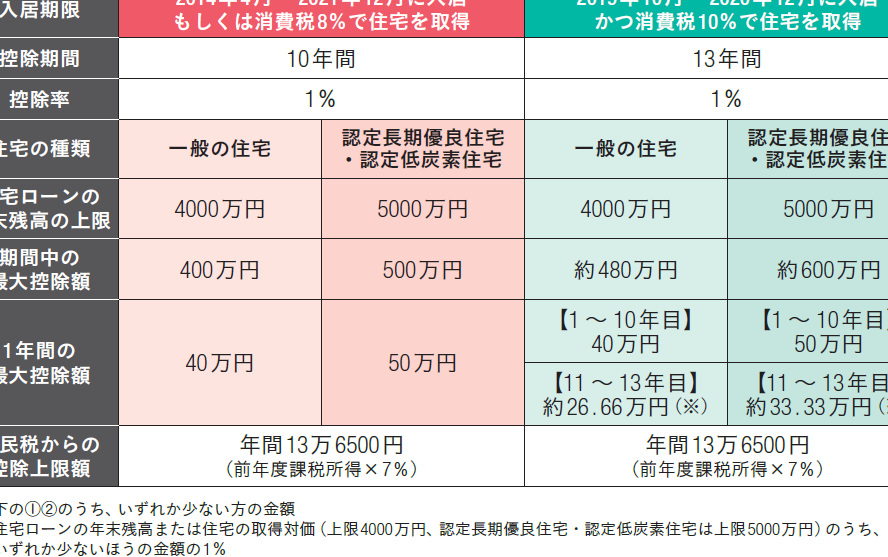
住宅ローン控除は、住宅の購入や新築、改築時に発生する住宅ローンの利息部分を税金から控除できる制度です。この控除により、納税額が軽減され、多くの場合でお得になります。具体的な内容は以下の通りです。
- 控除期間は最大で10年
- 年間控除限度額は住宅ローン残高の1%(例:3,000万円なら30万円)
- 住宅の種類や取得時期により条件が異なる
住宅ローン控除の計算方法
住宅ローン控除を受けるための計算は実際にはシンプルです。控除額は、住宅ローンの残高に基づいて決まります。具体的には、住宅ローン残高の1%が年間控除額です。この控除は、最大10年間適用されるため、長期的な税金軽減効果が期待できます。
控除額の計算
控除額の計算に使う主な要素は次の通りです。
- 住宅ローン残高:控除を計算する基準となる金額。
- 適用利率:控除を適用する際の基準利率。
- 控除期間:最大10年間の控除が可能で、これに限度が設定されています。
例えば、住宅ローンの残高が3,000万円の場合、年間の控除額は30万円(3,000万円 × 1%)になります。控除の期間中、これを継続的に適用することで合計300万円の税金を軽減できる場合があります。
所得税との関係
住宅ローン控除は、主に所得税での軽減が目的です。控除額は、課税所得から差し引かれるため、最終的な税金が減少します。具体的には、控除額が大きいほど、課税対象となる所得が少なくなります。
住宅ローン控除を受けるための条件
住宅ローン控除を受けるには、いくつかの条件を満たさなければなりません。ここでは、具体的な要件を確認します。
対象となる住宅
対象となる住宅の要件は、以下の通りです。
- 自己居住用であること: 住宅は借主自身の居住用でなければなりません。
- 新築または購入した住宅: 新築や購入、または一定のリフォームを行った住宅が含まれます。
- 一定の面積要件: 住宅の床面積が50㎡以上でなければなりません。
私たちが考慮するべき条件の一つが、この面積要件です。50㎡未満の住宅では控除対象になりませんので、注意が必要です。
借入金の条件
借入金に関する条件も重要です。これには以下の点が含まれます。
- 借入金額: 借入金額が1,000万円以上の場合、控除適用が可能です。
- 借入期間: 返済期間が10年以上であることが求められます。
- 金融機関: 銀行や信用金庫など、一定の金融機関からの借入でなければなりません。
確定申告での手続き
確定申告によって住宅ローン控除を受けるための手続きは、必要な書類の準備と申告手順の理解が重要です。私たちは、これらの手続きを順を追って説明します。
必要書類
住宅ローン控除を受けるためには、以下の書類が必要です:
- 住宅ローンの残高証明書: 銀行や金融機関が発行するもので、借入残高を示します。
- 確定申告書: 所得状況を記載する書類で、国税庁のウェブサイトからダウンロード可能です。
- 居住用住宅の登記事項証明書: 自身が居住する住宅であることを証明するために必要です。
- 源泉徴収票: 所得税の計算に必要な書類です。
- 住宅の購入契約書や建設請負契約書: 物件取得の際の契約内容が分かる書類です。
これらの書類を整えた上で申告を行うことが大切です。
申告手順
申告手順は以下のようになります:
- 書類の準備: 上記の必要書類を 全て揃えます。
- 確定申告書の記入: 必要事項を記入し、住宅ローン控除の部分に情報を入力します。
- 書類の添付: 準備した書類を申告書に添付します。
- 税務署への提出: 税務署に直接持参するか、郵送で申告書を提出します。
- 控除の反映: 処理が完了した後、税金が軽減されることを確認します。
住宅ローン控除のメリットとデメリット
住宅ローン控除には、多くのメリットといくつかのデメリットがあります。税金軽減の優遇がある一方で、条件も厳しいため、利用する際の注意が必要です。
メリット
住宅ローン控除の主なメリットは、以下の点が挙げられます。
- 税金の軽減: 住宅ローンの利息部分を控除でき、毎年の所得税が減少します。
- 長期間の適用: 最大10年間、控除を受けられるため、長期的なメリットがあります。
- 住居取得の促進: 住宅購入を奨励する効果があり、これにより住宅ローンを組む意欲が高まります。
- 資産形成の助け: 税金が軽減されることで、余剰資金が生まれ、他の資産形成に使いやすくなります。
これらのメリットを考えると、住宅ローン控除は多くの家庭にとって魅力的な制度と言えます。
デメリット
しかし、住宅ローン控除にはデメリットも存在します。具体的には以下の点が挙げられます。
- 条件の厳しさ: 控除を受けるためには、自己居住用の住宅であることや、特定の借入条件を満たす必要があります。
- 申告手続きが必要: 確定申告を行わなければ控除が受けられず、手間がかかります。
- あまり多額ではない控除額: 年間控除額が住宅ローン残高の1%であるため、借入額によっては控除額が限られます。
Conclusion
住宅ローン控除は私たちにとって大きな税金軽減のチャンスです。正しい手続きを踏むことで、長期的に見ても大きな節税効果が期待できます。条件をしっかり確認し必要な書類を揃えることが重要です。私たちの生活において、住宅ローン控除を上手に活用することで、より豊かな暮らしを実現できるでしょう。これからも賢く税制を利用し、資産形成を進めていきたいですね。