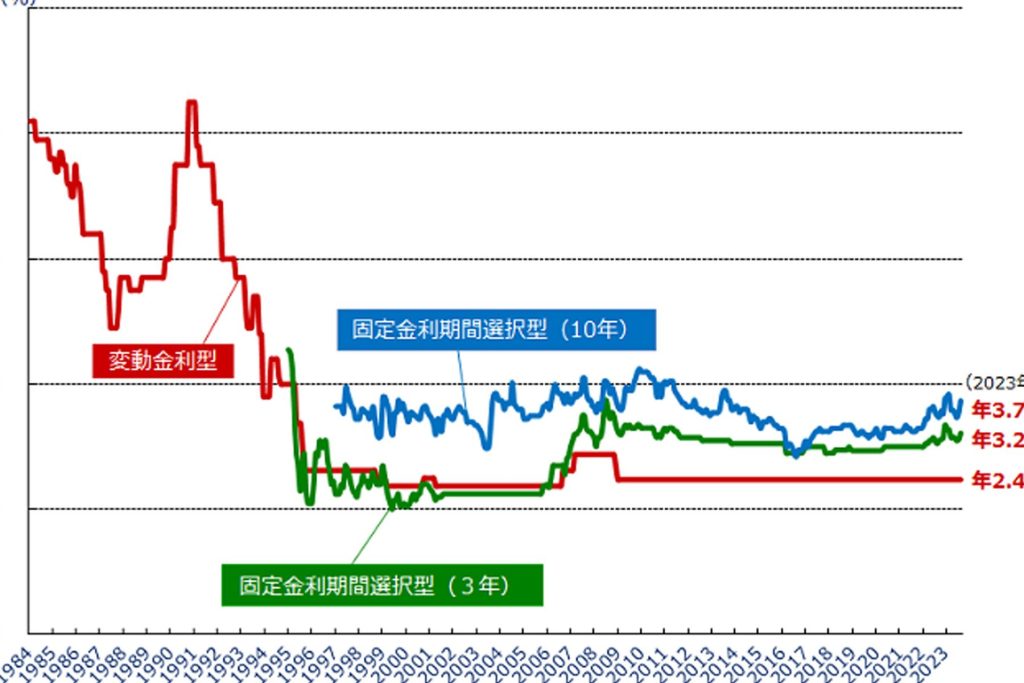
住宅ローン金利が今後どうなるか、私たち全員が気になるところです。最近の経済情勢や政策の変化により、金利は常に変動しています。これからの市場動向を理解することは、将来の住宅購入や借り換えを考える上で非常に重要です。
住宅ローン金利の現状
現在、住宅ローン金利は変動し続けており、私たちにとって重要な関心事です。経済情勢や政策の影響が複雑に絡み合い、今後の動向を見極めることが必要です。
市場の動向
市場では、金利が上昇する傾向があります。特に最近では以下の要因が影響しています:
- インフレ率:高いインフレ率が金利を押し上げています。
- 中央銀行の政策:中央銀行による金利引き上げが進行中です。
- 不動産需要:住宅購入者の需要増加も影響しています。
これらの要因から、固定金利と変動金利ともに注意深く観察する必要があります。
政府の影響
政府は住宅ローン市場にも大きな影響を与えます。例えば、
- 金融政策:金融緩和策から引き締めへのシフトが見られます。
- 補助制度:新しい住宅購入支援策や税優遇措置も検討されています。
住宅ローン金利の予測
住宅ローン金利の動向は、多くの人にとって重要な関心事です。私たちは、専門家の見解や経済指標を基に、今後の金利がどうなるかを詳しく見ていきます。
専門家の見解
専門家は、現在の金利上昇が続くと予測しています。例えば、中央銀行がインフレ対策として金利を引き上げる場合、住宅ローン金利も影響を受ける可能性があります。また、多くのアナリストは、不動産市場の需要が依然として強く、新築や中古物件への需要促進策も併せて考慮する必要があると言っています。
- 専門家による意見:
- 中央銀行による政策変更
- インフレ率の変化
- 不動産需給バランス
経済指標の分析
経済指標から見ると、消費者信頼感指数や失業率などが重要です。これらは住宅購入決定に大きな影響を与えます。特に、消費者信頼感指数が高い時期には、住宅購入意欲も増す傾向があります。そのため、この指標にも注意を払うことが求められます。
| 経済指標 | 現在値 | 前年比 |
|---|---|---|
| 消費者信頼感指数 | 90.5 | +3.2% |
| 失業率 | 3.1% | -0.5ポイント |
利用者への影響
住宅ローン金利の変動は、借入れを検討する私たちに直接的な影響を及ぼす。金利が上昇すると、月々の返済額も増加し、結果として借入れコストが高くなる。具体的には、金利が1%上昇した場合、3,000万円のローンでは年間約30万円の負担増となる。
借入れコストの変化
金利が上昇すると、借入れにかかる総コストも大きく変わる。以下は、その主な要因です。
- 金利タイプ: 固定金利と変動金利で異なる影響。
- 期間: 長期固定の場合、高い初期費用でも安定した返済が可能。
- 市場環境: 経済状況や政策変更によって影響されやすい。
このように、多様な要因から私たちの借入れ戦略を見直す必要がある。また、長期的視点で考慮することも重要だ。
住宅購入への影響
住宅購入意欲にも直接関係してくる。高い金利は以下に示す通り、不動産市場全体に波及効果を持つ。
- 購入価格: 金利上昇で物件価格が抑制される可能性あり。
- 供給量: 売却希望者が減少し、市場在庫も減少する傾向。
- 需要動向: 高い月々の支払いは新規購入者へハードルになる。
住宅ローンの選び方
住宅ローンを選ぶ際、金利タイプや返済プランは重要な要素です。私たちは、これらのポイントをしっかりと理解することが求められます。
金利タイプの比較
金利タイプには主に「固定金利」と「変動金利」の二つがあります。
- 固定金利: 借入時に決まった金利が借入期間中ずっと適用されるため、月々の返済額が安定します。
- 変動金利: 市場金利に応じて変更されるため、将来的に低くなる可能性があります。しかし、反対に上昇するリスクも伴います。
このような特徴から、自身のライフスタイルや経済状況によってどちらが適しているかを慎重に考えましょう。また、市場環境や今後の経済指標にも目を向けておくことも大切です。
返済プランの検討
返済プランは多様であり、一般的には以下のような選択肢があります。
- 元利均等返済: 毎月同じ額を支払う方式で、初期負担が軽いですが総支払額は高くなる傾向があります。
- 元金均等返済: 元本部分を均等に分割して支払う方式で、初期負担は大きいですが長期的には安定したメリットがあります。
結論
住宅ローン金利の動向を理解することは私たちにとって非常に重要です。経済情勢や政策の変化が直接的な影響を及ぼしますので注意が必要です。今後も金利上昇が予測される中で、私たちは適切な借入れ戦略を見直すべき時期に来ています。
固定金利と変動金利の選択肢についてしっかり考えることで、将来的な負担を軽減できる可能性があります。また市場環境や経済指標にも目を光らせながら、自身のライフスタイルに合った最適なプランを選ぶことが求められます。このようにして私たちの住宅購入計画をより確実なものとしましょう。