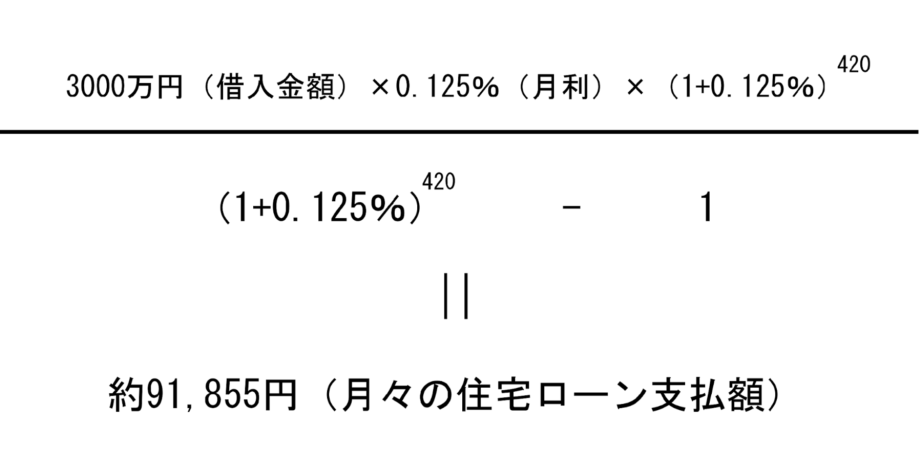
住宅購入を考えるとき、最初に気になるのは「住宅ローンいくら借りられるのか?」という点です。私たちもその疑問を抱えました。自分たちの理想の家を手に入れるためには、どれだけの資金が必要なのかを知ることが重要です。
住宅ローンの基本知識
住宅ローンは住宅購入のための資金を借りるための方法です。借入金額や条件は人それぞれ異なるため、正しい知識が重要です。
住宅ローンとは
住宅ローンとは、通常のローンとは異なり、住宅購入のために特化した融資です。資金は金融機関から借り、その返済を行います。返済期間や金利は各金融機関によって異なり、借入先の選択が大切です。また、ローンの返済は月々の負担を考慮して計画的に行う必要があります。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。主なものを以下に示します。
- 固定金利型: 借入時の金利が返済期間中変わりません。将来の金利上昇を心配せずに済みます。
- 変動金利型: 市場金利に応じて金利が変動します。金利が下がれば返済額も減りますが、リスクも伴います。
- 期間選択型: 初期期間中は固定金利、その後変動金利に移行します。最初の安定を重視する人に適しています。
- フラット35: 長期固定金利で、最長35年の返済が可能です。保証人不要で安定した選択肢です。
借入可能額の計算方法
住宅ローンの借入可能額を算出するためには、いくつかの重要な要素を考慮します。私たちが知っておくべきことは、年収や支出、金利、借入期間などが影響を与えるということです。
年収との関係
借入可能額は年収に大きく依存します。一般的に、住宅ローンの返済額は年収の25%から30%に収めることが推奨されています。例えば、年収が500万円の場合、年間の返済額は125万円から150万円が目安となります。これは月々の返済額にすると約10万4000円から12万5000円程度です。この範囲内で借入を計算すると、金利や期間により借入可能額は変わります。
その他の要因
借入可能額を決定する要因は他にも存在します。以下は主な要因です:
- 返済負担率:年収に対する返済額の割合。通常、25%を超えないことが望ましい。
- 借入金利:金利が高いほど、返済額は増えます。数%の違いでも大きな影響があります。
- 借入期間:期間が長いほど、月々の返済額は減少しますが、総返済額は増える傾向にあります。
- 他の負債:クレジットカードや自動車ローンなどの他の債務も、借入可能額に影響します。
住宅ローンを借りるための条件
住宅ローンを借りる際には、いくつかの重要な条件があります。これらの条件を満たすことで、希望の借入金額を得られる可能性が高まります。
収入証明
収入証明は、住宅ローン申請に際して不可欠な書類です。収入の安定性や額を示すため、以下の書類が必要になります:
- 毎月の給与明細
- 源泉徴収票(最新のもの)
- 確定申告書(自営業者の場合)
金融機関はこれらの書類を基に、私たちの返済能力を評価します。また、年収やボーナスの状況が関係し、申請者の収入が高いほど借入可能額が増えやすいです。
信用情報
信用情報は、私たちの信用度を示す重要な指標です。この情報に基づいて、金融機関は融資の可否や金利を決定します。主要なポイントは以下の通りです:
- 過去の借入れ履歴
- 支払い遅延の有無
- 現在の借入状況
住宅ローン申し込みの流れ
住宅ローンの申し込みには、複数のステップがあります。その中でも特に重要なものは、事前審査と本審査です。このプロセスを理解することで、スムーズに進められます。
事前審査の重要性
事前審査は、住宅ローンの借入可能額を確認する第一歩です。この段階では、以下の情報を提供します。
- 年収や職業に関するデータ
- 借入希望額や返済期間
- その他の負債に関する情報
事前審査では、金融機関がこれらの情報をもとに、初歩的な判断を行います。この結果、借入可能額の範囲を把握でき、必要な資金計画を立てやすくなります。事前審査に通過しておくと、物件探しや契約交渉もスムーズに進むことが多いです。
本審査の手続き
本審査は、契約に向けた最終的な確認作業です。この段階では、次の書類を提出する必要があります。
- 収入証明書(給与明細や源泉徴収票)
- 物件の重要書類(不動産登記簿謄本や売買契約書)
- 信用情報(クレジットカードやその他のローンの情報)
住宅ローンを借りる際の注意点
住宅ローンを借りる際には、いくつかの重要な点を押さえる必要があります。金利や返済計画は、その中でも特に注目すべき要素です。
金利の選び方
金利の選び方は住宅ローンの総支払額に大きな影響を与える。固定金利と変動金利について理解することが重要です。固定金利は契約期間中に金利が変わらず、計画が立てやすいです。一方、変動金利は市場の金利に応じて変動し、金利が有利な時期に低い支払いが期待できます。しかし、将来的に金利が上がるリスクもあります。したがって、リスク許容度や返済能力に応じて選択が必要です。
Conclusion
住宅ローンを利用する際には自分たちの状況をしっかり理解することが不可欠です。借入可能額は年収や支出に大きく依存しており、正しい知識を持つことで理想の住宅を手に入れるための第一歩を踏み出せます。返済計画を立てる際には月々の負担を考慮しながら、金利の選択にも注意を払うことが重要です。
また、事前審査を受けることで自分たちの借入可能額を把握し、物件探しをスムーズに進めることができます。信頼できる金融機関を選び、必要な書類を整えて申請を行うことで、安心して住宅購入のプロセスを進めていきましょう。