住宅を購入する際、多くの人が気にするのが「住宅ローン控除」です。この制度を利用すれば、税金が戻ってくる可能性がありますが、具体的にお金が戻ってくるのはいつなのか、疑問に思う方も多いでしょう。私たちもその疑問を抱えながら、実際にどのように手続きが進むのかを知りたいと思っています。
住宅ローン控除の基本
住宅ローン控除とは、自宅購入時に利用できる税制上の優遇措置です。この制度を活用することで、一定の条件を満たす場合には、所得税や住民税からの控除が受けられます。これにより、税金の軽減が図られ、実質的にお金が戻ってくることになります。
住宅ローン控除とは
住宅ローン控除は、住宅購入に伴う負担を軽減するための制度です。具体的には、住宅ローンの年末残高に応じた一定割合が、最大で10年間の期間にわたって各年の所得税から控除されます。また、上限額は購入した住宅の種類や、取得時期によって異なります。
適用条件について
住宅ローン控除の適用を受けるためには、いくつかの条件があります。主な条件は次の通りです:
住宅ローン控除の対象期間
住宅ローン控除は、特定の期間にわたって適用されます。具体的には、住宅取得の年から始まり、最長で10年間控除が受けられます。つまり、控除は毎年適用されるものであり、期間中の年末残高に基づいて所得税の控除が行われます。
控除が適用される期間
控除が適用される期間は、住宅を取得した年から始まります。例えば、2023年に住宅を購入した場合、2023年から2032年までの10年間が控除の対象期間となります。控除は毎年、住宅ローンの年末残高の一定割合に基づき計算され、各年の所得税から差し引かれます。この制度の利用条件を満たすなら、毎年控除を受けられます。
お金が戻ってくるタイミング
住宅ローン控除によってお金が戻ってくるタイミングは、税務署への手続きによって決まります。具体的には、確定申告を行った年の税金から控除額が差し引かれます。
確定申告の時期
確定申告は毎年、通常、2月16日から3月15日までの期間に行われます。この期間内に申告を完了させることで、控除を受けるための手続きが整います。控除を受けるには、住宅ローンの残高証明書や、必要な書類を用意することが重要です。
控除金額が戻ってくるまでの流れ
控除金額が戻ってくる流れは次の通りです。
- 確定申告の提出: 必要書類を添えて申告を行う。
- 税務署の審査: 提出後、税務署が申告内容を確認する。
- 還付金の計算: 計算が完了すると、還付金額が決定される。
- 還付金の受け取り: 通常、申告から約1ヶ月以内に指定の口座に振り込まれる。
控除を受けるための手続き
住宅ローン控除を受けるためには、いくつかの手続きを踏む必要があります。具体的には、必要な書類を揃え、申告方法を理解することが重要です。
必要書類の準備
まずは、必要書類の準備から始めましょう。以下の書類が必要です。
- 住宅ローン契約書:借入金額や契約内容を確認できます。
- 年末残高証明書:金融機関から発行され、年末の残高が記載されています。
- 確定申告書:自分で記入し、提出する必要があります。
- 住民票:居住地を証明するために必要です。
- 所得証明書:前年の総所得額を確認するために提出します。
必要書類が揃ったら、内容を確認して不備がないようにしましょう。
申告方法の詳細
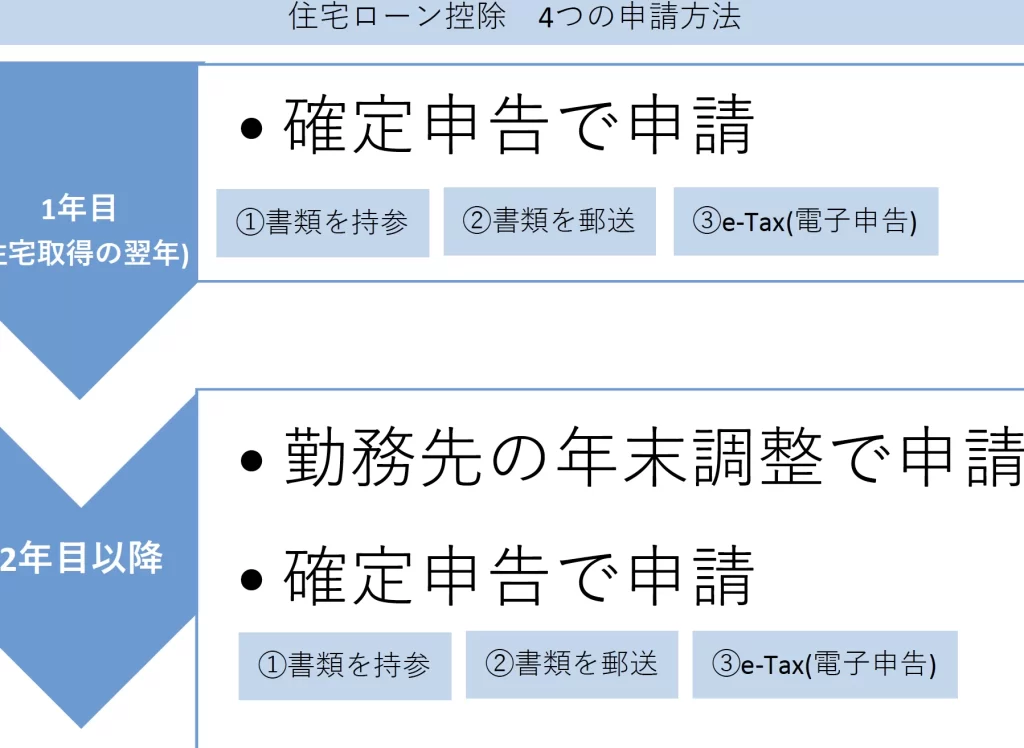
申告方法については、以下のステップに沿って行います。まず、確定申告の期間は毎年2月16日から3月15日です。この期間に申告を行うことで、控除を受ける手続きを進めます。
- 申告書の記入:必要事項を記入し、控除額を計算します。税務署のウェブサイトには、記入例もあります。
- 提出方法の選択:直接税務署に持参するか、郵送またはオンラインで提出することができます。オンライン申告では手続きが簡略化され、迅速に行えます。
- 審査の待機:申告後、税務署による審査が行われます。問題がなければ、控除額が確定します。
住宅ローン控除のメリット
住宅ローン控除には、さまざまな経済的なメリットがあります。私たちの生活に直接影響を与えるこれらの利点を見ていきましょう。
経済的な利点
住宅ローン控除により、所得税の負担が軽減されます。この控除を受けることで、毎年の税金から一定額が差し引かれ、結果的に手元に残るお金が増えます。具体的には、控除率は最大で1%程度ですが、住宅ローンの年末残高に基づいて計算されるため、実際には数万円から数十万円の税金が戻ってくることがあります。私たちの生活費や貯蓄に大きな影響を与えることになると考えられます。
また、住宅を購入することで得られる資産価値の上昇も見逃せません。京浜東北線沿いの地域など、人気エリアの住宅は時間と共に資産価値が上がる傾向があります。このようなエリアに住宅を持つことで、長期的には売却益も期待できるのです。
他の制度との併用
住宅ローン控除は、他の税制優遇制度とも併用できます。たとえば、すまい給付金や住宅取得等資金の贈与税非課税制度などと組み合わせることで、さらに税負担を軽減できる場合があります。このため、私たちが計画する住宅取得の際には、各制度の条件をよく理解し、どのように活用できるか考えることが重要です。
まとめ
住宅ローン控除は私たちにとって大きな経済的メリットをもたらす制度です。適切な手続きを踏むことで、毎年の税金が軽減され、手元に残るお金が増えます。お金が戻ってくるタイミングを把握し、必要な書類を整えて確定申告を行うことが重要です。
この制度を有効に活用することで、住宅購入の際の負担を軽減し、将来的な資産価値の向上も期待できます。私たちが住宅ローン控除を正しく理解し活用することで、より良い住環境を手に入れる手助けとなるでしょう。