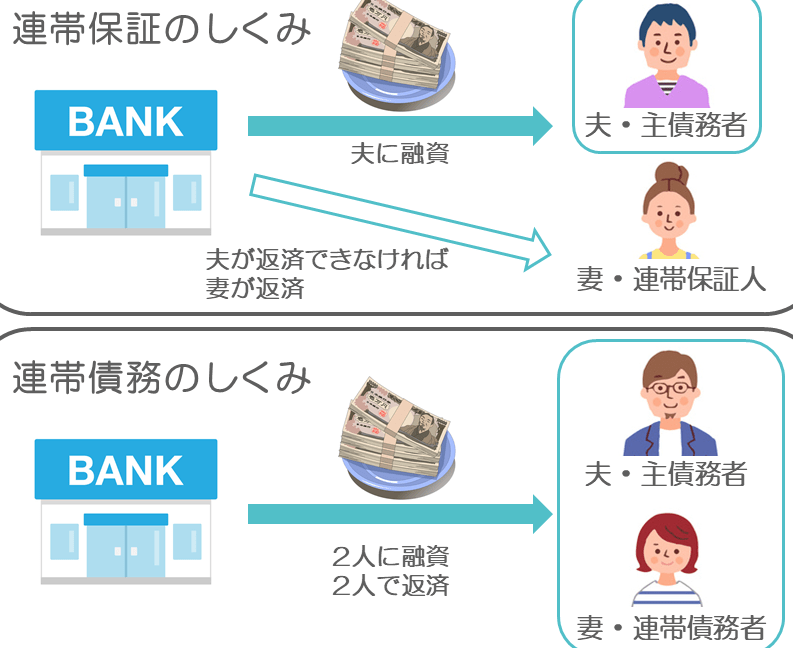
住宅ローンを組む際に、連帯保証人を誰に頼むかは非常に重要な決断です。この選択は、私たちの将来の経済状況や信用に大きな影響を与える可能性があります。信頼できる人に頼むことで、安心して住宅購入を進められますが、誰にお願いすれば良いのか迷うことも多いでしょう。
住宅ローンの基本知識
住宅ローンは、住宅を購入するための重要な手段です。通常、金融機関から資金を借りて、その返済を数十年にわたって行います。特に、連帯保証人の存在は、金利や借入限度に影響を与えることがあります。
まず、住宅ローンの構造について理解する必要があります。一般的に、ローンは元金と利息を組み合わせた返済方式が用いられます。また、返済計画は借入額や融資期間によって変わります。そのため、契約条件や必要書類のチェックが欠かせません。
次に、連帯保証人の役割も重要です。連帯保証人は主な借り手が返済できない場合に、代わりに負債を返済する責任を持ちます。このため、信頼できる人物に連絡することが必要です。そして、金融機関は、連帯保証人の信用状況も考慮します。
さらに、借入金額の決定要因も注目すべき点です。住宅の価格、頭金、収入、そして負債比率が重要な要素です。これらの要因を把握することで、適切な借入額を算出できます。
連帯保証人の役割
連帯保証人は、主な借り手が返済できない場合に代わりに返済の責任を負う人です。この役割には、特定の義務とリスクが伴います。連帯保証人の選択は、住宅ローンを利用する上で極めて重要な要素です。
連帯保証人とは
連帯保証人は、借り手と連携し、借金の返済を確保するための人物です。通常、連帯保証人は親族や信頼できる友人であることが一般的です。法的には、連帯保証人は主借り手が返済を行わない場合に、借金を肩代わりする責任が生じます。自己の資産や信用が大きく影響を受けるため、連帯保証人になることは慎重に検討すべきです。
連帯保証人のメリット・デメリット
連帯保証人にはいくつかのメリットとデメリットがあります。
メリット
- 信用力向上: 連帯保証人の信用が借り手の信用力を引き上げ、より良い金利が得られる可能性がある。
- ローン承認の確率アップ: 返済能力が保障されるため、 loans の承認されやすくなる。
- 契約の信頼性: 連帯保証人がいることで、金融機関にとってのリスクが軽減される。
デメリット
- 財政的リスク: 連帯保証人の責任が想定以上の負担になることがある。借り手が返済できない場合、全額を負担することに。
- 人間関係への影響: 返済のトラブルが連帯保証人と借り手の関係を悪化させることがある。
- 法律的リスク: 連帯保証人になることで、法的に拘束されるリスクが伴う。
誰に頼むべきか
連帯保証人を選ぶ際の選択肢は主に親族と友人・知人の二つです。それぞれの特徴を理解することで、最適な相手を見つけやすくなります。
親族に頼む場合
親族に連帯保証人を依頼することで、信頼感が得られます。親族は通常、家庭の事情や経済状況を理解しているため、コミュニケーションが円滑に進むことが多いです。ただし、以下のような点を考慮する必要があります。
- 経済的信頼性:親族の信用力が個人の住宅ローンに影響するため、安定した収入が期待できます。
- 関係性の影響:経済的な問題が生じた場合、親族間の関係が悪化する可能性があります。
- プライバシーへの配慮:ローン契約によって個人的な情報が共有されるため、プライバシーの観点も重要です。
親族の場合、特に親や兄弟姉妹が選ばれやすいです。
友人や知人に頼む場合
友人や知人に連帯保証人を頼む選択肢もあります。この場合のポイントは、まず関係性の深さです。信頼できる友人であれば、相手もこちらをサポートしたい気持ちが強いはずです。また、以下の要素も考慮しましょう。
- 直接的なコミュニケーション:友人との関係が円滑であるため、話し合いや確認がスムーズです。
- 責任の理解:連帯保証の責任について、友人にはしっかりと説明する必要があります。
- 返済計画の共有:具体的な返済計画を示すことで、安心感を与えられます。
連帯保証人を頼む際の注意点
連帯保証人を選ぶ際にはいくつかの重要な要素があります。信頼できる関係を築くことが、住宅ローンの審査をスムーズに進めます。
信用の確認
信用の確認が欠かせない。連帯保証人にふさわしい人物を選ぶためには、その人の信用情報を確認することが重要です。金融機関は連帯保証人の信用力を評価し、ローンの承認に影響を与えます。以下の事項を確認すると良いでしょう。
これらの情報を把握すれば、適切な選択ができます。強い信用を持つ人物を選ぶことで、ローンの条件が有利になる可能性が高まります。
事前の話し合いの重要性
事前の話し合いは必須である。連帯保証人に依頼する前に、本人との十分な話し合いが必要です。相手の同意を得ることが、信頼関係を築きます。特に以下をしっかりと話すべきです。
まとめ
私たちは、住宅ローンを借りる際の連帯保証人選びの重要性を再確認します。信頼できる人物を選ぶことで、将来的な経済的安定と信用の向上を図れます。そのため、以下のポイントも考慮することが求められます。
- 親族と友人・知人の特徴: 親族を選ぶ場合、信頼感を得やすいですが、関係性に影響を及ぼす可能性があります。一方で、友人や知人に頼る場合、コミュニケーションがスムーズですが、責任の理解が必須です。
- 選ぶ際の注意点: 信用情報の確認や、収入状況の把握は選択の鍵です。事前に返済計画やリスクをしっかり話し合い、信頼関係を構築することが大切です。
- メリットとデメリット: 連帯保証人による利点として、ローン承認の確率が上がることが挙げられます。しかし、財政的リスクや人間関係への影響も忘れてはいけません。
結論
住宅ローンの連帯保証人選びは私たちの将来に大きな影響を与える重要なステップです。信頼できる人物を選ぶことで経済的な安定を図れるだけでなく、信用の向上にもつながります。親族や友人・知人それぞれの特性を理解し、慎重に選ぶことが求められます。
また、連帯保証人としての責任やリスクについてしっかり話し合うことが、信頼関係を築く鍵となります。これらのポイントを意識することで、安心して住宅ローンを利用できる環境を整えることができるでしょう。私たちが適切な選択をすることで、より良い未来を築いていけると信じています。