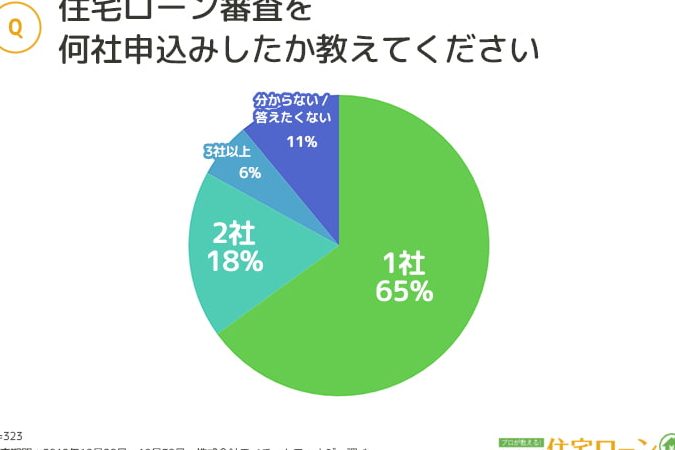
住宅ローンの審査は、私たちの夢のマイホームを手に入れるための重要なステップです。でも、住宅ローンの審査は何社まで受けるべきなのか、迷ったことはありませんか?複数の金融機関で審査を受けることで、より良い条件を見つけるチャンスが広がりますが、何社までが適切なのかは悩ましい問題です。
住宅ローン 審査の基礎知識
住宅ローンの審査は、私たちがマイホームを取得するための重要なプロセスです。審査を受ける際には、いくつかのポイントを理解しておくことが大切です。
住宅ローンの種類
住宅ローンには、いくつかの種類があります。以下のリストで、主な種類を説明します。
- 固定金利型ローン: 金利が契約時に決まり、返済期間中変動しない。
- 変動金利型ローン: 金利が市場の動向に応じて一定期間ごとに変化する。
- フラット35: 35年返済の固定金利ローンで、資金使途は住宅購入に限る。
- 借換ローン: 現在の住宅ローンを、より有利な条件のローンに借り替えるもの。
それぞれの選択肢には特徴があるため、私たちのライフスタイルや返済能力に応じて選ぶべきです。
審査の流れ
審査の流れは以下のステップで進行します。
- 申請書の提出: 必要な書類を用意し、金融機関に提出する。
- 事前審査: 提出した書類に基づいて、金融機関が仮審査を行う。
- 本審査: 事前審査が通過した後、詳細な審査が行われる。
- 契約と融資実行: 審査に通過すれば、契約を結び融資が実行される。
何社まで審査を受けるべきか
複数社審査のメリット
- 選択肢の拡大: 複数社で審査を受けることで、異なる金利や条件を比較できます。
- 条件の改善: 各金融機関の提示する条件が異なるため、最も良いオファーを選べます。
- 競争効果の利用: 他社の条件を元に交渉することで、より優遇された条件を引き出せることがあります。
- 安心感の向上: 複数の審査結果を元に、自分に適したプランを選ぶことで、安心して借入ができます。
複数社審査のデメリット
- 時間の消費: 複数社での手続きや審査は時間がかかります。
- 信用情報への影響: 審査を受けるたびに信用情報に照会が残るため、過剰な審査はマイナス影響を及ぼす可能性があります。
- 混乱の可能性: 情報が多くなると、選択に迷うことがあるかもしれません。
- 申請書類の準備: 各社ごとに提出書類が異なるため、手間がかかります。
審査基準の違い
住宅ローンの審査基準には、金融機関ごとに異なる点がいくつかあります。これらの基準を理解することで、最適な選択肢を見つけやすくなります。
銀行と信金の違い
銀行と信用金庫(信金)の住宅ローン審査には、いくつかの顕著な違いがあります。一般的に、銀行は審査基準が厳しく、収入や返済能力を厳格に評価します。信金は地域密着型で、柔軟な審査を行うことが多いです。このため、信金には審査が通りやすい傾向があります。以下は、両者の違いをまとめたものです。
- 審査の厳しさ:銀行は高い基準を持つことが多く、信金は柔軟性がある。
- 金利の違い:一般的に、銀行の金利は低いが、信金の方が条件が良い場合もある。
- 融資額:銀行の方が高額融資が可能なことが多い。
各社の審査基準
各金融機関の審査基準は多岐にわたりますが、共通して見られるポイントはいくつかあります。それぞれの機関によって異なるものの、主要な基準は以下のとおりです。
- 収入の安定性:収入が安定しているかどうかが重要視されます。
- 信用情報:過去の信用情報が良好であることが求められます。
- 自己資金:頭金の額は、審査に影響する要因となります。
- 勤続年数:勤続年数が短いと審査に不利になる場合があります。
審査申し込みのタイミング
住宅ローンの審査申し込みタイミングは、マイホーム取得計画において重要です。計画的に進めることで、審査結果を最大限活用できます。
住宅購入計画との関係
住宅購入は人生の大きな決断です。事前にしっかりとした計画を立てることで、スムーズに審査が進みます。私たちは、資金計画や生活設計を事前に確認し、申請する金融機関を選定します。具体的には以下の要素を考慮します。
- 生活スタイル: 家族構成や今後のライフプランが影響します。
- 収入の安定性: 審査基準において重視されます。
- 自己資金: 頭金の額により、条件が変わります。
これらの要素をしっかり検討することで、スムーズな審査申し込みにつながります。
最適なタイミング
住宅ローンの審査申し込みには、最適なタイミングがあります。急がず、準備を整えることが重要です。特に次のポイントに注意しましょう:
- 金利動向: 金利が低い時期に申し込むと、より有利な条件が期待できます。
- 入居予定日: 早めに申し込むことで、入居までの期間を確保できます。
- 情報収集: 複数の金融機関の条件を比べる余裕が必要です。
まとめ
住宅ローンの審査は、私たちのマイホーム取得において重要なステップです。**複数の金融機関で審査を受けることにより、異なる金利や条件を比較できることがメリットとして挙げられます。**これにより、最も有利なオファーを選択できる可能性が高まります。また、他社の条件を活用して交渉することも、より良い条件を引き出す手助けになります。
一方で、**複数社での審査には注意が必要です。**時間がかかるだけでなく、信用情報への影響や申請書類の準備の手間も考慮すべき点です。これらのデメリットを理解し、計画的に進めることが大切です。
さらに、住宅ローンにはいくつかの種類があります。**固定金利型や変動金利型、フラット35そして借換ローンの特徴は、私たちのライフスタイルや返済能力に応じた選択が必要です。**各金融機関の審査基準も異なり、特に銀行と信用金庫では審査の厳しさに違いがあります。これは収入や返済能力を評価する際に影響を与えます。
Conclusion
住宅ローンの審査は私たちのマイホーム取得において欠かせないプロセスです。複数の金融機関での審査を通じて、最良の条件を見つけることが可能ですが、時間や信用情報への影響も無視できません。私たちが自分のライフスタイルや返済能力をしっかりと考慮し、慎重に選択することで、より良い結果を得られるでしょう。
金融機関ごとの審査基準を理解し、適切なタイミングで申し込むことが成功の鍵です。これらのポイントを押さえ、賢い選択をしていきましょう。