住宅ローン控除は、多くの人にとって大きな助けとなる制度です。しかし、税務署からの書類がいつ届くのか、気になる方も多いのではないでしょうか。私たちもこの疑問に直面したことがあります。住宅ローン控除の申請をスムーズに進めるためには、書類の受け取り時期を把握することが重要です。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際に受けられる税金の優遇制度です。この制度は、多くの人に経済的な負担を軽減する助けとなります。具体的な制度の内容について詳しく見ていきます。
住宅ローン控除とは
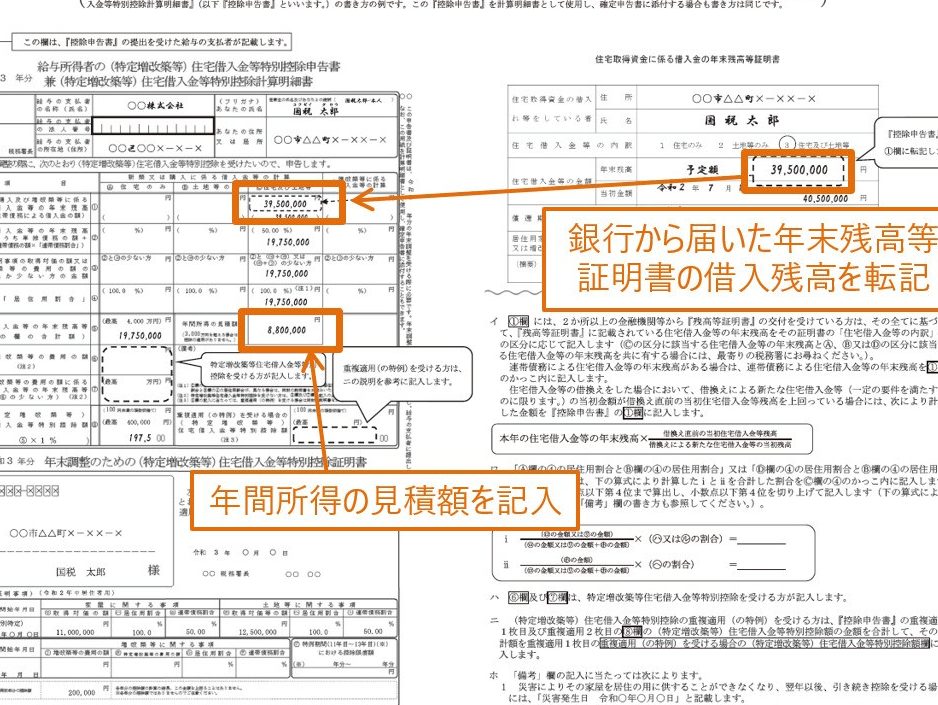
住宅ローン控除は、住宅ローンの年末残高に基づいて所得税が軽減される制度です。具体的には、ローン残高の1%を上限として、最大で13年間の控除が可能です。この制度を利用することで、長期間にわたり安定した税負担軽減が期待できます。例えば、住宅ローン残高が3,000万円であれば、年間の控除額は30万円となります。
申請の条件
住宅ローン控除を受けるためにはいくつかの条件があります。主な条件は以下の通りです。
- 住宅の取得:控除対象となる住宅は、自己居住用である必要があります。
- ローンの契約:住宅ローンは、金融機関からの借入れであることが求められます。
- 手続きの期限:申請は、初年度の確定申告期間内に行う必要があります。
税務署からの書類
税務署からの書類は、住宅ローン控除の申請において非常に重要です。私たちは、その受け取り時期についてしっかりと理解しておく必要があります。以下では、必要な書類とその送付時期について詳しく説明します。
必要書類一覧
住宅ローン控除の申請に必要な書類は、以下の通りです。
- 申告書類: 所得税の確定申告書。
- 借入証明書: 金融機関から発行された住宅ローンの残高証明書。
- 住民票: 申請者の居住地が確認できる住民票。
- 新築・購入証明書: 住宅の新築や購入を証明する契約書または登記簿謄本。
- 適格証明書: 所得税法に基づく適格住宅の証明書。
必要書類を一式揃えることで、申請がスムーズに進行します。
書類が届くタイミング
書類が税務署から届くタイミングは、住宅ローン控除において非常に重要です。通常、書類は確定申告の期間に合わせて送付されます。このタイミングを把握することで、申請手続きがスムーズに進行します。
届く前の準備
書類が届く前に準備が必要です。以下の項目を確認しておきましょう。
- 確定申告書の作成: 申告書を事前に用意し、必要な情報を入力しておく。
- 金融機関からの残高証明書の請求: 住宅ローンを借りている金融機関に連絡し、残高証明書を発行してもらう。
- 住民票の準備: 現在の居住地の住民票を取得しておく。
- 契約書や登記簿謄本の整理: 住宅の購入を証明する書類を整理しておく。
- 適格住宅の証明書の確認: 適格住宅であることを証明する書類を確認しておく。
これらを整えておくことで、書類が届いた後に手続きが迅速に進められます。
届いた後の手続き
書類が届いたら、速やかに手続きを行います。具体的には次の手順を守りましょう。
- 内容の確認: 届いた書類が正しいかどうか、内容を確認する。
- 必要書類の添付: 確定申告書に、必要な書類を添付する。
- 申告期間中の提出: 確定申告の期間内に書類を提出することを忘れずに。
- 受領の確認: 申請後、税務署からの受領確認を必ずチェックする。
住宅ローン控除の注意点
住宅ローン控除を申請する際には、いくつかの重要な事項を確認することが必要です。特に、申請に関わる期限とよくあるトラブルについて知っておくことで、スムーズな手続きを促進できます。
申請の期限
住宅ローン控除の申請には、厳密な期限が設定されています。具体的には、初年度の確定申告はローン取得年の翌年、つまり翌年の2月16日から3月15日までの期間内に行う必要があります。この期限を過ぎると、控除を受けられなくなる可能性があるため注意が必要です。また、毎年の申告は所得税の確定申告と同時に行う必要があるため、例年同じ時期に書類の準備が必要です。
よくあるトラブル
住宅ローン控除の申請に関するトラブルには、主に以下の項目が挙げられます。
結論
住宅ローン控除の申請において税務署からの書類の受け取りは非常に重要です。私たちがこれらの書類をスムーズに受け取ることで申請手続きが円滑に進みます。必要な書類を事前に整え確認することで、申請の際のトラブルを避けることができます。
確定申告の期限を意識しながら準備を進めることが大切です。私たちがしっかりと対策を講じることで、住宅ローン控除を最大限に活用し、税金の軽減を実現できるでしょう。