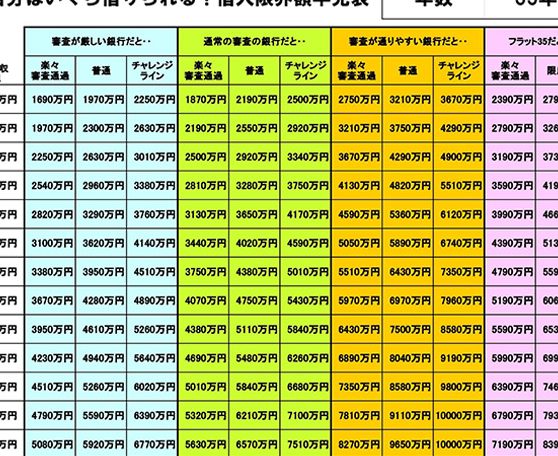
住宅ローンを考えるとき、私たちが最初に気になるのは「パートでいくら借りられるのか」ということです。特に、パートタイムで働く私たちにとって、収入の安定性や借入額の上限は重要なポイントです。実際、どのくらいの金額を借りることができるのかを知ることで、夢のマイホームに一歩近づくことができます。
住宅ローンとは何か
住宅ローンは、家を購入するための借入金であり、その返済は通常数十年にわたります。私たちが住宅を持つためには、このローンを利用することが一般的です。住宅ローンの金利、期間、返済額などが重要な要素となります。
住宅ローンにはいくつかの種類があります。例えば、
これらの選択肢から自分に合ったプランを選ぶことが重要です。また、パートタイムで働く私たちにとって、安定した収入を証明することもローンの審査に影響します。年収や勤続年数が審査基準になることが多いです。
パート収入と住宅ローン
パート収入は住宅ローンの審査において重要な役割を果たす。特に、安定した収入を示すことが借入可能額を左右するため、正確な収入証明の提出が求められる。
収入証明の重要性
収入証明は、住宅ローンの審査において必須のドキュメントであり、審査基準に影響を与える。一般的に以下の書類が必要となる:
- 給与明細: 通常3ヶ月分を提出する必要がある。
- 源泉徴収票: 年間の収入を証明するもので、前年の分が求められることが多い。
- 勤務契約書: 雇用形態や勤続年数を示す。
これらの書類は、収入の安定性を証明し、信頼性を高める役割を果たす。したがって、適切に用意することが、高額な住宅ローンへの道を開く。
税金の取り扱い
税金の取り扱いも、住宅ローンの審査において重要である。所得税の控除や、特例を利用することで、実質的な所得が変わることがあるため、税務状況を理解することが求められる。具体的には:
- 基礎控除: 所得から一定額が引かれることで、課税所得が減少する。
- 住宅ローン控除: 住宅購入に伴う負担を軽減するため、借入金利の一部が控除される仕組みがある。
パートで借りられる住宅ローンの限度額
パートタイムで働く人々が借りられる住宅ローンの限度額は、様々な要因によって決まります。特に、収入の安定性や金利、借入期間などが大きな影響を与えます。
金利の影響
金利は借入可能額に直接的な影響を持ちます。金利が高いと、返済額も増加しやすく、借入可能額が減少する傾向があります。以下の点が重要です。
- 国の政策や市場の動向が金利に影響を与える
- 固定金利か変動金利かによって、返済計画が変わる
- 低金利の場合、より多くの額を借りる余地が生まれる
近年の低金利環境により、パートタイム労働者でも借入可能額が増加することが期待されています。
借入期間の選択
借入期間の選択も、住宅ローンの限度額に一役買います。通常、短期の方が金利が低いため、総支払額が小さくなります。ポイントは以下の通りです。
- 短期でプランを選ぶと、総負担が軽減される
- 長期借入を選択すると、返済額が少なくなるが、総支払額は増える
- 収入やライフプランに応じて最適な期間を選ぶことが重要
住宅ローンの申し込みプロセス
住宅ローンの申し込みには、いくつかの重要なステップが存在します。これらのステップを理解し、適切に準備することで、スムーズな申請が可能になります。
必要書類の準備
申請に必要な書類を正確に用意することは、住宅ローンの審査において重要です。以下の書類が一般的に必要になります:
- 収入証明書:給与明細(通常3ヶ月分)や源泉徴収票(前年分)
- 勤務契約書:雇用契約を示し、職業の安定性を証明
- 本人確認書類:免許証やパスポートなどの公的身分証明書
これらの書類によって、我々の収入の安定性や信用力がアピールされます。場合によっては、銀行による追加の書類要求があるため、余裕を持って対応することが大切です。
申請の流れ
住宅ローンの申し込みの流れは以下のようになります:
- 仮審査の申請:必要書類を金融機関に提出し、仮審査を受けます。
- 本申込:仮審査が通過したら、本申込を行い、正式な契約を進めます。
- ローン契約の締結:契約内容を確認し、署名押印します。
- 融資実行:契約後、資金が指定口座に振り込まれ、物件購入が進行します。
住宅ローンの返済計画
住宅ローンの返済計画は、借入金額や金利、返済期間などを考慮して組み立てる必要があります。適切な返済計画を立てることで、経済的な負担を軽減できる。まず、借入金の総額を算出し、月々の返済額を明確にすることが重要です。
モーゲージシミュレーションを利用して、試算を行うのが一般的です。シミュレーションでは、以下の要素に注目します:
各要素の理解が進むと、目標を設定しやすくなります。さらに、早期返済を行いたい場合のプランも考慮する必要があります。余剰資金を返済に充てることで、利息負担を軽減できる。
我々は、自分のライフスタイルや将来の計画を踏まえた返済計画を作成することが大切です。具体的な目標設定や、家計の見直しを行うことも効果的です。ホームバイザーやファイナンシャルプランナーへの相談も推奨される。
住宅ローンの変動金利や固定金利の選択肢があるため、それぞれの利点を検討します。市場の金利動向を注視することで、より有利な条件を選ぶことが可能です。固定金利を選ぶ場合、将来の返済額が安定する利点がある。
Conclusion
住宅ローンを考える際にはパートタイムで働く私たちにとっても多くの選択肢があります。収入の安定性を示すことが借入可能額に大きな影響を与えるためしっかりとした準備が必要です。必要書類を整えた上での申請がスムーズな進行を助けます。
また金利や借入期間の選択も重要な要素です。これらを適切に組み合わせることで、私たちのライフスタイルに合った返済計画を立てることができます。夢のマイホームを手に入れるための一歩を踏み出しましょう。