住宅を購入する際、私たちが気になるのは「住宅ローン控除いくらもらえる」かということです。この控除は、家計に大きな影響を与える可能性があるため、知識を持っておくことが重要です。実際、控除額は年々変動し、私たちの選択次第で大きなメリットを得られることもあります。
住宅ローン控除の基本
住宅ローン控除は、住宅を取得した際に利用できる重要な税制優遇措置です。私たちの家計における負担を軽減するための仕組みとして、多くの方が利用しています。控除額は、年々税制改正によって変更されるため、正確な情報が必要です。
定義と目的
住宅ローン控除は、私たちが住宅ローンを利用して住宅を購入、改築、または新築した場合に、支払った利息に対して所得税を軽減するための制度です。この目的は、住宅取得を促進し、家計の負担を減らすことです。例えば、2021年度の控除額は最大で年間40万円です。
適用条件
住宅ローン控除を受けるためには、いくつかの条件を満たす必要があります。主な条件は以下の通りです。
- 住宅要件:購入した住宅の床面積が50㎡以上であること。
- 居住要件:住宅に住むことが条件で、居住開始から6ヶ月以内に居住を開始する必要があります。
- 借入要件:借入額が一定金額以上で、融資機関が認めたものであること。
- 年間所得要件:私たちの年間所得が一定の基準を満たす必要があります。
控除額の計算方法
住宅ローン控除の金額は、いくつかの要素を考慮して計算されます。具体的な控除額を算出するには、必要な情報を正確に把握することが重要です。
計算に必要な情報
控除額を計算する際には、次の情報が必要です。
- 借入金額: 住宅ローンの借入総額。
- 借入期間: 住宅ローンの返済期間。
- 年利率: 住宅ローンの金利。
- 居住開始年月日: 住宅に住み始めた日。
- 年間所得金額: 控除を受ける年の総所得金額。
この情報を元に、控除税額を算出します。
具体例を挙げた計算
例えば、私たちが以下の条件で住宅ローンを組んだ場合を考えます。
- 借入金額: 3,000万円
- 借入期間: 35年
- 年利率: 1.0%
- 居住開始年月日: 2022年4月1日
- 年間所得金額: 600万円
この場合、控除額の計算方法は以下のようになります。
- 利息額の計算: 初年度の利息は借入金額に年利率を掛けて計算します。つまり、3,000万円 × 1.0% = 30万円。
- 控除額の算出: 初年度の利息30万円が控除対象になる場合、控除額は最大で40万円まで可能ですので、こちらが適用されます。
- 次年度以降の控除額: 次年度以降は、返済に伴って利息額が減少します。したがって、控除額も年々変動します。
住宅ローン控除の申請手続き
住宅ローン控除を受けるには、特定の手続きを踏む必要があります。このプロセスを理解することで、有利な控除を確実に活用できます。
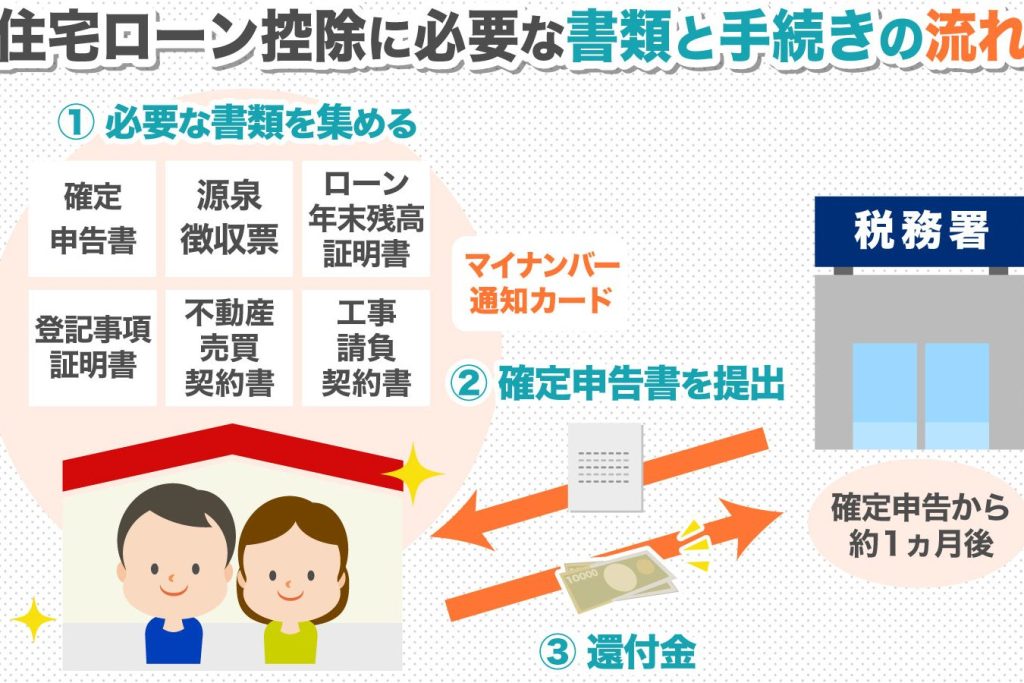
申請に必要な書類
住宅ローン控除の申請に際して、以下の書類が必要です。
- 住宅借入金等特別控除申告書: 税務署から入手可能です。手続きの基本となります。
- 借入金の契約書: ローンの詳細が記載されている公式文書です。
- 住宅の登記事項証明書: 不動産登記所から取得します。所有権の証明となります。
- 住民票: 現在の住居を証明するために必要です。
- 年収証明書: 所得税確定申告書など、自身の年収を明確にするための書類です。
これらの書類を準備することで、スムーズな申請を実現します。
申請の流れ
申請の流れは、以下の通りです。
- 必要書類の準備: 前述の書類を全て揃えます。
- 税務署への提出: 書類を揃えたら、最寄りの税務署に提出します。
- 控除の適用: 申請内容が確認され、問題がなければ控除が適用されます。
- 年度ごとの更新: 毎年、控除を受けるために前年の申告を基に更新します。
住宅ローン控除のメリットとデメリット
住宅ローン控除には、さまざまなメリットとデメリットがあります。それぞれの特性を理解することが、賢い住宅購入につながります。
メリット
住宅ローン控除は、税金の軽減を通じて家計を助ける。具体的には、住宅購入時に支払った利息分が所得税から控除されるため、実質的な負担が軽くなります。例えば、年間最大40万円の控除が可能です。また、住宅を購入する促進策としても機能します。
長期的に見れば、返済総額の減少が期待できる。控除により、実際に払う利息が少なくなり、総じて返済額が減ります。さらに、控除を受けることで、税金を還付されることもあります。
住環境の改善にもつながる。控除を利用しやすい場合、より良い場所に住むことができ、生活の質が向上します。
デメリット
住宅ローン控除には、適用条件が存在します。例えば、控除を受けるためには、購入した住宅の床面積や年間所得に関する基準を満たす必要があります。これにより、条件を満たさないと恩恵を受けられないこともあります。
控除を受けるための手続きが煩雑になることがある。必要書類の準備や税務署への提出は、時間がかかる場合があります。これにより、控除を受けるまでのプロセスが面倒に感じることもあります。
まとめ
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。この控除を活用することで税金の軽減や返済総額の減少が期待できるため、しっかりと理解しておくことが大切です。
適用条件や申請手続きがあるものの、正しく利用すれば大きなメリットを享受できます。私たちが賢い選択をすることで、住宅購入がよりスムーズで負担の少ないものになるでしょう。住宅ローン控除をうまく活用し、理想の住まいを手に入れましょう。