住宅ローンの借り換えを考えている私たちにとって、どこが最適な選択肢なのかは非常に重要です。金利や手数料、条件などを比較することで、より有利な借り換え先を見つけることができます。 しかし、多くの情報がある中で、どれを信じればいいのか迷うこともありますよね。
住宅ローン 借り換えのメリット
住宅ローンの借り換えには多くの利点がある。我々は、その中でも特に重要なポイントを以下に示す。
低金利の恩恵
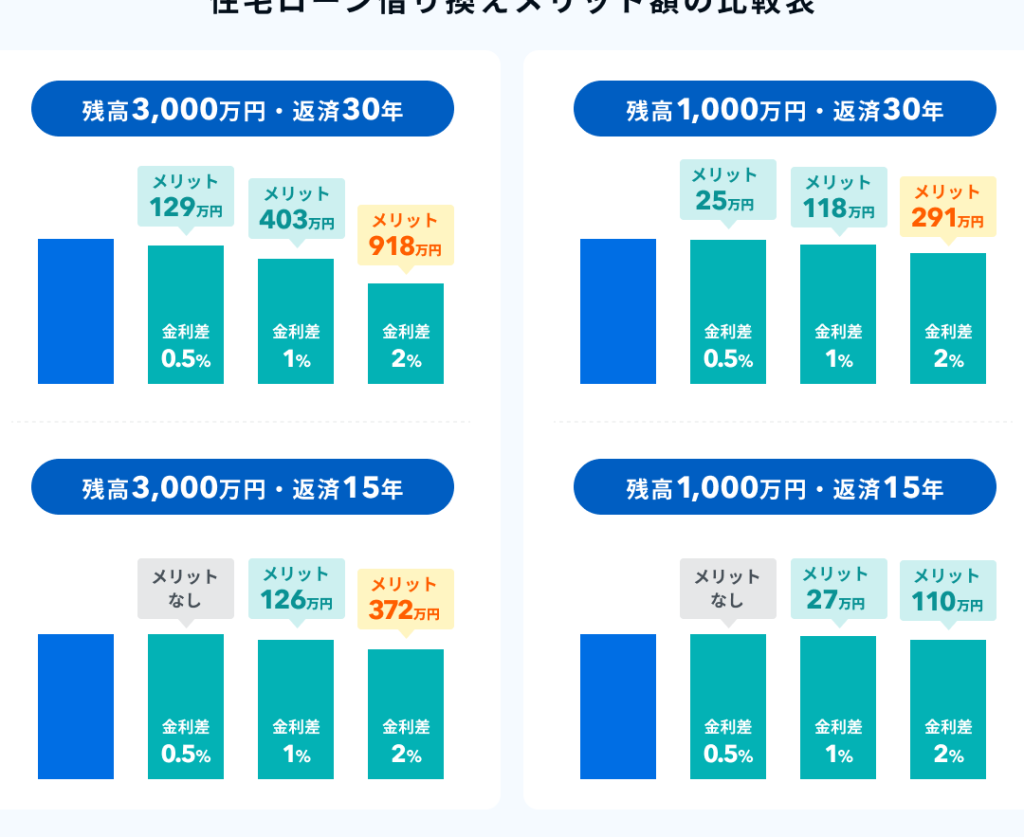
低金利で新たな契約を結ぶことで、総返済額が大幅に減少する。市場金利が下がった場合、借り換えを行うことでより良い条件で融資を受けられる。具体的には、例えば1%の金利差であれば、数百万円単位でのコスト削減につながることもある。さらに、固定金利から変動金利へ移行することで、一時的に月々の返済額を軽減できる可能性も考慮される。
住宅ローン 借り換えのデメリット
住宅ローンの借り換えにはいくつかのデメリットが存在します。これらを理解することで、より良い判断ができるでしょう。
手続きの手間
借り換えに伴う手続きは煩雑です。まず、必要な書類を揃えることから始まります。具体的には、収入証明や資産状況を示す書類などが含まれます。また、新しい金融機関との契約も求められます。このように、多くのステップがあるため、時間と労力がかかります。そして、場合によっては専門家への相談も必要になることがあります。
手数料について
借り換え時には様々な手数料が発生します。以下は主な手数料です:
- 事務手数料: 新たな契約に際し発生する費用
- 印紙税: 契約書に貼付する税金
- 抵当権設定登記費用: 新しいローンの担保設定に必要な費用
- 保証料: 金融機関によって求められる場合があります
借り換え先の選び方
借り換え先を選ぶ際には、いくつかの重要なポイントに注目することが大切です。金利や返済条件について十分に比較検討し、最適な金融機関を見つけましょう。
金利の比較
金利は借り換えの成功に直結します。各金融機関が提供する金利を細かく比較することで、大きな節約につながる可能性があります。例えば、0.5%の金利差でも、数百万円単位で総返済額が変わることがあります。また、固定金利と変動金利のどちらが自分たちに合っているかも考慮しましょう。
- 各金融機関の最新金利情報を収集
- 固定・変動それぞれのメリットとデメリットを理解
- 期間限定キャンペーンなど特別オファーも確認
返済条件の確認
返済条件によって毎月の負担が大きく異なることがあります。新しい住宅ローン契約では、返済期間や繰上げ返済手数料なども重要な要素です。これらをしっかり把握して、自分たちに合ったプランを選びましょう。
- 返済期間:短期型と長期型、それぞれの影響評価
- 繰上げ返済手数料:発生有無や費用について調査
- その他諸費用:事務手数料や保証料なども考慮
オススメの金融機関
住宅ローンの借り換えに最適な金融機関を選ぶことは、条件や金利を比較する上で非常に重要です。ここでは、特に注目すべき2つのタイプの金融機関を紹介します。
メガバンク
メガバンクは、多くの場合、安定した金利と豊富なサービスを提供しています。大手行による安心感があり、以下の特徴があります。
- 低金利: 競争力がある低金利プランを提供している。
- 多様なプラン: 固定金利や変動金利など、多様な選択肢がある。
- 全国的なネットワーク: 支店が多く、対面でのサポートも充実している。
ただし、手数料や諸費用についてもしっかり確認する必要があります。また、新規契約時には審査が厳しい場合もあります。
ネット銀行
ネット銀行はコスト削減による魅力的な金利を提案しています。オンライン中心で運営されており、そのメリットには次のようなものがあります。
- 低い手数料: 物理的店舗がないため、手数料が抑えられている。
- 簡単な手続き: 申し込みプロセスがシンプルで迅速。
- 高い金利優遇: 特典付きの商品も多く、高い返済能力向上につながる。
住宅ローン 借り換えの流れ
住宅ローンの借り換えには、いくつかのステップがあります。計画的に進めることで、スムーズな手続きを実現します。
事前の準備
まずは、必要な書類を整えることが重要です。以下が主な書類です:
- 本人確認書類:運転免許証や健康保険証
- 収入証明書:給与明細や確定申告書
- 現在の住宅ローン契約書:借入先と条件を確認するため
また、金利や返済額を比較するために、複数の金融機関から情報を集めます。具体的には、最新の金利情報や各種手数料について調べることが求められます。
借り換え手続き
次に、正式に借り換え手続きを行います。金融機関との契約締結が必要であり、この際注意すべきポイントがあります。例えば、
- 審査基準:新しい融資先によって異なるため、自分たちの状況に合った条件を理解しておく。
- 手数料:事務手数料や抵当権設定登記費用など、新たに発生するコストも考慮する。
Conclusion
住宅ローンの借り換えは、私たちにとって大きなメリットをもたらす可能性があります。金利や手数料をしっかり比較し、自分たちに最適な金融機関を選ぶことで、返済負担を軽減するチャンスが広がります。
ただし、手続きや費用についての理解も欠かせません。計画的に進めることで、スムーズな借り換えが実現できるでしょう。情報収集を怠らず、自分たちのライフスタイルや条件に合ったプランを見つけていきましょう。このプロセスは一見複雑ですが、一歩一歩進めていくことで理想の住宅ローンへと近づけます。