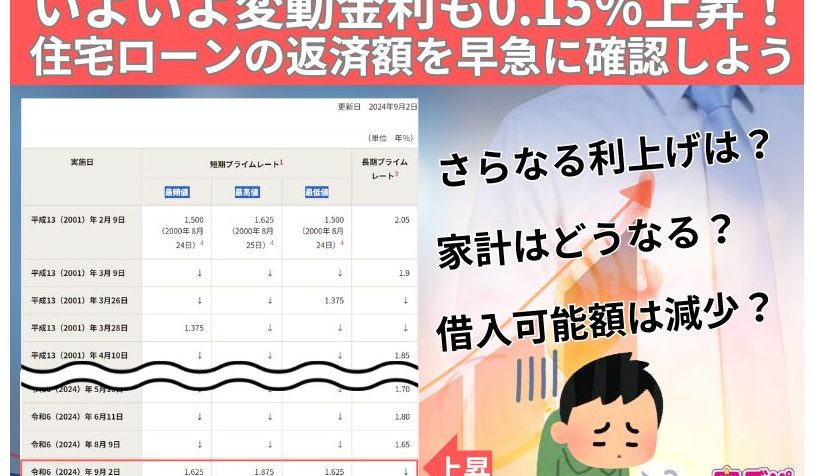
住宅ローンを考えるとき、特に気になるのが住宅ローンの変動金利はいくらですかという点です。変動金利は市場の動向に影響されるため、借り入れを検討する私たちにとっては重要な要素です。金利が上昇すれば返済額も増える可能性があり、慎重に見極める必要があります。
住宅ローンの変動金利とは
住宅ローンの変動金利は、経済情勢に左右される金利体系です。変動金利の形成要因を理解することで、私たちがどのように返済額に影響を及ぼすかを考慮できます。
定義と特徴
変動金利とは、市場金利に基づいて定期的に見直される金利のことです。特徴は以下の通りです。
これらの特徴から、変動金利はリスクと利益が共存する借入方法です。
変動金利の仕組み
変動金利は、基準金利と呼ばれる指標に連動しています。この基準金利に対して一定のマージンが加算され、借り手の金利が決まります。具体的な仕組みは以下の通りです。
現在の住宅ローンの変動金利
現在の住宅ローンの変動金利は、金融市場の影響を受けて変化し続けます。具体的な金利は、各金融機関やその時の経済状況によって異なります。私たちは、最新の情報を把握することが重要です。
金利の推移
近年の変動金利は、以下のように推移しています。
| 年月 | 変動金利 (%) |
|---|---|
| 2021年1月 | 0.5 |
| 2021年7月 | 0.45 |
| 2022年1月 | 0.4 |
| 2022年7月 | 0.35 |
| 2023年1月 | 0.55 |
| 2023年7月 | 0.6 |
この表からもわかるように、変動金利は時折上昇し、時には下降する傾向があります。市場の不安定さや経済指標によって影響を受けやすく、注意深く見守る必要があります。
各金融機関の金利比較
住宅ローンを検討する際には、各金融機関の金利を比較することが不可欠です。例えば、以下のような金融機関があります。
- A銀行: 変動金利 0.55%
- B銀行: 変動金利 0.60%
- C銀行: 変動金利 0.53%
変動金利のメリットとデメリット
メリット
- 低い初期金利は、固定金利と比べて一般的に魅力的です。このため、初期の返済額を抑えることが可能です。
- 市場に応じた変動で、金利が下がると返済額も減少し、経済情勢に便乗した利益を得られます。
- 期間中の金利見直しによって、迅速に変動に対応でき、適切なタイミングで借り入れを行えば有利な条件で返済を続けられます。
デメリット
- 金利上昇のリスクは大きく、経済が悪化すると金利が急上昇し、返済負担が増加します。
- 将来的な不透明感が強く、前もって支払い額を正確に予測できないため、計画を立てる難しさがあります。
- 長期的なコストの不安定さが伴い、将来の金利が低い場合でも、返済に長期間付き合わなければならなくなる可能性があります。
住宅ローンを選ぶ際のポイント
住宅ローンを選ぶ際には、いくつかの重要なポイントを考慮する必要があります。特に変動金利に関連する要素は、返済計画に大きな影響を与えるため、慎重な判断が求められます。
返済計画の立て方
返済計画は、住宅ローンの基本です。私たちが計画を立てる際に確認すべきポイントは以下です。
- 返済額の設定: 毎月の返済額を具体的に設定し、自分たちの収入に合わせた無理のないプランを立てます。
- 借入期間の選定: 借入期間を選ぶことで、金利の変動に対する影響を軽減できます。一般的には、長期に渡る借入ほど月々の返済が少なくなります。
- ボーナス返済の考慮: ボーナス時に追加で支払うことで、総返済額を減少させる手段を検討します。これにより、金利変動のリスクを分散できます。
返済計画は定期的に見直すことも大切です。生活環境や金利の状況によって、見直すことで最適な返済方法を維持できます。
金利変動リスクの理解
金利変動リスクは変動金利の特性であり、無視できない要素です。リスクを理解するためのポイントは以下です。
- 市場金利の影響: 変動金利は市場金利に連動して変化します。市場の動向を常にチェックすることが必要です。
- 金利上昇に対する備え: 将来的に金利が上昇する可能性を考慮し、予測を基にした計画を立てます。上昇時には返済額が増加するため、余裕を持った計画を推奨します。
- 複数の金融機関の比較: 変動金利を提供する金融機関は多く、高い金利から低い金利まで様々です。契約前にしっかりと比較することで、自分たちに合った選択が可能になります。
Conclusion
変動金利の住宅ローンは私たちにとって魅力的な選択肢ですがリスクも伴います。市場の動向に敏感であり金利の変動が直接返済額に影響を与えるため慎重な検討が必要です。各金融機関の金利を比較し自身の返済計画をしっかり立てることで将来的な不安を軽減できます。
私たちは変動金利のメリットとデメリットを十分に理解し自分たちに合った最適な選択をすることが大切です。これからの経済情勢を見守りながら賢い借入を心がけていきましょう。