住宅を購入する際、多くの人が直面するのが住宅ローンの期間です。どれくらいの年数で返済するのが最適なのか、悩む方も多いでしょう。私たちが選ぶローンの年数は、月々の返済額や総支払額に大きく影響します。
住宅ローンの基礎知識
住宅ローンは、住居を購入するための重要な資金源です。私たちが住宅を所有する際、返済年数や金利など、様々な要因を考慮する必要があります。
住宅ローンとは
住宅ローンとは、住宅を購入するための借入金です。借入金は、金融機関から提供され、購入した住宅を担保とします。一般的には、借入金を一定期間内に返済する必要があります。返済の方法としては、元利均等返済や元金均等返済などがあります。これにより、月々の返済額や総返済額に大きな影響を与えます。
住宅ローンの種類
住宅ローンには主に以下のような種類があります。
- 固定金利型: 金利が借入期間中一定です。安定した返済が可能です。
- 変動金利型: 金利が市場金利に応じて変動します。初期は金利が低く設定されることが多いですが、変動に注意が必要です。
- フラット35: 最長35年の固定金利で、返済の多様性があります。条件に合った借入が可能です。
住宅ローンの期間について
住宅ローンの返済期間は、借入れる金額やライフスタイルに大きく影響します。選択肢を理解することで、自分に合った期間を見つけやすくなります。
住宅ローンの一般的な期間
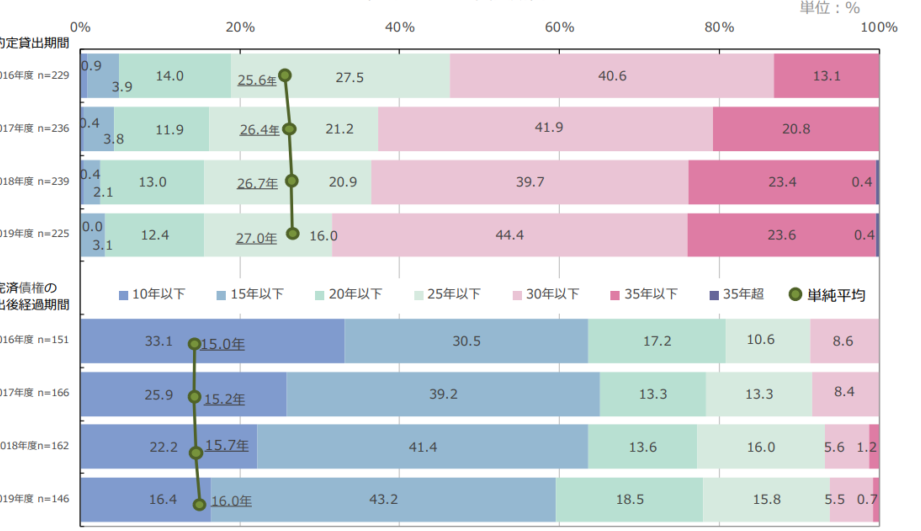
住宅ローンの一般的な返済期間は、通常10年から35年です。この間に、借入金の総額や月々の返済額が変わります。具体的には以下のような選択肢があります:
- 10年:高額の月々返済、短い期間での返済が特徴。
- 20年:バランスの取れた選択肢、負担がやや軽減。
- 30年:月々の返済が少なく、比較的負担が軽いが、総支払額が増える。
最もポピュラーな期間は30年ですが、年齢や将来の計画に応じて選びます。
期間の選び方
期間の選び方は、個々の経済状況やライフステージに依存します。我々は以下の要因を考慮することが重要です:
- 収入:安定した収入であれば、短い返済期間を選択しやすい。
- 将来計画:転職や引越しを考えているなら、柔軟な選択肢が良い。
- 金利:金利が低いときに長期に借りることで、総支払額が減少。
住宅ローンの期間によるメリット・デメリット
住宅ローンの期間選びは重要です。短期と長期、それぞれのメリットとデメリットを理解することが、賢い選択につながります。
短期住宅ローンのメリット
短期住宅ローンにはいくつかの優れた点があります。
- 利息が少ない。短期間で返済するため、総利息額が小さくなります。
- 早期返済が可能。資産を早く自由にでき、将来のプランに余裕が生まれます。
- 金利が低いことが多い。短期ローンは一般的に金利が低めに設定されています。
短期住宅ローンは、確かな計画性と資金繰りに自信がある人に向いています。
短期住宅ローンのデメリット
一方で、短期住宅ローンには注意点もあります。
- 月々の返済額が大きい。返済期間が短い分、毎月の負担が重くなります。
- 資金繰りが厳しい場合がある。特に収入が不安定な場合、厳しい返済が家計を圧迫します。
短期ローンは、高い返済能力が求められることを理解しておくべきです。
長期住宅ローンのメリット
長期住宅ローンにも魅力があります。
- 月々の返済が楽。期間が長いため、負担が軽減されます。
- 急な支出に対応しやすい。余裕を持った返済計画が立てやすく、ライフスタイルの変化にも対応可能です。
長期住宅ローンは、生活が安定していない方や予算に余裕が欲しい方には適しています。
長期住宅ローンのデメリット
しかし、長期住宅ローンには欠点も存在します。
- 総利息が多くなる。長期間の返済により、支払う利息が大きくなります。
- 返済完了まで長い時間がかかる。住宅の資産が自分のものとなるまでに時間が必要です。
長期ローンは、利息負担が増えることを白状しておくべきです。
住宅ローンの返済計画
住宅ローンの返済計画は、適切な期間を選び、返済額をシミュレーションすることが重要です。これにより、将来の資金計画や生活設計に役立つデータを得られます。
返済額のシミュレーション
返済額のシミュレーションには、いくつかの要素が含まれます。具体的には、借入金額、金利、返済期間などです。例えば、以下のように計算できます。
- 借入金額: 3000万円
- 金利: 1.5%
- 返済期間: 30年
この場合、月々の返済額は約10万千円になります。金利や期間が変わると、返済額も変動します。したがって、実際の借入条件に基づいてシミュレーションを行うことが必要です。オンラインのローンシミュレーターを利用することで、手軽にシミュレーションが可能です。
返済期間の見直し
返済期間の見直しは、ライフスタイルの変化や経済状況に合わせて行うべきです。たとえば、収入が増加した場合には、短期間での返済を検討することがあります。逆に、経済的な負担を軽減したい場合には、長期間の返済を選択することも一つの方法です。
まとめ
住宅ローンの返済期間は非常に重要な要素であり、選択することで月々の返済額や総支払金額に大きな影響を与えます。一般的には、返済期間は10年から35年の範囲があり、それぞれの期間ごとに特徴と利点が異なります。例えば、30年返済はポピュラーですが、年齢や将来の計画も考慮する必要があります。
短期の住宅ローンでは、利息が少ないことがメリットですが、月々の返済額が大きくなる傾向があります。一方で、長期の住宅ローンは月々の負担が軽いですが、総利息が増えるリスクがあります。長短の違いをよく理解し、個々の経済状況やライフスタイルに適した選択をすることが大切です。
Conclusion
住宅ローンの返済期間は私たちの経済的な未来に大きな影響を与えます。選択する期間によって、月々の返済額や総支払額が変わり、ライフスタイルや将来の計画に応じた柔軟な対応が求められます。短期と長期のメリット・デメリットを理解し、シミュレーションを行うことで、より自分に合った選択ができるでしょう。
私たちが住宅ローンを選ぶ際には、慎重に考え、必要に応じて見直しを行うことが重要です。これにより、安心して住宅購入を進めることができるでしょう。