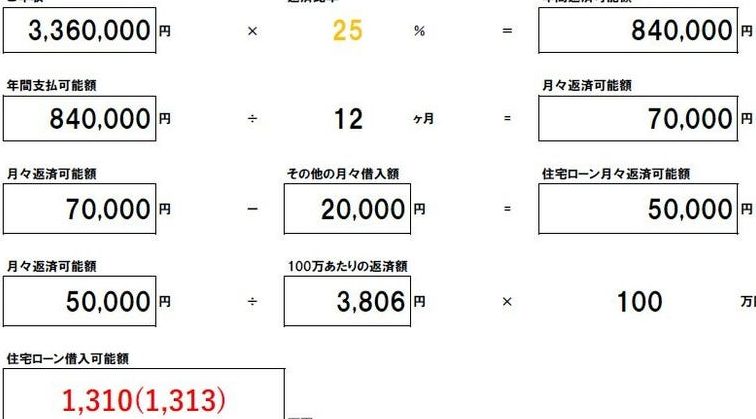
住宅ローンを考えるとき、私たちはまず「総額はいくらになるのか?」という疑問を抱きます。家を買うことは人生の中で最も大きな投資の一つであり、正確な総額を把握することは非常に重要です。私たちが理解しておくべきことは、金利や返済期間、頭金の額など、様々な要素が総額に影響を与えるということです。
住宅ローン 総額いくらの基本
住宅ローンの総額を把握するのは非常に重要です。総額には金利、返済期間、頭金の額などが大きく影響します。これらの要素を理解することで、計画的な資金管理が可能になります。
住宅ローンの仕組み
住宅ローンは、個人が不動産を購入するための融資です。主な仕組みは次のとおりです。
- 貸出金額: 不動産の購入価格の大部分、通常は80%以上をカバーします。
- 金利: ローンに適用される割合で、固定金利と変動金利があります。
- 返済期間: 一般的に10年から35年で、長期的な視点から返済計画を立てます。
- 毎月の返済額: 利息や元本を含む金額で、家計に与える影響を考慮することが必要です。
このように、住宅ローンは複数の要素が絡み合っており、総額は、それらがどのように組み合わさるかによって決まります。
総額の算出方法
住宅ローンの総額を算出するには以下の手順があります。
- 購入価格の確認: 不動産の実際の価格を把握します。
- 頭金の決定: 通常、10%から20%を準備します。
- 融資額の計算: 購入価格から頭金を引いた額がローン額です。
- 金利の適用: 適用される金利に基づいて、利息の総額を算出します。
- 返済期間の設定: 返済にかかる期間を決めます。
住宅ローンの種類
住宅ローンにはさまざまな種類があり、それぞれ特徴があります。特に、ローンの選択は返済総額に大きく影響します。以下に、一般的な住宅ローンの種類を詳しく説明します。
フラット35の特徴
フラット35は、長期固定金利型の住宅ローンです。このタイプのローンは、契約時に決まった金利が借入期間中ずっと適用されます。主な特徴には以下が含まれます。
- 安定した返済計画: 金利が固定されるため、毎月の返済額が変わらず、将来の資金計画が立てやすい。
- 長期借入が可能: 最長35年までの借入が可能で、ゆとりのある返済設計が可能。
- 手数料が明確: ローン手数料や返済方法があらかじめ決まっているため、資金計画が立てやすい。
変動金利型の特徴
変動金利型は、金利が市場の金利に応じて変動する住宅ローンです。このタイプの特徴には次の点があります。
- 初期金利の低さ: 最初の数年は低金利が適用されることが多く、初期コストを抑えやすい。
- 市場金利の影響: 経済状況に応じて金利が上下するため、返済総額は市場動向に左右される。
- 短期的な資金計画: 金利の変動があるため、将来的な返済額の見込みが立てにくいことがある。
住宅ローンの総額に影響する要因
住宅ローンの総額には、多くの要因が影響します。これらの要因を理解することで、より適切な資金計画を立てることができます。
物件の価格
物件の価格は住宅ローンの総額に直接影響を与える重要な要素です。物件の購入価格が高いほど、融資を受ける額も増えます。具体的には、以下の点を考慮しましょう。
物件の価格をしっかり把握することが、適切な住宅ローン額を選ぶ第一歩になります。
金利と返済期間
金利と返済期間は、住宅ローンの総額を大きく左右する要因です。金利の設定方法や返済期間の選択肢によって、最終的に返済する金額が異なります。具体的な考慮点は次の通りです。
住宅ローンのシミュレーション
住宅ローンのシミュレーションは、総額を把握するための重要なステップです。具体的な数値をもとに、返済計画を明確にする助けになります。
シミュレーションツールの使い方
シミュレーションツールを使うと、簡単に自分に合った住宅ローンの条件を試すことができます。以下の手順で操作してみましょう。
- 購入価格を入力
まず、購入したい物件の価格を入力します。
2. 頭金の設定
次に、頭金の額を入力します。一般的には物件価格の20%を目安にすることが多いです。
3. 金利の選択
固定金利または変動金利を選択します。金利の設定によって、総額が大きく変わります。
4. 返済期間の指定
返済期間を設定します。一般的な期間は25年から35年です。
5. シミュレーション結果の確認
最後に、シミュレーション結果を確認し、毎月の返済額や総返済額をチェックします。
しっかりとこれらの要素を入力することで、非常に具体的な資金計画が得られます。
具体的なシミュレーション例
以下では、具体的な数値を使ったシミュレーション例を示します。
| 購入価格 (万円) | 頭金 (万円) | 金利 (%) | 返済期間 (年) | 毎月の返済額 (円) | 総返済額 (円) |
|---|---|---|---|---|---|
| 3,000 | 600 | 1.5 | 35 | 95,000 | 39,900,000 |
| 4,000 | 800 | 1.0 | 30 | 118,000 | 42,360,000 |
| 5,000 | 1,000 | 2.0 | 25 | 210,000 | 63,000,000 |
結論
住宅ローンの総額を把握することは、私たちの資金計画において非常に重要です。金利や返済期間、頭金の額など、さまざまな要素が総額に影響を与えるため、それぞれをしっかり理解しておく必要があります。
シミュレーションツールを活用することで、具体的な数値をもとに返済計画を立てることができ、安心して住宅購入に臨むことができます。最適な住宅ローンを選ぶことで、私たちの未来に向けた資金管理がより計画的になるでしょう。