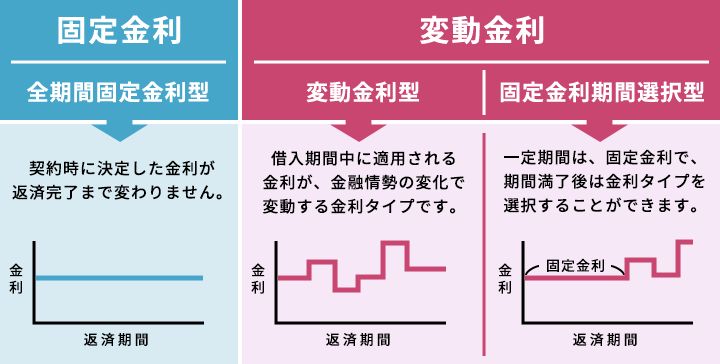
住宅ローンを考えるとき、私たちがよく耳にするのが固定金利の選択です。では、固定金利とは一体何なのでしょうか?金利が変わらないことで、将来の返済計画が立てやすくなるメリットがありますが、その反面、変動金利と比べるとどのような違いがあるのでしょう。
住宅ローン 固定金利の基本
住宅ローンの固定金利は、借入期間中に金利が変わらないことが特徴です。これにより、返済金額が一定で計画が立てやすくなります。固定金利を選ぶことで、金利変動のリスクを避けられます。
固定金利の定義
固定金利の意味は、契約時に設定された金利が住宅ローンの返済期間中ずっと変わらないことです。たとえば、10年や20年といった固定期間が設定され、その間は金利の上昇や下降に影響されません。多くの金融機関が提供する固定金利商品には、通常の金利が適用されますが、選択肢は多様です。
固定金利のメリット
固定金利には、いくつかの重要なメリットがあります。具体的には:
- 返済計画の安定性: 将来の返済額が明確なため、資金計画が立てやすいです。
- 金利変動リスクの回避: 金利上昇の影響を受けず、安心して返済が可能です。
- 予算管理の容易さ: 固定の返済額により、月々の生活費とローン返済のバランスが取りやすくなります。
住宅ローンの種類
住宅ローンには多くの種類があり、私たちのニーズに応じた選択が可能です。各種類の特徴を理解することで、最適なローンを選ぶ助けになります。
固定金利ローン
固定金利ローンは、契約時に決定された金利が返済期間中ずっと変わらない形式です。これにより、将来の返済額が予測しやすく、安定した返済計画を立てやすくなります。返済額は一定であり、金利変動の影響を受けません。例えば、金利が上昇した場合でも、私たちの固定金利は変わらないため、経済の変動に左右されない安心感があります。
固定金利を選ぶ理由
固定金利の住宅ローンには、様々な理由があり、借入者に多くのメリットを提供します。金利が契約時に固定されることで、将来的な資金計画が立てやすくなるのです。
経済の影響
経済の変動は金利にも影響を与えますが、固定金利を選択することで、その影響を受けにくくなるのです。具体的には以下のポイントが挙げられます。
このように、経済変動の影響を受けない固定金利の選択は、賢明な選択といえるでしょう。
将来の資金計画
将来の資金計画においても、固定金利は大きな役割を果たします。次の点を考慮しましょう。
住宅ローンの借入条件
住宅ローンの借入条件は、適切な返済プランを選択する上で不可欠です。私たちが考慮すべき重要な要素は、借入額、返済期間、金利の設定方法などです。
金利の設定方法
金利の設定方法は、住宅ローンのコストに直接影響します。一般的には、以下の方法で金利が決まります。
- 変動金利: 経済状況によって金利が変更される。市場金利の動きに影響を受けやすいため、注意が必要。
- 固定金利: 契約時に設定された金利が期間中変わらない。これにより、返済計画が立てやすくなる。
私たちの選択によって、将来の金利負担が大きく変わります。
借入額と返済期間の関係
借入額と返済期間の関係は、私たちの毎月の返済額に影響を与えます。具体的には、以下の点を考慮しましょう。
- 借入額: 高額な借入額は、月々の返済負担を増やす。
- 返済期間: 短期間での返済は、毎月の支払いが大きくなる一方で、総利息が少なくなる。
住宅ローン市場のトレンド
住宅ローン市場では固定金利の選択肢が注目されています。特に、金利の安定性が借り手に安心感を与えている状況です。私たちのニーズに合わせた住宅ローンの選択が重要です。
最近の金利動向
最近の金利動向については、以下の要素が影響を与えています。
- 中央銀行の政策金利:中央銀行が示す金利の変更が全体の市場に影響します。
- インフレーション率:インフレの上昇が金利を押し上げる要因となります。
- 経済指標:GDP成長率や雇用データが経済全般の見通しに影響し、金利動向に繋がります。
これらの要素が重なり合い、固定金利の決定に重要な役割を果たしています。特に、金利が上昇傾向にある場合、固定金利を選択することによる利点がさらに際立ちます。
競争環境の変化
住宅ローン市場の競争環境も変化しています。特に、以下の点が重要です。
- 新しい金融機関の参入:多くの新興金融機関が市場に参加し、低金利の提供を行っています。
- オンラインプラットフォームの普及:インターネットを利用した手続きが一般化し、利便性が向上しています。
- 顧客特化型サービスの増加:各金融機関が特定の顧客ニーズに応じたサービスを展開するようになっています。
結論
固定金利の住宅ローンは、私たちにとって非常に魅力的な選択肢です。金利の変動から解放されることで、安心して長期的な資金計画を立てられます。特に経済が不安定な時期には、返済額が一定であることが大きなメリットとなります。
また、借入条件や返済計画をしっかりと理解することで、より自分たちに合った住宅ローンを選ぶことが可能です。市場の変化や金利動向を注視しつつ、賢い選択をしていきましょう。私たちの未来のために、固定金利の選択肢をぜひ検討してみてください。