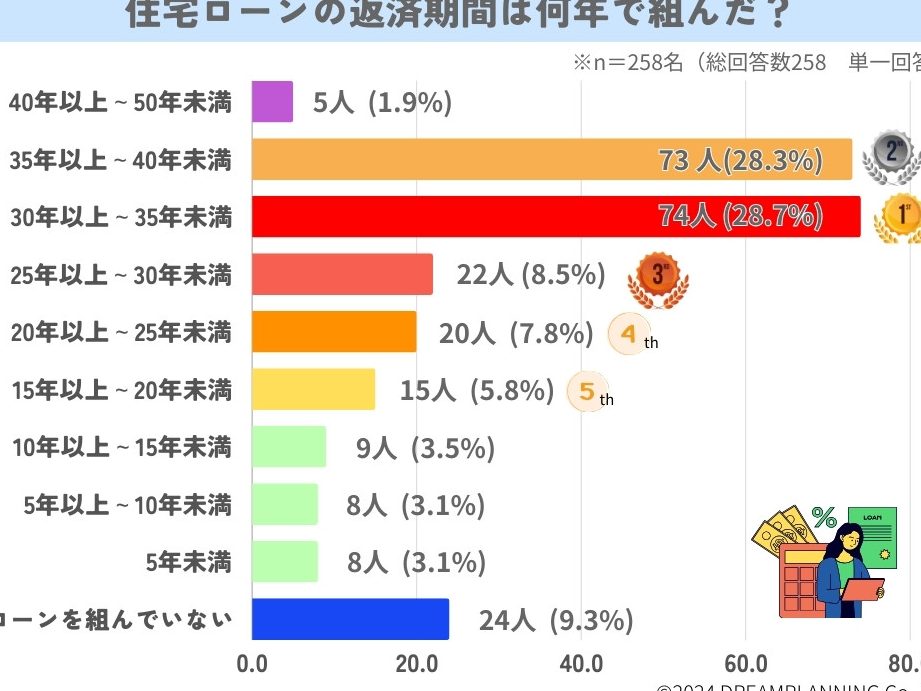
住宅ローンを組む際、**何年で返済するのが最もお得なのか**は、多くの人が考える重要なポイントです。長期間のローンは月々の負担が軽くなる一方、総支払額は増えてしまいます。逆に短期間での返済は、利息を大幅に減らせる可能性がありますが、毎月の支出が増えることもあります。
住宅ローンの基礎知識
住宅ローンは多くの人々にとって、マイホーム取得の重要な手段です。私たちはこのローンの基本を理解し、より良い選択ができるようにしたいと考えています。
住宅ローンとは
住宅ローンとは、住宅を購入するために金融機関から借り入れる資金のことです。借入金は、利息を含めて一定の期間内に返済されます。通常、住宅ローンは20年から35年の期間で設定され、多くの人々がこの期間内に返済を行います。一般的に、確実な収入があることが借入の条件となります。返済の基本は、元本に利息を加えた金額を月々支払う形で構成されます。
住宅ローンの種類
住宅ローンには主に以下のような種類があります:
- 固定金利型:金利が借入期間中一定で、長期間にわたり安定した返済額が特徴です。
- 変動金利型:金利が市場金利に連動し、変動することで毎月の返済額が変わるタイプです。
- 期間選択型:一定期間は固定金利、その後は変動金利に切り替わるプランです。
- フラット35:長期固定金利で、35年の返済期間を設定できる住宅ローンです。
住宅ローンの期間選び
住宅ローンの期間選びは、返済計画において重要な要素です。返済期間に応じて返済額や金利が変わるため、慎重な選択が求められます。
短期ローンのメリット
短期ローンには、いくつかの明確なメリットがあります。例えば、以下のポイントが挙げられます。
- 利息負担の軽減: 短期間での返済により、支払う利息が少なくなり、総支払額が減少する。
- 早期完済の安心感: 返済を早く終えることで、金銭的なストレスが軽減される。
- 資産形成の促進: 完済後の資産状況が早く改善され、次の投資が可能になる。
短期ローンは、早期に住宅を完全に所有したい方にとって魅力的です。
長期ローンのメリット
長期ローンには、安定した家計を支えるための利点があります。具体的には、以下の点が挙げられます。
- 月々の返済負担の軽減: 長期での返済により、毎月の返済額が少なくなり、家計に余裕が生まれる。
- 金利変動のリスク回避: 固定金利の長期ローンは、金利が上昇しても影響を受けにくい。
- ライフスタイルに合わせた返済: 返済期間を長く設定することで、ライフスタイルに応じた資金計画がしやすくなる。
住宅ローンの金利と期間の関係
住宅ローンの金利と返済期間は、返済計画において非常に重要な要素です。金利の種類や設定が、総支払額に大きな影響を与えます。
固定金利と変動金利
- 固定金利: 返済開始時に金利が決定し、期間中は変わらない。長期的な計画が立てやすく、将来の金利上昇リスクを回避できる。
- 変動金利: 市場金利に応じて変動するため、初期の金利が低く設定されることが多い。しかし、将来的に金利が上昇するリスクが伴う。これにより、返済額が増加する可能性がある。
選ぶ金利タイプによって、返済計画やライフスタイルに合った選択ができる。例えば、固定金利は長期間の安定を求める人に向いている。一方で、変動金利は初期の低コストを優先する借り手に魅力的かもしれない。
金利が選択に与える影響
金利の高低が住宅ローンの総支払額に直接影響する。具体的には、金利が1%上昇するだけで、総支払額が数百万円単位で増加することもある。金利設定により、以下の要素が変化する。
- 月々の返済額: 金利が低いほど、月々の返済額が軽減される。
- 総支払額: 長期にわたる利息の累積により、トータルで支払う金額が増える。
お得な住宅ローンの選び方
住宅ローンの選択には、しっかりとした返済計画が必須です。計画を立てることで、経済的な負担やリスクを減少させ、自身のライフスタイルに応じた最適なローンの利用が可能になります。
返済計画の重要性
返済計画は、住宅購入後の経済的安定に直結します。具体的には、以下の点を考慮することが大切です。
- 返済期間の設定: 短期での返済は利息の軽減に繋がりますが、月々の負担が増加します。一方で、長期ローンは月々の支出を抑えますが、総支払額が増える可能性があります。
- 収入の変動: 将来の収入に不安がある場合、月々の負担が軽い長期ローンを選ぶことが賢明です。
- 生活費とのバランス: 住宅ローンの返済が生活費を圧迫しないよう、支出全体を見直す必要があります。
適切な返済計画によって、無理のない返済が実現でき、精神的な負担も軽減されるでしょう。
住宅ローン控除の活用
住宅ローン控除制度を上手に活用すれば、経済的なメリットが大きくなります。この制度は、住宅ローンを利用している人が所得税の一部を控除できる内容です。具体的なポイントは以下の通りです。
- 控除対象: 住宅ローンの借入額に基づき、所得税から控除が受けられます。
- 最大控除額: 年間で控除可能な最大金額は、借入額や返済の進捗により異なります。
- 制度の利用: 新たに住宅を購入する際には、この控除を受けられる条件を確認し、必要な手続きを行うことが重要です。
結論
住宅ローンの返済期間を選ぶ際は自分たちのライフスタイルや経済状況をしっかりと考慮することが重要です。短期ローンと長期ローンそれぞれのメリットを理解しつつ、自分たちに最適な選択をすることで、経済的な負担を軽減できます。
また金利の選択も大きな影響を与えるため、固定金利と変動金利の特徴を把握し、賢い判断を下すことが求められます。住宅ローン控除制度を活用することで、さらなる経済的メリットを享受できる点も見逃せません。これらを踏まえ、しっかりとした返済計画を立てて、安心してマイホームを手に入れましょう。