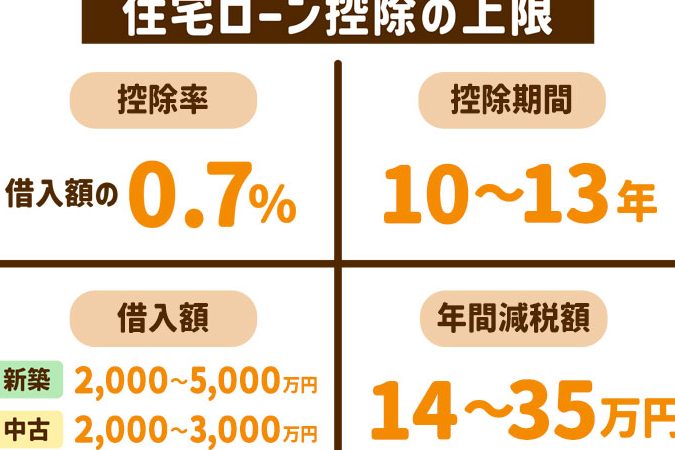
住宅を購入する際、多くの人が気にするのが**住宅ローン減税と所得税の関係**です。私たちも、住宅ローンを利用する際にどれだけの税金が軽減されるのか気になりますよね。この制度を上手に活用することで、家計に大きな影響を与えることができます。
住宅ローン減税の概要
住宅ローン減税は、住宅を取得する際に適用される税制優遇制度です。この制度では、住宅ローンの借入金利に対して、一定の条件を満たす場合に所得税が軽減されます。具体的には、住宅ローン残高に応じて、最大で年末時点の残高の1%が所得税から控除されます。
この控除額は、年に数万円から数十万円となり、家計負担を軽減する助けになります。また、控除が適用される期間は最長で10年と定められています。このため、住宅購入時に計画的に利用することが重要です。
要件として、新築住宅や中古住宅の取得が対象となっており、居住を開始してから一定の期間内に申請が必要です。また、所得制限が設けられているため、一定以上の年収がある場合、控除の適用が制限されることもあります。私たちは、住宅ローン減税を最大限に活用するために、これらの情報をしっかり理解しておくことが重要です。
所得税との関係
住宅ローン減税は所得税と密接に関係しています。この制度を活用することで、所得税の軽減が可能になります。
所得税の基本知識
所得税は個人の所得に対して課税される税金で、給与や自営業の収入が含まれます。居住者には累進課税が適用され、所得が増えるほど税率も上昇します。この仕組みによって、高所得者ほど多くの税金を支払うことになります。所得税は、年に一度確定申告を行い、その結果に基づいて納税額が決まります。
住宅ローン減税の仕組み
住宅ローン減税は住宅ローンの借入金に対して所得税を軽減する制度です。具体的には、住宅ローンの残高に応じた控除が受けられます。控除額は、年末時点の残高の1%が基本です。この控除は最長10年間適用され、新築や中古の住宅が対象となります。
| 住宅ローン残高 (万円) | 控除額 (万円) |
|---|---|
| 1,000 | 10 |
| 2,000 | 20 |
| 3,000 | 30 |
住宅ローン減税の計算方法
住宅ローン減税を理解するには、計算方法を把握することが欠かせません。具体的には、控除額は住宅ローン残高に基づいて算出されます。それでは、どのように計算するのか見ていきましょう。
対象者の条件
住宅ローン減税の対象者には、以下のような条件があります。
- 居住用の住宅を取得していること: 新築や中古住宅が対象。
- 住宅ローンを利用していること: 一定の金額以上の借入が必要。
- 居住開始日から申請期限内に手続きを行うこと: 手続きが遅れると控除を受けられない場合がある。
- 所得制限を満たしていること: 所得が一定以上の場合、控除額が制限される。
これらの条件を満たしているか確認することが大切です。
減税額の計算式
減税額は、次の計算式で求めます。まず、住宅ローンの残高に基づいて計算されます。
- 控除額 = 住宅ローン残高 × 1%: 年末時点の残高が基準。
- 控除上限: 最大控除額は、年間20万〜30万円いった具合です。具体的には、
- 残高1,000万円の場合: 10万円
- 残高2,000万円の場合: 20万円
- 残高3,000万円の場合: 30万円
住宅ローン減税のメリット
住宅ローン減税は、私たちが住宅を購入する際に大きな経済的メリットを提供します。具体的には、住宅ローンの残高に基づいて所得税が控除されるため、家計の負担が軽減されます。この制度を活用することで、毎年の税負担を抑えられ、長期間にわたり資金的な余裕を持つことが可能です。
住宅ローン減税を利用することで受けられる恩恵には以下の点があります。
- 控除額が年末の住宅ローン残高に応じて決まるため、返済が進むにつれて徐々に税金の負担が軽くなります。
- 最大で年間20万〜30万円の控除が受けられ、特に新築物件を購入した場合には大きな金銭的メリットがあります。
- 控除の適用が最長10年続くため、長期的に見ると相当な金額を節約できます。
また、私たちがこの優遇制度を利用する場合、いくつかの条件があります。これには、住宅ローンの残高、居住開始日、申請期限などが含まれます。これらの条件を満たすことで、私たちが最大限の減税効果を得ることができるのです。
住宅ローン減税の注意点
住宅ローン減税を利用する際には、いくつかの注意点が存在します。まず申請期限を守ることが重要です。居住開始から一定の期間内に申請を行わなければならず、遅れると控除が受けられなくなる可能性があります。
次に所得制限に注意が必要です。住宅ローン減税の適用を受けるためには、所得が一定基準以内であることが求められます。この基準は年によって異なるため、公式な情報を確認することが大切です。
また住宅ローンの残高に依存する控除額が変動します。例えば、住宅ローンの残高が減少することで控除額も減るため、計画的な返済を行うことが影響します。さらに、自己資金とのバランスを考慮して、最適な借入金額を検討することが効果的です。
最後に控除対象となる住宅の条件を確認しましょう。新築と中古では控除内容が異なる場合がありますので、自分のケースに合った情報を把握することが不可欠です。
Conclusion
住宅ローン減税は私たちの家計に大きな影響を与える制度です。この制度を適切に活用することで所得税の軽減が可能になり、長期的にはかなりの節約が期待できます。私たちが注意すべき点は、申請期限や所得制限をしっかりと把握することです。
また住宅ローンの残高に基づく控除額の変動を理解することで、より効果的にこの制度を利用できます。これから住宅を購入する際には、住宅ローン減税のメリットを最大限に引き出し、賢い選択をしていきましょう。