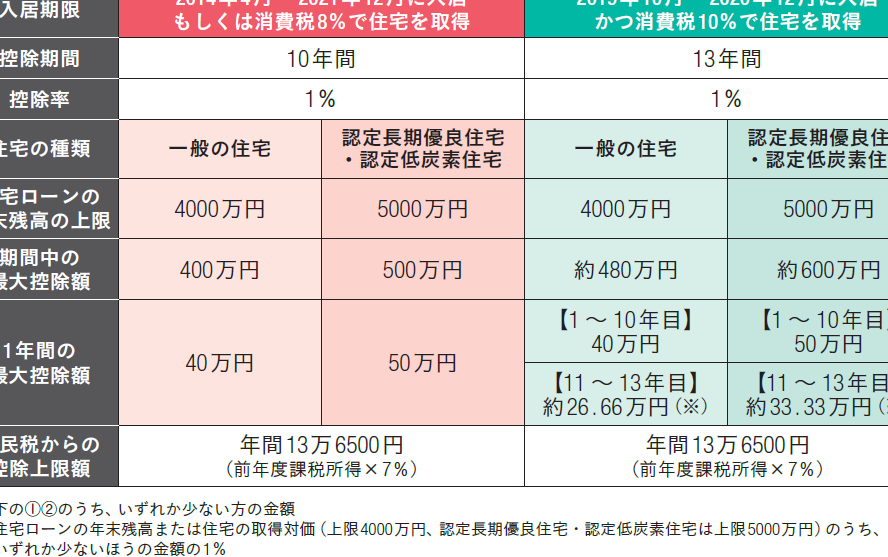
住宅を購入する際に気になるのが、**住宅ローン減税いくら戻ってくる**という点です。私たちもこの制度を利用することで、家計にどれだけの影響があるのかを知りたいと思っています。実際にどのくらいの金額が還付されるのか、具体的な計算方法や条件について理解を深めることは、賢い住宅購入の第一歩です。
住宅ローン減税の概要
住宅ローン減税は、住宅購入にかかる負担を軽減するための制度です。この制度を利用することで、税金が還付され、家計の助けになります。
住宅ローン減税とは
住宅ローン減税とは、住宅ローンの年末残高に基づいて、一定割合の税金が還付される制度です。この制度を利用するには、住宅を購入し、居住することが必要です。具体的には、住宅ローンの借入残高の1%が、所得税から控除される形で還付されます。例えば、借入残高が3,000万円の場合、年間30万円の還付を受けることが可能です。
減税の計算方法
住宅ローン減税の計算は、簡単な方程式で行うことができます。住宅ローンの年末残高に基づいて還付額が決定され、具体的には以下の要素が影響します。
対象となる借入金額
住宅ローン減税の対象となる借入金額は、住宅取得に必要な資金を指します。この金額は、住宅の購入価格、リフォームの費用、あるいは固定資産税を含めた費用として計算されます。具体的には、次のような規定があります。
- 住宅ローンの借入金額は最大で1億円。
- 住宅の床面積が50平方メートル以上の場合に適用。
- 新築や中古住宅、リフォームも対象。
借入金額が1億円の場合、最大の減税効果が期待できます。
減税率と上限額
住宅ローン減税における減税率は、毎年変わることがありますが、一般的に1%が適用されます。たとえば、借入残高が3,000万円であれば、30万円の還付が見込めます。さらに、上限額も設定されており、次のような条件があります。
- 新築住宅の場合:最初の10年間で上限が400万円。
- 中古住宅またはリフォームの場合:控除期間や条件に応じた上限設定。
住宅ローン減税の適用条件
住宅ローン減税を適用するためには、いくつかの条件が存在します。これには住宅の購入条件や所得に関する要件が含まれます。具体的には、以下の要素を確認する必要があります。
購入条件
住宅ローン減税の適用には、次の購入条件が必要です。
この条件を満たさない場合、減税の対象外になることがあります。特に、投資用の住宅や賃貸物件には適用されません。
所得に関する要件
所得に関する要件も無視できません。以下の要素が影響します。
減税額のシミュレーション
住宅ローン減税の具体的な還付額をシミュレーションするためには、いくつかのデータが必要です。私たちが使用するデータには、借入金額、年末残高、適用される減税率が含まれます。
シミュレーションのためのデータ
シミュレーションには以下のデータが必要です。
- 借入金額: 最大1億円
- 年末残高: 借入金額の1%を基に計算
- 減税率: 基準は1%
- 床面積: 50平方メートル以上
例えば、借入金額が3,000万円の場合、年末残高に基づいて、還付額を計算します。
シミュレーションの結果
シミュレーションの結果を以下の表に示します。
| 借入金額 | 年末残高 | 想定還付額 |
|---|---|---|
| 1,000万円 | 1,000万円 | 10万円 |
| 2,000万円 | 2,000万円 | 20万円 |
| 3,000万円 | 3,000万円 | 30万円 |
| 4,000万円 | 4,000万円 | 40万円 |
住宅ローン減税のメリットとデメリット
住宅ローン減税には、家計に対する影響が大きいメリットと注意すべきデメリットがあります。ここでは、それぞれの側面を詳しく見ていきます。
メリット
住宅ローン減税の主なメリットとして、以下が挙げられます。
- 税金の還付: 所得税からの控除が受けられ、住宅ローン残高の1%が還付されます。借入残高が大きいほど、還付額も増えます。
- 家計の負担軽減: 住宅購入に伴う経済的な負担が軽減され、月々の支出が安定します。この支援があれば、長期的な資金計画が立てやすくなります。
- 住宅市場の活性化: 減税制度は住宅購入を促進し、結果的に市場全体が活性化します。新築やリフォームの需要が高まります。
- 柔軟な適用条件: 新築や中古住宅だけでなく、リフォームにも適用されるため、住環境を改善しやすくなります。
デメリット
一方で、住宅ローン減税には注意すべきデメリットも存在します。
- 条件の厳しさ: 減税を受けるためには、住宅の床面積や自己居住用であることなど、いくつかの要件があります。これらの条件を満たさない場合、減税を受けられません。
- 所得制限: 所得税の課税所得が3,000万円以下であることが必要です。この制限により、一部の高所得者は対象外となります。
- 控除額の上限: 新築住宅の場合、10年間で最大400万円の還付が上限です。上限を超える場合、期待した還付額に届かないこともあります。
- 手続きの煩雑さ: 減税を受けるための手続きが複雑で、必要な書類の準備や申請が求められます。これに手間や時間がかかる可能性があります。
まとめ
住宅ローン減税は、私たちの家計に大きく影響を与える制度です。この制度を活用することで、税金が還付されるため、住宅購入の負担が軽減されます。還付額は借入残高の1%に基づいて算出され、例えば、借入残高が3,000万円の場合、年間30万円の還付が期待できます。
この減税制度には幾つかの条件があります。自己居住用の住宅であり、かつ、住宅の床面積が50平方メートル以上である必要があります。また、新築や中古住宅に該当すること、さらに諸条件を満たすことも求められます。所得に関する要件も重要で、課税所得が3,000万円以下であることが必要です。
私たちの計算に役立つシミュレーション方法も存在します。借入金額、年末残高、適用される減税率を入力することで、具体的な還付額を試算できます。これにより、返済プランを明確化しやすくなります。
結論
住宅ローン減税は私たちの家計をサポートする重要な制度です。この制度を上手に活用することで、税金の還付を受けられ、住宅購入の負担を大幅に軽減できます。還付額のシミュレーションを行い、具体的な金額を把握することで、より良い返済プランを立てる手助けになります。
また、条件や手続きについても理解を深めることが大切です。私たちがこの制度を正しく利用することで、安心して理想の住まいを手に入れることができるでしょう。住宅ローン減税を活用し、賢い家計管理を実現していきましょう。