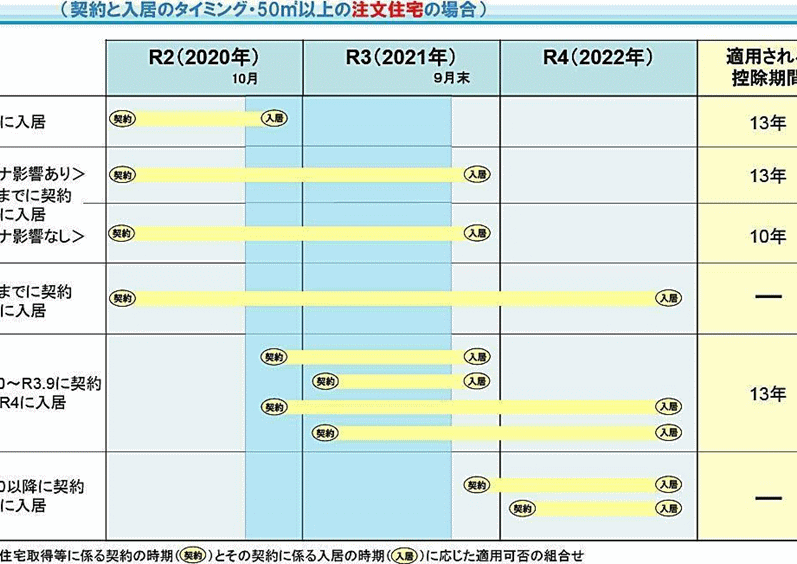
増改築を考えている私たちにとって、住宅ローン控除の期間は非常に重要なポイントです。どれだけの期間控除を受けられるのか、具体的な条件は何か、これらを理解することで、より賢い資金計画が可能になります。増改築を行う際には、住宅ローン控除の恩恵を最大限に活用したいものです。
増改築 住宅ローン控除の概要
増改築時の住宅ローン控除について理解することは、資金計画において重要です。具体的な情報を把握することで、効率的に控除を利用できます。
住宅ローン控除とは
住宅ローン控除は、住宅購入や増改築のために借入れたローンに対し、一定の期間税金が軽減される制度です。この制度により、毎年の所得税から一定額を控除できます。例えば、控除額は年に最大40万円ですが、借入金額や利息により異なる場合があります。この控除は、初年度から適用され、最長で10年間利用可能です。
増改築に関する特例
増改築に関する住宅ローン控除は、一般的な住宅ローン控除とは異なる特例があります。増改築を行った場合、以下のような特例が適用されるケースがあります。
- 借入金の増額:増改築工事に伴い、借入金を増額した場合、増額分も控除対象になります。
- 控除期間の延長:特定の条件を満たすと、控除期間が延長されることがあります。
- 計画の適用条件:一定の条件を満たすことで、控除の優遇が適用される場合があります。
増改築 住宅ローン控除の適用期間
増改築に伴う住宅ローン控除の適用期間について知っておくことが大切です。この期間によって、税金の軽減額が大きく変わることがあります。
原則的な適用期間
増改築の場合、住宅ローン控除の基本的な適用期間は、借入れを行った年から最大10年間です。この10年間の間、毎年住宅ローン残高に応じた控除が受けられます。具体的には、最大40万円の控除が受けられるため、合計で最大400万円の控除が可能です。ただし、控除額は借入金額や利息の状況によって異なります。
延長される場合について
住宅ローン控除の適用期間が延長される場合もあります。たとえば、増改築により居住用住宅として利用する部分が増えた場合、控除期間が延長されることがあります。この場合、次の条件を満たすことが重要です:
- 増築部分が実際に住居として使用されていること: 増改築後、居住空間が実際に増える必要があります。
- 特例の申請: 所定の書類を正しく提出し、税務署の確認を受けることが求められます。
- 期間内の借入金の扱い: 令和4年の変更により、新たに借入金を増額した部分にも適用される場合があります。
増改築 住宅ローン控除のメリット
増改築における住宅ローン控除には多くのメリットがあります。そのメリットを理解することで、より合理的な資金活用が可能になります。
所得税の軽減
増改築を行うことで、私たちの所得税が軽減される点は大きな魅力です。具体的には、住宅ローン控除により、最大で年間40万円の税額控除が受けられます。これによって、増改築にかかる費用の一部を実質的に賄えることになります。また、控除対象の住宅ローン残高に応じて、毎年の税負担が軽減され、これは私たちにとって大きな経済的な助けとなります。
増改築 住宅ローン控除の申請方法
増改築に伴う住宅ローン控除の申請方法は、正確な手続きが求められます。事前に必要な書類や流れを理解することで、スムーズな申請が可能です。
必要書類
申請には以下の書類が必要です。
- 住宅ローン契約書: 借入れの証明となります。
- 増改築工事請負契約書: 工事内容の詳細が記載されています。
- 工事完了証明書: 完了日や内容を示すために必要です。
- 住民票: 住宅所在地を証明します。
- 確定申告書: 過去の税情報を確認するために必要です。
これらの書類を事前に用意しておくと、手続きがスムーズに進みます。
申請の流れ
申請の流れは以下の通りです。
- 必要書類の準備: 上記の書類を揃えます。
- 確定申告の実施: 住宅ローン控除を受けるために、確定申告を行います。自身の収入や控除額を確認しましょう。
- 申告書の提出: 税務署に確定申告書を提出します。この際、必要な書類も添付します。
- 控除額の確認: 税務署から控除が受けられる額を通知されます。
結論
増改築を計画する際には住宅ローン控除の活用が非常に重要です。控除の期間や条件をしっかり理解することで、私たちの資金計画をより効果的に進めることができます。特に控除額が年に最大40万円にもなるため、経済的な負担を軽減できる大きなメリットがあります。
申請には必要書類の準備が欠かせませんが、手続きをスムーズに行うことで控除を最大限に享受できるでしょう。増改築に伴う住宅ローン控除を上手に利用し、より快適な住環境を実現していきましょう。