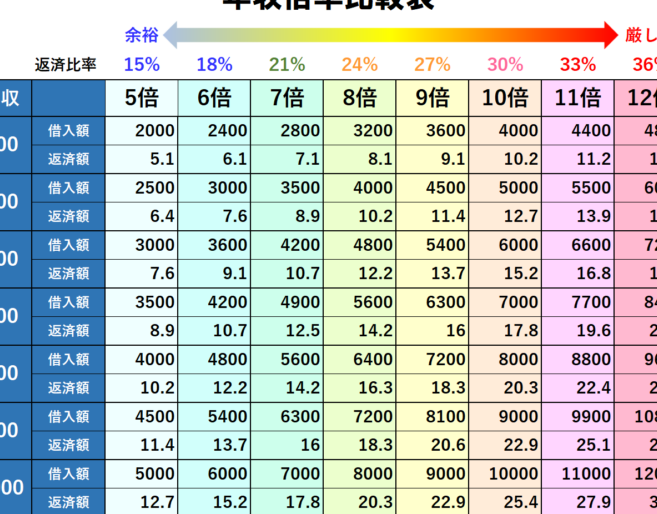
住宅ローンを考えるとき、私たちが最初に気になるのは「所得の何パーセントをローンに充てるべきか」ということです。多くの人がこの質問を抱えており、正しい判断をするためには、しっかりとした情報が必要です。私たちの生活において、住宅は大きな投資ですから、賢い選択をすることが重要です。
住宅ローン 所得の何パーセントとは
住宅ローンにおける「所得の何パーセントを支払うべきか」は、多くの方にとって重要な情報です。一般的に、住宅ローンの支払いは月収の25%以内とすることが推奨されます。これは、収入が多すぎず、返済が困難にならないための基準です。
実際の計算方法にはいくつかのステップがあります。まず、月収を算出し、次に家計全体の支出を確認します。住宅ローンの支払いが月収の何パーセントに相当するのかを把握することで、自分たちの財政状況を理解しやすくなります。
以下は、住宅ローン返済割合の参考値です。
| 所得レベル (万円) | 住宅ローン支払い上限 (万円) | 支払い割合 (%) |
|---|---|---|
| 30 | 7.5 | 25 |
| 50 | 12.5 | 25 |
| 80 | 20 | 25 |
上記の表は、各所得レベルに対する支払いの上限を示しています。この割合を超えると、生活費やその他の費用に圧迫される可能性が高くなります。
さらに、使用する住宅ローンの種類や金利も考慮する必要があります。低金利の場合、より高い支払い割合が可能になることがあります。逆に、高金利の場合、収入に対する返済負担が大きくなるため、慎重な判断が求められます。
住宅ローンの基本知識
住宅ローンは、多くの人にとって重要な金融商品です。私たちの住宅購入を計画する際、これを理解することが大切です。
住宅ローンの仕組み
住宅ローンは、担保として不動産を用い、銀行や金融機関から借り入れを行う仕組みです。不動産を担保にするため、融資を受ける際のリスクが低減されます。そのため、借り手は低い金利を得られることが多いです。返済期間は通常、10年から35年程度です。
- 金利は固定型と変動型から選べます。
- 月々の返済額には元金と利息が含まれます。
- 早期返済には手数料が発生する場合があります。
住宅ローンを組む際は、返済計画を慎重に立て、支出を見直すことが求められます。生活費や予備資金も考慮しなければなりません。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。それぞれの特徴を理解することで、私たちにとって最適な選択が可能になります。
- 固定金利型: 金利が返済期間中固定され、将来の支払いが安定します。
- 変動金利型: 市場金利に連動し、借入後に金利が変動します。金利が下がれば、支払いが軽減されます。
- 固定金利選択型: 一定期間は固定金利で、その後変動金利になります。柔軟に対応できる点が魅力です。
所得の割合
住宅ローンを組む際に考慮すべき重要な要素が、所得のどれくらいをローン返済に充てるべきかということです。理想的な割合を知ることで、無理のない返済計画を立てられます。
理想的な割合とは
理想的には、住宅ローンの返済額は月収の25%以内に抑えることが推奨されます。この基準に従うことで、生活費や他の支出を圧迫せずに、安定した経済状態を維持できます。また、金利や借入額を考慮すると、借り入れ額の妥当性を判断でき、将来的な家計にプラスの影響を与えます。
状況別の割合
状況によって、許容される所得の割合は変わります。以下のリストに示す様々な要因を考慮することが重要です。
- 金利の水準: 低金利時代では、支払い額を少し増やしてもOK。
- 借入期間: 短期間で返済する場合、月々の負担は高めになりがち。
- 他の負債: 他の借入が多いと、住宅ローンの割合も控えめに設定する必要があります。
- 家族構成: 家族が多いと、生活費が増加し、余裕を持った返済計画が必要。
住宅ローンの審査基準
住宅ローンの審査基準は多岐にわたり、基本的な要素を理解することで、申請が円滑に進む。まず、重要なのは収入の確認と、その割合を把握することだ。
所得の確認方法
所得の確認方法として、次のステップが必要だ。
- 給与明細の提出
働いている場合は、最新の給与明細を用意する。これにより、月収が正確に確認される。
- 確定申告書の提出
自営業の方は、確定申告書のコピーが求められる。年間所得を証明するために必要だ。
- 収入証明書の作成
銀行が要求する場合、収入証明書を作成することで、安定した収入があることを示せる。
これらの書類は、収入の安定性を証明し、借入額を決める際に重要な役割を果たす。
他の審査基準との関係
他の審査基準もあるため、トータルでの理解が必要だ。
- 信用情報のチェック
過去の借入状況や返済履歴が確認され、信用スコアが計算される。高いスコアは好印象を与え、審査が通りやすくなる。
- 借入希望額に対する収入比率
借入希望額と月収の比率が重要視される。一般的には、月収の25%以内に支払額を抑えることが推奨されている。
- 雇用形態や職業
安定した職業や長期間の勤続年数も審査に影響を与える。特に、公共機関勤務や大手企業での勤務はプラス要素となる。
注意すべきポイント
住宅ローンの計画を立てる際には、いくつかの重要なポイントを理解することが必要です。まず、住宅ローンの返済額は月収の25%以内に抑えることが推奨されています。これにより、無理のない返済が可能になり、経済的負担を軽減できます。
次に、私たちの所得に基づいた返済割合は、個々の状況によって異なります。具体的には、金利の水準、借入期間、他の負債、家族構成などが影響します。それぞれの要因を考慮することで、生活費に支障をきたさない計画が立てられます。
また、審査基準も十分に理解する必要があります。審査では、収入が重要な要素となります。例えば、給与明細や確定申告書、さらには収入証明書を提出することで、信用の確認が行われます。貸出希望額と収入の比率も審査に影響を与えますので注意が必要です。
さらに、住宅ローンのタイプによっても返済計画が変わってきます。固定金利型や変動金利型、固定金利選択型それぞれに特徴があり、私たちのライフスタイルや将来の見通しに合った選択が求められます。
Conclusion
住宅ローンを検討する際には、所得の何パーセントを返済に充てるかが重要なポイントです。私たちが推奨する月収の25%以内に抑えることで、安定した経済状態を保つことができます。金利や借入期間、家族構成などの要因を考慮しつつ、無理のない返済計画を立てることが大切です。
また、住宅ローンの種類や審査基準についてしっかり理解することで、より良い選択が可能になります。私たちの将来を見据えた賢い判断が、安心できる住まいを手に入れる鍵となります。