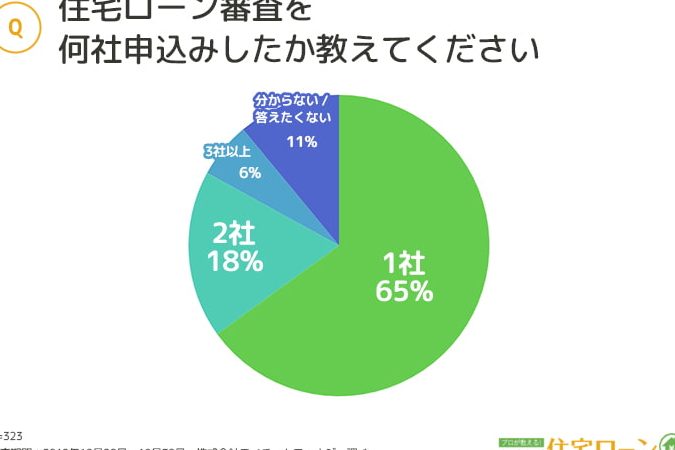
住宅購入を考えるとき、多くの人が気になるのが住宅ローン本審査 何社に申し込むべきかということです。私たちもその疑問を抱えたことがあります。どの金融機関に申し込むかによって、金利や条件が大きく変わるため、慎重に選ぶ必要があります。
住宅ローン本審査の基礎知識
住宅ローン本審査は、住宅購入を目指す際の非常に重要なステップです。このプロセスには、理解が必要な要素がいくつかあります。
住宅ローンとは
住宅ローンとは、不動産を購入するために金融機関から借りる長期のローンです。これには、以下の要素が含まれます。
- 借入金額: 住宅の購入価格に基づいて設定されます。
- 金利: 借入金に対する利息の率で、固定金利や変動金利があります。
- 返済期間: 通常、10年から35年の間で設定され、返済計画を考慮します。
このように、住宅ローンは私たちの生活に大きな影響を及ぼす要素です。
本審査の重要性
本審査の重要性は、私たちがローンを借りる際の信用を確認するためにあります。具体的には、以下の理由から重要です。
- 信用調査: 申請者の信用履歴や収入が評価され、適正な条件が提示されます。
- 金利の変動: 本審査によって、最終的に適用される金利が決定されます。
- 条件の明確化: 住宅を選ぶ際、借入可能額や返済能力がはっきりします。
主要な住宅ローン会社
住宅ローンの選択肢は多く、主要な金融機関を理解することで、自分たちに合ったローンを見つけやすくなる。各社によって金利や条件が異なるため、しっかりと比較することが重要だ。
銀行系住宅ローン
銀行系住宅ローンは、一般的に信頼性が高く、安定した金利を提供する。主な銀行には以下が含まれる。
- 三菱UFJ銀行
- みずほ銀行
- 三井住友銀行
これらの銀行は、融資額の幅が広く、返済期間の選択肢も豊富だ。また、住宅ローン控除に関連する手続きもスムーズであることが多い。
信用金庫・信用組合
信用金庫や信用組合も、住宅ローンの選択肢として注目されている。地域密着型であり、地元の顧客に対して柔軟な条件を提示してくれる。例えば:
- 東海信用金庫
- 東京信用組合
これらの機関は、金利が低い場合があり、特定地域でのメリットを享受できる可能性がある。審査基準がそれほど厳しくないことから、利用を検討する価値があるだろう。
フラット35
フラット35は、全期間固定金利の住宅ローンで、安定した返済が期待できる。長期的な経済環境にも左右されにくく、以下のポイントがある。
- 金利が固定されるため、将来的な返済計画が立てやすい。
- 融資の上限が高く、幅広い物件に対応可能。
本審査の流れ
本審査は、住宅ローン申請の重要なステップであり、包括的なプロセスが必要です。この段階では、金融機関が申請者の信用力や返済能力を評価します。具体的な流れを理解することが、スムーズな審査につながります。
申し込み前の準備
本審査を受ける前に、私たちが準備すべき事項がいくつかあります。まず、以下の書類を整えることが重要です。
- 身分証明書:運転免許証やパスポート
- 収入証明書:給与明細書や確定申告書
- 預貯金通帳:残高の確認が必要
- 物件に関する書類:売買契約書や土地の登記簿謄本
これらの書類を揃えることで、金融機関への信頼性が高まります。また、事前に返済シミュレーションを行い、自分たちの返済能力を把握することも大切です。
本審査のプロセス
本審査のプロセスは主に次のステップで構成されています。
- 申し込み:インターネットまたは窓口で必要事項を記入
- 書類提出:前述の書類を金融機関へ提出
- 審査:金融機関が信用調査を行い、申請者の信用情報を確認
- 結果通知:審査結果がメールまたは電話で通知される
- 契約手続き:承認後、契約書に署名し、ローンが実行される
審査基準とポイント
住宅ローンの本審査での審査基準は、主に収入と借入額に関わる要素が重要です。これらのポイントをしっかり理解することで、スムーズな審査を進められます。
収入の確認
収入の確認は、申請者の返済能力を評価する重要なステップです。金融機関は収入証明書を基に、以下の情報を審査します。
- 年間収入の額:申請者の職種や雇用形態により収入が異なるため、安定した収入が求められる。
- 継続性:臨時収入やボーナスは信頼性が低いため、定期的な収入が重視される。
- 家計状況:他の金融負担や生活費がどのくらいあるのか、これが返済額に影響を及ぼす。
このように、収入を適切に証明することで、審査基準をクリアする可能性が高まります。
借入額の設定
借入額の設定は、住宅ローン審査において非常に重要です。金融機関は借入額を以下の要因から判断します。
- 自己資金:頭金の額が借入額の決定に大きく影響する。自己資金が多いほど、有利な条件を引き出せることがある。
- 月々の返済額:年収に対する返済比率が20%〜30%以内に収めることが望ましい。これが負担にならないように調整する。
- 物件の評価:購入予定の物件が市場価値に見合っているか、これも借入額に影響する。
確認すべきチェックポイント
住宅ローンの本審査を受ける際は、以下のチェックポイントを確認することが重要です。これにより、スムーズな審査と適正な金利が得られます。
住宅ローンの金利
住宅ローンの金利は、借入額に大きな影響を与えます。金利には通常、固定金利と変動金利があります。例えば:
- 固定金利: 借入期間中、金利が変わらない。返済額が安定し、将来の計画が立てやすい。
- 変動金利: 定期的に金利が見直される。市場金利に応じて変動するため、返済額が変わる可能性がある。
また、金利のタイプを選ぶ際は、各金融機関の提示する金利を直接比較し、最適な選択をすることが求められます。一般的に、銀行系の金利は安定している一方で、信用金庫や信用組合が条件を柔軟にすることが多いです。
手数料の確認
手数料も住宅ローンの総コストに影響します。審査にかかる手数料や契約時に発生する手数料が存在します。主な手数料は以下のとおりです:
- 融資手数料: 契約時に支払う手数料。各金融機関によって差があるため、確認が必要。
- 保証料: 返済が滞った際のリスクをカバーするための保険料。必要かどうか、またその金額もチェックすべき。
- 印紙税: 契約書に貼付する印紙の税金。契約金額によって税額が異なる。
Conclusion
住宅ローンの本審査は私たちの住宅購入において欠かせないステップです。正しい金融機関を選ぶことで、金利や条件が大きく変わるため、しっかりとした比較が求められます。各金融機関の特徴を理解し、必要な書類を整えることで、スムーズな審査を実現できます。
また、収入の確認や借入額の設定は、私たちの返済能力に直結します。金利や手数料の確認も忘れずに行い、最適な条件での契約を目指しましょう。これらを踏まえた上で、安心して住宅購入を進めていきましょう。