住宅を購入する際に気になるのが、住宅ローン控除 申告書 どれを選べば良いのかということです。私たちも、住宅ローン控除を利用することで、税金の負担を軽減できる可能性があることを知っています。しかし、申告書の種類や必要な書類の選び方は、初めての方には難しいと感じるかもしれません。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した際の税金を減少させるための制度です。この制度を利用することで、私たちの住宅ローンの利息部分に対して所得税が還付されます。
適用対象となるのは、日本国内に居住する個人です。住宅の新築や購入、またはリフォームを行った際に、この控除が適用されます。具体的には、控除を受けることで、年間最大で40万円の控除が可能です。ただし、控除の適用条件には、社会保険料の解決や住居の面積が絡みます。
申告には、以下の書類が必要です。
申告書の種類
住宅ローン控除を受けるためには、適切な申告書を選ぶ必要があります。主に二つの種類の申告書があり、用途によって使い分けます。
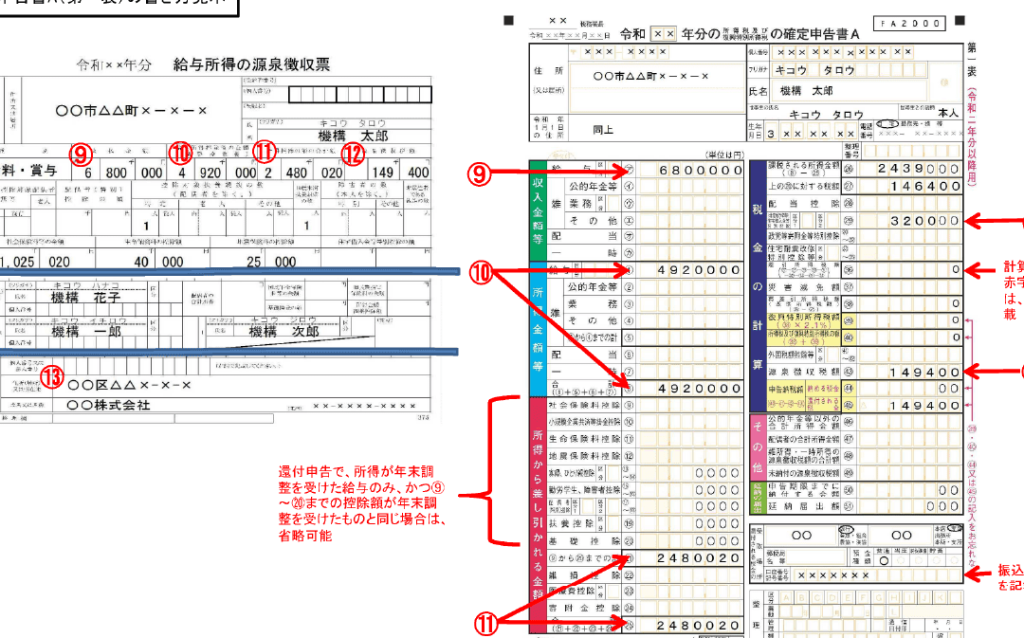
確定申告書
確定申告書は、年度末に所得税の金額を算出するための重要な書類です。この書類を用いることで、住宅ローン控除の適用を受けられます。具体的には、以下のような情報を記載する必要があります。
確定申告書は、主にフリーランスや副収入のある人が利用します。納付した税金の還付を受けられる場合が多いため、必要書類を備えて確実に提出します。
年末調整用の申告書
年末調整用の申告書では、勤務先で支払った所得税を調整します。この申告書を提出することで、会社が自動的に住宅ローン控除を適用してくれる可能性があります。年末調整用の申告書には、以下の情報が必要です。
住宅ローン控除 申告書の選び方
住宅ローン控除の申告書を選ぶ際、慎重な検討が必要です。適切な申告書が控除をスムーズに受けられるかどうかを決定します。
申告のタイミング
住宅ローン控除の申告は、通常、翌年の確定申告期間中に行います。具体的には、2月中旬から3月中旬です。ただし、年末調整を利用する場合、勤務先の締め日を考慮する必要があります。また、新築や購入直後の申告を急ぐ場合には、適切な後続処理も重要です。
申告に必要な書類
申告に必要な書類は幾つかあります。以下が主な書類です:
よくある間違い
住宅ローン控除の申告時には、いくつかの一般的な間違いがよく見られます。これらの誤りを避けることで、スムーズな申告が可能となります。
- 必要書類の未提出
住宅ローンの契約書や物件の登記簿謄本、ローンの年末残高証明書を忘れることがよくあります。これらの書類がないと、申告が却下されるリスクが増します。
- 申告書の誤記
申告書に記載した情報が間違っていると、控除を受けられません。特に、住宅ローンの金額や物件の住所は正確に記入する必要があります。
- 申告期限の失念
確定申告の期間に注意しないと、控除を受けられなくなります。毎年、2月中旬から3月中旬が申告期間ですので、スケジュールを確認しておくことが大切です。
- 年末調整の見落とし
勤務先で年末調整を行なっている場合、申告をしないと控除を受けられないことがあります。年末調整の用紙を確認して、必要な情報を提供しましょう。
- 税務署への提出忘れ
必要な書類を準備しても、提出しないと意味がありません。提出先を確認し、必要な期限を守ることが重要です。
申告後の注意点
申告後の管理が大切です。そのため、控除額の反映を確認する必要があります。控除額が正しく反映されていない場合、税務署へ問い合わせることをお勧めします。特に、必要な書類が不足していると、控除が適用されないことがあります。
- 控除の確認: 申告後に源泉徴収票が届いたら、控除額を確認します。正しい金額が記載されていることを確認しましょう。
- 書類の保管: 申告に使用した書類は、数年間保管が必要です。特に、契約書や年末残高証明書は重要です。
- 期限の遵守: 翌年の申告期限に注意し、必要な手続きを早めに行います。遅れると控除が受けられなくなることがあります。
- 変更の申告: 住宅の状況や収入が変わる場合、その都度、税務署に報告が必要です。変更があると控除額も影響を受けます。
- 年末調整の利用: 勤務先での年末調整を活用する際は、会社に必要な情報を提出します。不備がないようにチェックします。
Conclusion
住宅ローン控除の申告書選びは私たちにとって重要なステップです。適切な申告書を選ぶことで控除をスムーズに受けられます。必要書類や申告期限をしっかり把握し、誤りを避けることが成功の鍵です。
申告後は控除額の反映を確認し、問題があれば早めに税務署に問い合わせましょう。私たちの住宅ローン控除の活用が、税金の負担軽減に繋がることを願っています。正しい情報と手続きを守り、安心して住宅購入を進めていきましょう。