独身での住宅購入を考えている私たちにとって、住宅ローンの金額は大きな関心事です。「独身 住宅ローン いくら」という疑問は、夢のマイホームを手に入れるための第一歩です。私たちのライフスタイルや収入に応じて、どのくらいの金額を借りることができるのか、具体的な情報を知ることが重要です。
独身者の住宅ローンの概要
独身者が住宅ローンを利用する際の重要な知識を提供します。収入やライフスタイルに基づく借入可能額を理解することが、住宅購入を成功させる鍵です。
住宅ローンの基本
住宅ローンは、住宅購入のために金融機関から借入を行う仕組みです。基本的には以下の点を抑えています。
- 返済期間: 一般的に15年から35年が多い。
- 利率: 固定金利と変動金利の選択肢がある。
- 借入額: 所得や信用情報に基づき、上限が決まる。
初期費用や月々の返済額を正確に把握し、無理のないプランを立てることが大切です。
独身者特有のメリットとデメリット
独身者が住宅ローンを利用する際には、以下のようなメリットとデメリットがあります。
メリット:
- 自由な決定: 他人の意見に左右されずに物件を選べる。
- 管理の簡便さ: 家計の管理がシンプルで、融資条件が比較的わかりやすい。
デメリット:
- 収入基準: 夫婦共同よりも借入額が制限されることがある。
- 負担の大きさ: 返済は1人分なので、収入に依存する割合が高い。
独身者が借りられる住宅ローンの種類
住宅ローンには、独身者が利用できるさまざまな種類があります。各ローンの特徴を理解することで、最適な選択ができるでしょう。以下に、代表的なローンの種類を紹介します。
固定金利型ローン
固定金利型ローンは、借入れ時に決定した金利を返済期間全体にわたって維持します。このため、返済額が一定であることが特徴です。私たちは、以下のようなメリットを挙げられます。
- 計画的な返済: 返済額が変動しないため、計画を立てやすいです。
- 金利上昇リスク回避: 今後の金利上昇に影響されず、安心して返済できます。
従って、長期的に安定した返済を希望する独身者に適しています。
変動金利型ローン
変動金利型ローンは、市場金利に連動して金利が変動します。このため、初期の金利は固定型よりも低く設定されることが一般的です。以下の点が主な特徴です。
- 金利の見直し: 定期的に金利が見直され、返済額が変動します。
- 低金利の恩恵: 初期段階での低金利により、負担が軽く感じられることがあります。
住宅ローンを借りるための条件
住宅ローンを借りるには、いくつかの条件や要件が存在します。これらは、借入可能な金額や利率、返済計画に大きく影響します。
年収と返済能力
住宅ローンの借入可能額は年収によって大きく変動します。一般的には、年収の25%から30%を返済に充てることが適切とされています。例えば、年収500万円の場合、年間150万円から180万円を返済の目安にすると良いでしょう。また、安定した収入や職業も、金融機関が評価する重要なポイントです。さらに、他の借入がある場合、その金額も含めた返済能力の計算が必要です。金融機関は、収入に対して無理のない返済計画を求めているため、年収やその他の収入を明確に把握し、自身の返済能力を評価することが大切です。
申込時の必要書類
住宅ローンを申請する際には、いくつかの必要書類が求められます。一般的な書類は以下の通りです。
- 本人確認書類: 運転免許証やマイナンバーカード
- 収入証明書: 源泉徴収票や給与明細
- 借入申込書: 所定の用紙に必要事項を記入
- 物件資料: 購入予定の物件の情報
住宅ローンの借入額の目安
住宅ローンにおける借入額は、独身者の収入や生活スタイルによって異なる。正確な借入額を把握するためには、いくつかの基準や考え方が重要だ。以下の要素は、独身者にとっての借入額の目安となる。
独身者における借入額の一般的な基準
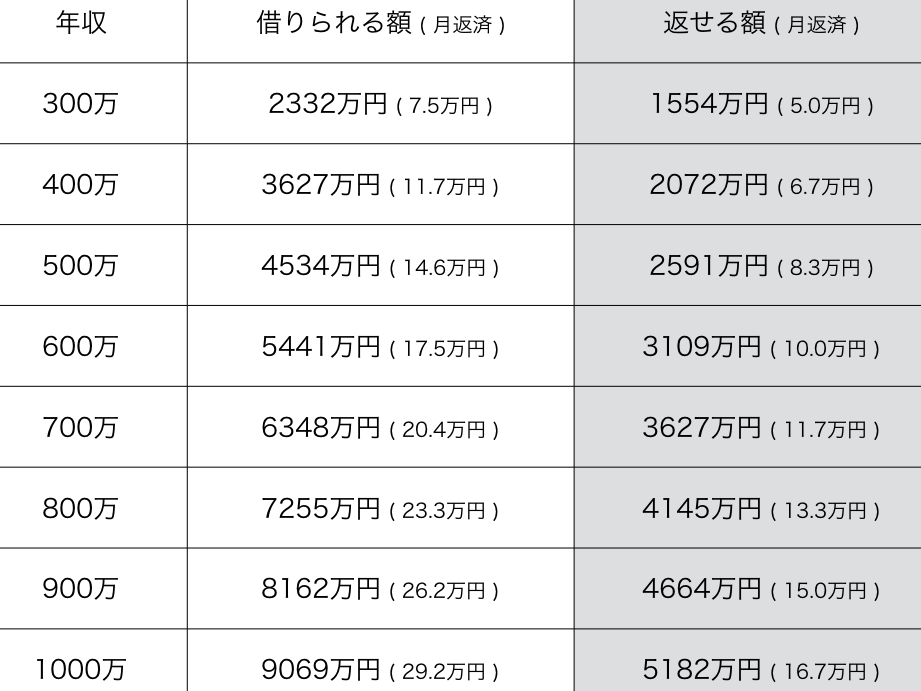
独身者が住宅ローンを借りる際、一般的に年収の5倍から7倍程度が借入の目安とされる。具体的には、以下の基準が挙げられる。
- 年収300万円の場合、借入可能額は1,500万~2,100万円。
- 年収400万円の場合、借入可能額は2,000万~2,800万円。
- 年収500万円の場合、借入可能額は2,500万~3,500万円。
この基準はあくまで目安であり、各金融機関によって異なる。借入額には信用情報や年収に基づく審査も含まれるため、実際の借入可能額はさらに変動する可能性がある。
返済比率の考え方
返済比率は、住宅ローンの選定において重要な要素だ。この比率は、月々の返済額が収入の何パーセントを占めるかを示す。一般的に、返済比率は25%から30%が適正な範囲とされる。つまり、月収が30万円の場合、月々の返済額は7万5千円から9万円程度となる。
また、金融機関は安定した収入や職業を重視するため、私たちの収入が安定していれば、借入条件が優遇されることが多い。過剰な負担を避けるためにも、無理のない返済計画を立てることが重要だ。
住宅購入における独身者の注意点
独身者が住宅を購入する際には、特有の注意点がいくつかあります。特に、資金計画や物件選びは重要な要素です。
資金計画の重要性
資金計画は住宅購入の基盤です。借入額や金利、返済期間を考慮する必要があります。加えて、初期費用も正確に見積もると良いでしょう。以下に、資金計画の際に確認すべき項目を示します。
- 年収の25%から30%を返済に充てる計画
- 物件購入に伴う手数料や税金
- 月々の生活費を含んだ予算
資金計画をしっかり立てることが、将来の返済負担を軽減します。
物件選びでのポイント
物件選びには見極めが必要です。立地や周辺環境が、将来的な資産価値に影響します。以下のポイントに注意を払いながら選ぶと良いでしょう。
- 通勤や生活の利便性を考慮
- 騒音や治安状態をチェック
- 将来の資産価値の変動を考慮
Conclusion
独身者が住宅ローンを利用する際には多くの選択肢と考慮すべき要素があります。自分のライフスタイルや収入に合ったプランを立てることで、無理のない返済が可能になります。特に借入可能額や返済比率を理解し、資金計画をしっかりと練ることが成功の鍵です。
また物件選びでは立地や将来的な資産価値を見極めることが重要です。私たちの知識を活かし、慎重に選択を進めることで、理想のマイホームを手に入れることができるでしょう。独身者ならではのメリットを最大限に活かし、充実した住宅購入のプロセスを楽しみましょう。