58歳で住宅ローンを組むことを考えている私たちにとって、どれくらいの金額を借りられるのかは非常に重要なポイントです。人生の後半に差し掛かる中で、夢のマイホームを手に入れるためには、資金計画が欠かせません。私たちが知っておくべきことは、年齢や収入、返済計画がどのように影響するかです。
58 歳 住宅ローンの基本
58歳で住宅ローンを考える際、基本的な理解が不可欠です。住宅ローンは、借り手が特定の金額を金融機関から借り入れ、住宅を購入するための資金を調達する手段です。多くの人が使用するこの融資手段には、いくつかの重要なポイントが存在します。
住宅ローンとは
住宅ローンとは、特定の不動産の購入に使われる長期の融資です。ローンを借りた人は、金利を含む返済額を毎月支払います。以下の要素が住宅ローンの基本です:
- 元本:借りた金額。ローンの基礎となる部分です。
- 金利:借りた金額に対する利息。通常、年率で示されます。
- 返済期間:ローンの返済に必要な年数。一般的に、10年から35年の範囲で設定されます。
58 歳における住宅ローンの特徴
58歳で住宅ローンを借りる際、特有の特徴が存在します。一般的に、年齢が高いほど、ローンの返済期間が短くなります。具体的には、最長で70歳までに返済完了が求められることが多いです。このため、新人の借り手と比べて、以下の点を考慮する必要があります:
- 返済負担:月々の支払いが収入に対してどの程度かを検討します。
- 年金計画:退職後の収入がどのように流入するのかを考え、計画を立てます。
- 信用スコア:クレジットヒストリーに基づく評価が、ローン条件に影響を与えます。
58 歳で借りられる住宅ローンの金額
58歳で住宅ローンを考える際、借りられる金額は多くの要因に左右される。これには年齢、収入、返済プランなどが含まれる。重要なポイントは、各要因がどう影響するかを理解し、計画を立てることだ。
借入額の計算方法
借入額は以下の要素によって決まる。
- 年齢: 年齢が高いほど、返済期間が短くなる。これにより借入可能額が制約される。
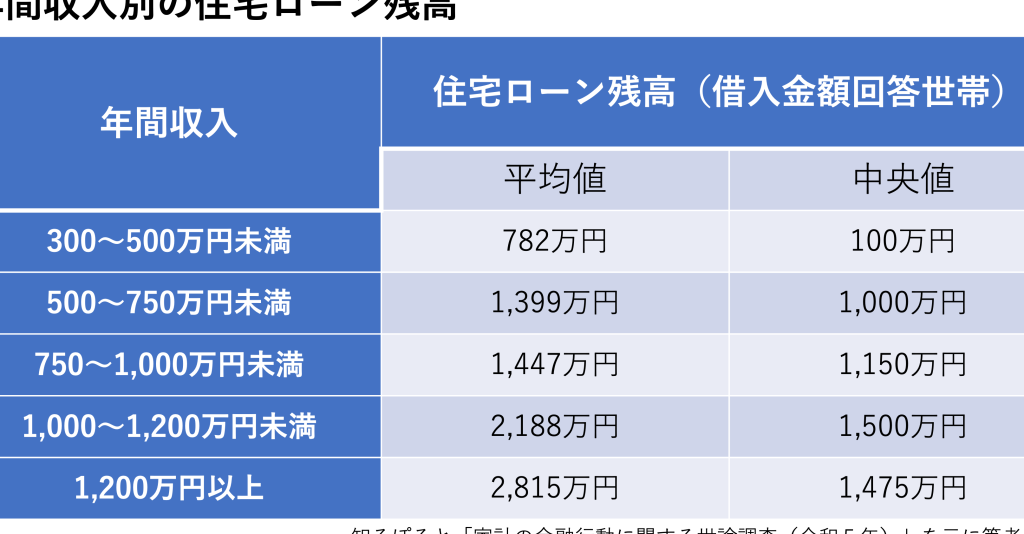
- 収入: 年収が高ければ、より多くの金額を借りられる。一般的には年収の5〜7倍が借入の目安だ。
- 金利: 住宅ローンの金利が低いほど、借入可能額は増える。金利の動向を常にチェックしておくことが大切だ。
- 返済期間: 返済期間を設定することで、月々の金額が変わる。長期で設定すると、月々の負担は軽くなるが、総返済額は増加する。
収入と返済負担率の影響
収入は借入額に直接関連しており、返済負担率が重要な指標となる。返済負担率は、月々の返済額が年収に対してどの程度かを示す。一般的には以下の基準が考えられる。
- 返済負担率が25%以下: 安全な範囲。
- 返済負担率が25〜35%: リスクが増大するが、許容範囲内のこともある。
- 返済負担率が35%以上: 注意が必要。返済が困難になる可能性が高い。
返済期間と金利の選択
返済期間と金利の選択は、58歳で住宅ローンを検討する際に重要な要素です。適切な選択により、返済負担を軽減できる可能性があります。
返済期間の選び方
返済期間は、一般的に10年から35年の範囲で設定されます。短い返済期間は、月々の返済額が高くなる一方で、利息の総支払額が少なくなります。例えば、以下の点を考慮すると良いです。
- 年齢と退職予定: 58歳の場合、早期の返済を考慮する必要があります。
- 月々の収入: 安定した収入があるなら、短期の返済も可能です。
- 将来の生活費: 退職後の生活費を考慮して、適切な返済額を設定しましょう。
自分たちのライフスタイルに応じた返済期間を選ぶと、精神的な負担を減らせます。
金利タイプの違い
金利は大きく分けて、固定金利と変動金利の2種類があります。どちらの金利を選ぶかによって、返済の安定性や全体的な負担が異なります。
- 固定金利:
- 金利が契約時の水準で固定され、返済期間中は変動しません。
- 将来の金利上昇リスクを回避できるため、安心感があります。
- 変動金利:
- 金利が市場の動向に応じて変わるため、初期の負担が少ないのが特徴です。
- ただし、市場金利が上昇すれば、返済額が増えるリスクもあります。
申し込みの流れ
住宅ローンの申し込みにはいくつかの重要なステップがある。確実に進めるためには、各段階を理解しておくことが大切だ。
必要書類の準備
必要な書類をしっかりと準備することが、ローンの申し込みにおいて最初のステップだ。以下の書類を用意すると良い。
- 本人確認書類(運転免許証やパスポート)
- 収入証明書(給与明細や源泉徴収票)
- 資産証明書(通帳の写しや不動産の登記簿謄本)
- 借入申込書(金融機関の所定の用紙)
これらの書類が整っていると、審査がスムーズに進む。書類が不足していると、審査に時間がかかることがある。
審査のポイント
審査は金融機関が申込者の返済能力を見極める重要なプロセスだ。審査の際に重点的に見られるポイントは以下の通り。
- 年収(安定した収入が求められる)
- 返済負担率(月々の返済額と収入の比率)
- 信用スコア(過去の借入状況や返済履歴)
- 借入希望額(希望額が妥当かどうか)
借入れに際しての留意点
住宅ローンを借りる際には、いくつかの重要なポイントを考慮することが不可欠です。58歳で住宅ローンを組む場合、特に慎重な計画が求められます。以下に主要な留意点を示します。
返済計画の重要性
返済計画は適切な資金運用に欠かせない要素です。具体的には、以下のような点が重要です。
- 返済期間を設定する際、年齢や収入を考慮することが肝心です。
- 退職予定や将来の生活費も計画に含めます。
- 月々の返済額が家計に与える影響を理解しておくことが大切です。
我々は、安定した返済計画を立てることで、住宅ローンの負担を軽減できます。
その他のリスク
住宅ローンにはさまざまなリスクも考慮すべきです。具体的には、以下の事項が挙げられます。
- 借入金利の変動による影響を受けるリスクがあります。
- 退職後の収入減少が返済能力に影響する場合もあります。
- 資産価格の変動による影響を考慮し、資産形成を行うことが重要です。
Conclusion
58歳で住宅ローンを考える私たちにとって、適切な借入額や返済計画を理解することは非常に重要です。年齢や収入に基づいて、どのように資金を計画するかが、夢のマイホームを手に入れる鍵となります。
返済期間や金利の選択も大きな影響を与えます。私たちのライフスタイルや将来の計画に合わせた選択をすることで、安心して住宅ローンを利用できるでしょう。必要書類の準備や審査ポイントを押さえることで、スムーズな申し込みが可能になります。
しっかりとした計画を立てることで、58歳からでも安心してマイホームを目指していきましょう。