公務員としての安定した職業は、住宅ローンを利用する際に大きなメリットをもたらします。私たちは、公務員が住宅ローンを借りる際に、どのくらいの金額が可能なのかを知ることが重要だと考えています。特に「公務員 住宅ローン 何倍」という疑問は、多くの人が抱えるテーマです。
公務員 住宅ローン 何倍の概要
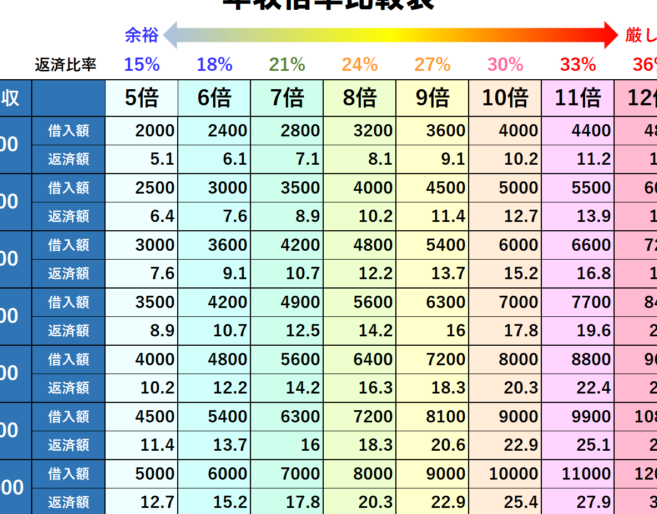
公務員が住宅ローンを借りる際、その金額は給与や勤続年数に影響される。一般的に、公務員は民間企業よりも安定した職業と見なされ、これがローンの審査に有利に働くことが多い。たとえば、年収の6倍から8倍程度のローンを借りることができるケースが多い。
以下の要素が、住宅ローンを借りる際の金額に大きく影響する。
公務員の住宅ローンの特徴
公務員向けの住宅ローンには、独自の特徴があり、利用者にとって大きなメリットが存在します。特に、低金利や返済期間の柔軟性が重要です。
低金利のメリット
公務員が利用する住宅ローンは低金利で提供されることが多い。例えば、一般の金融機関よりも1%程度低い金利設定となっているケースが多いため、長期的な返済負担を軽減します。この低金利はリスクが低いと見なされるため、金融機関も公務員を優遇します。また、蓄積された信用情報も影響し、金利優遇を受けやすくなります。こういった借入金利の差は、数十万円以上の返済額の違いにつながることがあります。
住宅ローンの借入可能額
住宅ローンの借入可能額は、公務員にとって非常に重要な要素です。安定した職業により、借入額が増加する可能性が高いです。特に、給与や勤続年数が大きな影響を与えます。
収入の影響
収入が高いほど、借入可能額が増加します。具体的には、年収の6倍から8倍程度の金額を借りられることが一般的です。例えば、年収が500万円の場合、借入可能額は3000万円から4000万円程度になります。また、所得証明書や過去の税金の支払履歴も、金融機関が評価する重要な要素です。安定した収入のある公務員は、通常、他の職種に比べて優遇されやすいです。
比較: 公務員と民間企業
公務員と民間企業では、住宅ローンの利用条件に違いがあります。これらの違いには、金利や借入条件、返済計画が含まれます。以下で詳しく見ていきます。
金利と借入条件
公務員向けの住宅ローンは、一般的に民間企業よりも低い金利で提供されることが多いです。具体的には、金利が1%程度低く設定される傾向があります。さらに、借入条件も優遇されることがあり、安定した職業としての信頼性が評価されます。
- 公務員: 借入可能額は年収の6倍から8倍程度。
- 民間企業: 借入可能額は年収の5倍から7倍程度。
また、公務員は長期的な安定性から、借り入れが容易になるケースが多いです。このため、多くの金融機関が公務員向けに特別なプランを用意しています。
返済計画の違い
公務員と民間企業の住宅ローンにおける返済計画には、柔軟性の違いがあります。公務員向けのローンでは、返済期間が長く設定されることが一般的です。例えば、最長で35年の返済期間が可能なことがあります。その結果、月々の返済額が抑えられ、生活費の負担が軽減されます。
結論
公務員としての安定した職業は住宅ローンを利用する際に大きなメリットをもたらします。年収の6倍から8倍程度の借入が可能であり低金利の恩恵も受けられます。このような条件は私たちが夢のマイホームを手に入れるための大きな助けとなります。
また、公務員向けの住宅ローンは返済期間が長く設定されているため月々の返済額も抑えられます。これにより生活費の負担が軽減され私たちの生活がより安定することが期待できます。公務員としての特権を最大限に活用し理想の住まいを実現していきましょう。