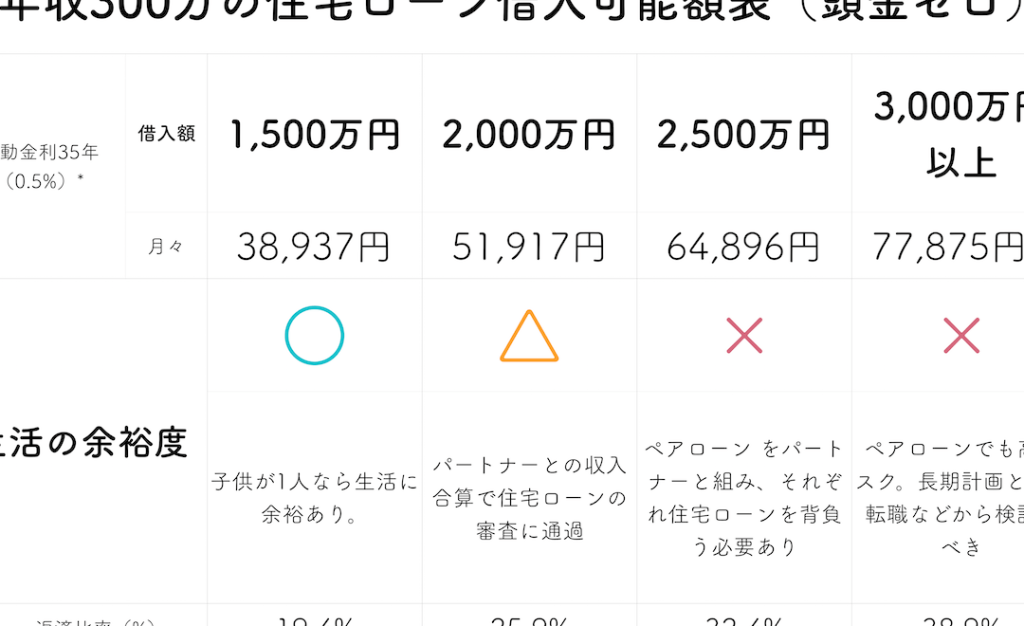
年収300万の私たちが、住宅ローンを利用してどれくらい借りられるのか、気になりませんか?住宅購入は人生の大きな決断ですが、年収に応じた借入額を知ることは、計画を立てる上で非常に重要です。私たちのような年収300万の世帯が、どのようにして夢のマイホームを手に入れることができるのか、一緒に考えてみましょう。
年収300万とは
年収300万円は、日本における一般的な所得の基準を示しています。この水準の年収では、生活費や家賃、教育費などの支出を考慮する必要があります。
年収の定義
年収とは、1年間に得られる総収入を指します。この中には、給料やボーナス、手当などが含まれます。一般的に、年収300万円は平均的なサラリーマンの収入に近いとされます。
日本の平均年収との比較
日本の平均年収は約420万円です。以下は年収300万円と平均年収を比較した表です。
| 年収 | 税引き後の手取り | 生活水準 |
|---|---|---|
| 300万円 | 約240万円 | 基本的な生活必需品をカバー |
| 420万円 | 約336万円 | 安定した生活で余裕あり |
住宅ローンの基本
住宅ローンの理解は、マイホーム購入に向けた重要なステップです。このセクションでは、住宅ローンの仕組みや借入の際に考慮すべきポイントを詳しく見ていきます。
住宅ローンの仕組み
住宅ローンは、不動産を購入するための長期的な借入金です。通常、借入期間は10年以上となり、金利によって返済額が変動します。以下は主な特徴です。
- 金利タイプ: 固定金利と変動金利が存在し、それぞれ利息の計算方法が異なります。
- 返済方法: 元利均等返済や元金均等返済といった返済方式が選べます。
- 保証人: 借主の信用に応じて保証人が必要な場合もあります。
- 借入額の上限: 年収や返済負担率に基づき、金額が制限されます。
住宅ローンは、大きな金額を借りるため、その仕組みを知っておくと、安心して利用できます。
借入の際に考慮すべきポイント
借入を考える際には、いくつかの重要なポイントがあります。これらを意識することで、計画的な返済が可能になります。
- 年収に応じた借入額: 年収300万円の場合、一般的には年収の5倍程度が借入の目安となります。
- 返済負担率: 返済額が年収の25%以内になるように設定します。これにより、生活費を確保できます。
- ライフプラン: 将来の生活設計や家族構成の変化も考慮に入れるべきです。
- 金融機関の選択: 各金融機関によって金利や条件が異なるため、比較が重要です。
年収300万で借りられる住宅ローン
年収300万円の世帯が借りられる住宅ローンの金額は、その経済状況に大きく依存します。私たちはいくつかの要因を考慮し、具体的な借入可能金額を見てみましょう。
一般的な借入額
年収300万円の場合、借入額は基本的に年収の5〜6倍程度が上限とされています。したがって、私たちの推定では、借入額は以下のようになります。
- 年収300万円の場合、借入上限は約1,500万〜1,800万円です。
- 住宅ローンの金利によっても借入可能額が変動します。金利が低いほど、借入額が増える傾向があります。
この借入上限は、いくつかの金融機関が設定した基準に基づいていますが、実際の借入額は各家庭の負担能力により異なります。
適正な返済負担率
適正な返済負担率とは、私たちの年収に対する月々の返済額の割合です。一般的には、返済負担率は25%以内が望ましいとされます。これを考慮すると、以下のような計算が可能です。
- 月収25万円の場合、月々の返済は約6万円までが理想です。
- 年収300万円では、手取りは約240万円なので、年間の返済額は72万円程度が適正です。
住宅ローンの申請プロセス
住宅ローンの申請プロセスは複雑なものですが、正しい手順を踏めばスムーズに進められます。ここでは、必要な書類や審査基準について詳しく見ていきます。
必要書類
住宅ローンを申請する際に必要な書類は以下の通りです。
- 本人確認書類:運転免許証やパスポート
- 収入証明書:年収を証明する源泉徴収票や給与明細
- 住民票:居住地を証明するための住民基本台帳
- 借入状況証明書:他の借入状況を示す書類
- 物件関連書類:不動産の登記簿謄本や売買契約書
これらの書類を準備することで、申請準備が整います。それにより、審査がスムーズに行われます。
審査基準
住宅ローンの審査基準は金融機関によって若干異なりますが、基本的には以下のポイントが考慮されます。
- 年収:申請者の年収が重要視され、年収300万円の場合、借入可能額が影響を受けます。
- 返済負担率:年間返済額が年収に対してどの程度か。一般的には25%以下が望ましいとされます。
- 信用情報:過去の借入状況や返済履歴がチェックされ、信用スコアに影響を与えます。
- 担保価値:購入予定の不動産の価値も審査の要素です。適正な評価が必要になります。
おすすめの金融機関
年収300万円の私たちが住宅ローンを検討する際、適切な金融機関の選択が重要です。以下に、利用しやすいメガバンクと地方銀行について詳しく見ていきます。
メガバンク
- 三菱UFJ銀行
三菱UFJ銀行は、全国に支店を持ち、幅広いローン商品を取り揃えています。金利が競争的で、借入可能額の上限も高めです。
- みずほ銀行
みずほ銀行は、住宅ローンの選択肢が豊富で、各種キャンペーンを実施していることが特徴です。また、数多くのサービスを提供しているため、総合的なサポートが期待できます。
- 三井住友銀行
三井住友銀行の住宅ローンは柔軟な返済プランを提供しています。特に、初めての住宅購入者向けの特別プランが豊富で、安心して利用できます。
地方銀行
- 地銀ネット銀行
地銀ネット銀行は、地域密着型のサービスを提供し、融資条件が柔軟です。地域の不動産市場に詳しいため、的確なアドバイスを受けられます。
- 各地方銀行
各地方銀行は、地域特有のニーズに応じたローン商品を展開しています。金利が低めのプロモーションもあるため、詳しく調査することが大切です。
- 信用金庫
信用金庫は、地元の住民や事業者を支援することに特化しています。手数料が安価で、親身なサービスが魅力です。
結論
年収300万円の世帯が住宅ローンを利用する際には慎重な計画が必要です。借入可能額や返済負担率を理解し自分たちに合った金融機関を選ぶことが成功の鍵となります。適切な借入額を設定することで無理のない返済が可能になり、夢のマイホームに近づくことができます。
私たちが提案するのは、ライフプランを考慮しながら計画的に進めることです。住宅購入は大きな決断ですが、正しい情報とサポートを得ることで実現可能な目標となります。これからの生活を豊かにするために、一緒に理想の住まいを目指していきましょう。