住宅購入を考えるとき、**住宅ローン 3000万 35年 月々いくら**という疑問が浮かびますよね。私たちもこの大きな決断をする際、毎月の返済額がどれくらいになるのか気になるものです。ローンの条件や金利によって、支払う金額は大きく変わります。
住宅ローンの概要
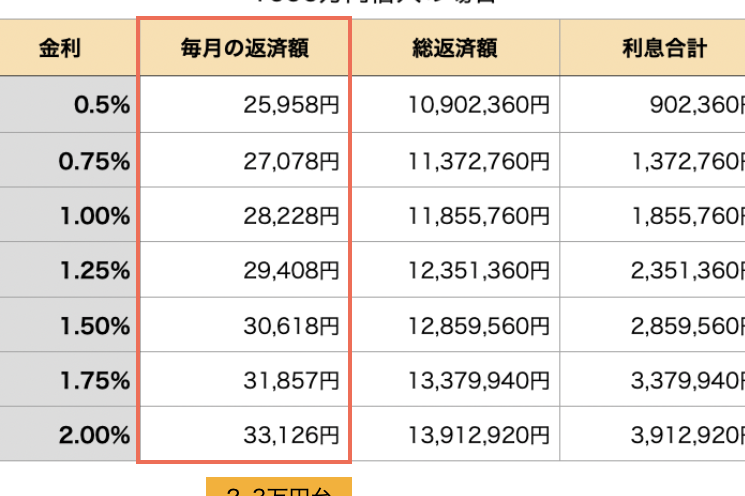
住宅ローンは、住宅を購入する際に必要な資金を借り入れるための重要な手段です。3000万円の住宅ローンを35年で返済する場合の月々の返済額は、金利や返済方法により異なる。例えば、金利が1%の場合、毎月の返済額は約8万円になることが多いです。一方で金利が2%の場合、約10万円になることがあります。
借入時の条件や選択した金融機関の方針が、最終的な返済額に大きく影響します。フラット35や一般的な固定金利、変動金利の選択肢が存在し、それぞれに異なる特徴がある。固定金利は返済計画が立てやすく、変動金利は当初の返済額が低く抑えられるメリットがあります。
また、住宅ローンを組む際には、資金計画や予想外の出費も考慮する必要があります。例えば、保険料や維持費、税金が別途発生し、これらを考慮に入れなければならない。全ての要素を計算に入れて、無理のない返済プランを立てることが大切です。
住宅ローン 3000万の仕組み
住宅ローン3000万円を利用する際、その仕組みを理解することが重要です。金利や借入方法によって、毎月の返済額が大きく変わります。
金利の影響
金利は住宅ローンの返済額を決定する重要な要素です。金利が低いほど、月々の負担が軽減されます。たとえば、金利が1%の場合、月々の返済額は約8万円ですが、2%になると約10万円に増加します。このため、低金利時代を利用してローンを組むことが賢明です。また、固定金利と変動金利の選択ができ、それぞれのメリットとデメリットを考慮する必要があります。
| 金利 | 月々の返済額 (35年払い) |
|---|---|
| 1% | 約8万円 |
| 2% | 約10万円 |
借入方法
借入方法には主に二つのパターンがあります。フラット35と呼ばれる国の制度を利用する方法、そして銀行からの直接借り入れがあります。フラット35は、金利が安定しており返済プランが明確です。一方、銀行のローンは選択肢が多様であり、条件次第で低金利を得られます。また、審査基準も金融機関によって異なるため、複数の機関での比較が重要です。
35年の返済プラン
住宅ローンの返済プランを立てるには、月々の返済額を正確に計算することが重要です。35年の長期的な返済を考慮すると、金利が返済額に大きな影響を及ぼします。
月々の返済額の計算
住宅ローン3000万円を35年で返済する場合、金利によって月々の返済額が変わります。たとえば、金利が1%の場合、月々の返済額は約8万円になります。金利が2%であれば、約10万円に増加します。以下のようにまとめられます。
| 金利 (%) | 借入額 (万円) | 返済期間 (年) | 月々の返済額 (円) |
|---|---|---|---|
| 1 | 3000 | 35 | 80,000 |
| 2 | 3000 | 35 | 100,000 |
| 3 | 3000 | 35 | 120,000 |
この表からもわかるように、金利の変動が月々の返済額に直結します。したがって、なるべく低金利のタイミングでの借入が理想的です。
シミュレーション例
具体的なシミュレーションも役立ちます。たとえば、違う金利を設定したシミュレーションを実施すると、以下のような結果が得られます。
- 金利1%の場合
- 借入額:3000万円
- 月々の返済額:約8万円
- 総返済額:約3360万円
- 金利2%の場合
- 借入額:3000万円
- 月々の返済額:約10万円
- 総返済額:約4200万円
- 金利3%の場合
- 借入額:3000万円
- 月々の返済額:約12万円
- 総返済額:約5040万円
住宅購入における注意点
住宅購入を考える際、いくつかの重要な注意点があります。まず住宅ローンの金利は返済額に大きな影響を及ぼします。金利が1%の時、月々の返済額は約8万円ですが、2%になると約10万円に増加します。このように、金利の変動は毎月の負担を直接変え、長期的な経済計画にも影響を与えます。
次に借入方法の選択肢も多く、一つ一つのメリットとデメリットを理解しておく必要があります。例えば、フラット35は長期固定金利が選べる一方で、フレキシブルな変動金利ローンは金利が低い時期に恩恵が受けやすいです。それぞれの状況によって適切な選択をすることが求められます。
また、向こう35年の長期間の返済計画を立てるためには総支出の計算が不可欠です。保険料、維持費、税金など、直接的な返済額以外にも考慮する要素が多く存在します。このため、実際の出費が予想を上回ることのないよう、事前にしっかりと準備をしましょう。
さらに、ローンの借入れ時における自分たちの信用力も考慮すべきポイントです。金融機関は借入者の信用情報を基に金利や条件を決定します。過去の返済履歴や収入状況は、将来の借入条件に影響を与えるため、透明性を持った管理が重要です。
住宅ローンのメリットとデメリット
住宅ローンには多くのメリットとデメリットがあります。私たちはそれらをしっかり理解することが重要です。
メリット
- 資産形成の機会:住宅ローンを利用することで、家を購入し資産を形成できます。賃貸とは異なり、所有することで将来的に売却や賃貸に出す選択肢が増えます。
- 金利の固定:特定のプランでは金利を固定できるため、返済計画を立てやすくなります。金利が低い時にローンを組むと、長期的な節約が可能です。
- 税制優遇:住宅ローン減税の制度があり、一定の条件を満たすことで税金の控除を受けられます。この制度は返済にかかる負担を軽減します。
デメリット
- 長期間の返済責任:35年という長期にわたる返済は、家計に大きな負担をかける場合があります。また、返済が続く限り、他の資金利用に制約が出ることもあります。
- 金利の変動:変動金利選択時、金利が上昇すると月々の返済額も増加します。金融市場の変動に注意しなければなりません。
- 維持費と税金の負担:所有する住宅には、維持管理や固定資産税などが発生します。これらのコストは、事前に見積もっておく必要があります。
Conclusion
住宅ローンの選択は私たちの未来に大きな影響を与えます。金利や返済方法をしっかり理解し、無理のない返済プランを立てることが成功の鍵です。低金利時代を活用し、賢く借入れを行うことで、月々の負担を軽減できます。また、保険料や維持費、税金などの予想外の出費も考慮に入れ、万全の準備を整えましょう。これらのポイントを押さえることで、安心して住宅購入の一歩を踏み出せるはずです。