住宅を購入する際に気になるのが、**住宅ローン控除 1年目 いくら**という点です。初めての住宅ローンを組む私たちにとって、この控除は大きな助けになります。どれだけの税金が戻ってくるのか、具体的な金額を知ることで、将来の計画も立てやすくなりますよね。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際に利用できる重要な制度です。私たちが住宅を持つことで得られる税制上のメリットを理解することが不可欠です。
住宅ローン控除とは
住宅ローン控除とは、住宅の購入や建築のために借りたローンの利息部分を所得税から控除できる制度です。具体的には、住宅ローンを利用することで、私たちが支払うべき税金が軽減されることを意味します。控除の期間や控除額は、取得した住宅の種類や年数によって異なります。特に初年度は控除が大きく、私たちの家計に大きな影響を与えることが多いです。
住宅ローン控除の対象者
住宅ローン控除を受けられる対象者には、以下の条件があります。
- 日本国内に居住していること
- 自己名義で住宅を購入または建築したこと
- 住宅ローンを利用していること
- 申告期限内に申請を行うこと
1年目の住宅ローン控除
1年目には、住宅ローン控除が特に重要な役割を果たします。この控除によって、税金の負担を軽減できるため、初めて住宅ローンを組む人には特に注目されます。具体的な控除額を知って、計画的に活用することが求められます。
控除額の計算方法
控除額は、借入金額やローンの利率に基づいて計算されます。具体的には、控除対象の取得価額に対して以下の要素が影響します。
- 控除対象取得価額: 住宅の購入価格や建築費用
- 控除率: 年間の利息の一定割合
- 期間: 通常10年間の控除が適用される
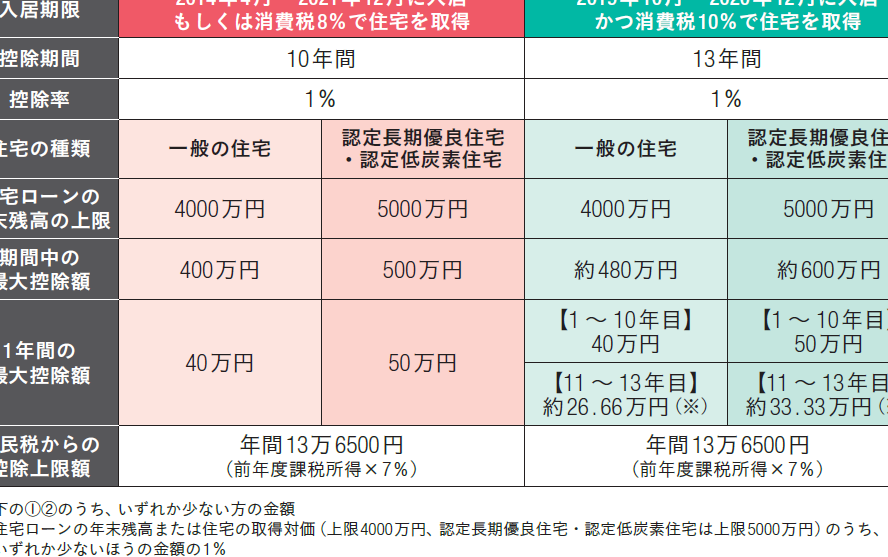
例として、住宅購入金額が3000万円で、控除率が1.0%の場合、初年度の控除額は30万円となることがあります。また、控除額には上限が設定されており、物件の種類によって異なるため、詳細確認が不可欠です。
控除を受けるための条件
住宅ローン控除を受けるためには、数つの条件を満たすことが必要です。具体的な要件は以下の通りです。
- 日本国内に居住: 申請者が日本に居住していること。
- 自己名義の住宅購入または建築: 住宅が自分名義であること。
- 住宅ローンの利用: 借入金が実際に住宅購入または建築に使用されていること。
- 申告期限内に申請: 控除を受けるための申請を期限内に行うことが求められます。
住宅ローン控除のメリット
住宅ローン控除は、私たちが住宅を購入した際に税金を軽減する重要な制度です。この制度により、住宅ローンの利息部分を所得税から控除でき、支出が大幅に抑えられます。
税金の軽減効果
税金の軽減効果は、私たちの家計に直接影響を与えます。控除額は、借入金額や利率、控除対象の取得価額によって変動します。具体的には、以下の要素が影響します。
- 借入金額:例えば、住宅購入金額が3000万円の場合、控除額が1%であれば、30万円が税金から控除されます。
- 控除率:控除率は年によって異なることがあります。
- 申告期限内の申請:期限内に手続きを行うことで控除が適用されます。
このように、実際に税金が軽減される金額が明確です。
経済的なメリット
経済的なメリットも大きなポイントです。住宅ローン控除を利用することで、私たちの生活費が軽減され、資金の余裕が生まれます。具体的には、以下のメリットがあります。
- 月々の返済額の負担軽減:控除によって、実質的に返済する利息が減少します。
- 家計の見通しが立てやすい:控除により、税金の負担が軽減されることで、安定した家計運営が可能になります。
住宅ローン控除を活用するために
住宅ローン控除を活用するためには、必要な手続きを理解することが重要です。正しい知識を持つことで、控除を最大限に利用できます。
申請手続きの流れ
- 必要書類の準備: 申請には、住宅ローン契約書、登記簿謄本、課税証明書などが必要です。これらの書類を整えることで、スムーズな申請が可能です。
- 確定申告の実施: 所得税の確定申告を行います。この際、住宅ローン控除を申請するための申告書に必要情報を記入してください。
- 控除額の計算: 控除額は借入金額や適用利率に基づいて計算されます。これを把握することで、自分に適用される控除額が明確になります。
- 期限の確認: 確定申告には期限がありますので、その期限内に手続きを完了させることが重要です。
注意点とポイント
住宅ローン控除を申請する際には、いくつかの注意点があります。まず、自己名義での住宅購入が求められます。さらに、開示が必要な情報については、真実を見せることが大切です。また、住宅の取得が2022年以降である場合、控除の内容が変更されることがありますので、最新の情報をチェックしましょう。
具体的な控除額は、以下の条件で変わります。
- 借入金額
- 控除率
- 取得した住宅の価格
例えば、借入額が3000万円で控除率が1%のとき、控除額は30万円です。これにより、家計の負担が軽減されます。
結論
住宅ローン控除の1年目は私たちにとって非常に重要な意味を持ちます。控除を上手に活用することで税金の負担を軽減し、家計に大きな影響を与える可能性があります。必要な手続きをしっかりと理解し、正確な書類を整えることで、控除の恩恵を最大限に受けることができます。
また、控除内容が変更されることもあるため、最新情報を常にチェックすることが欠かせません。私たちがしっかりと準備を整え、賢く住宅ローン控除を利用することで、安心した家計管理が可能になるでしょう。