住宅を購入する際、私たちにとって重要な要素の一つが**住宅ローン控除の適用期間**です。この制度を利用することで、税金の負担を軽減できる可能性がありますが、具体的にどれくらいの期間が適用されるのか、皆さんはご存知でしょうか?
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した際に利用できる税制優遇制度です。具体的には、住宅ローンの利息部分を一定期間、所得税から控除できます。この控除により、私たちの税金負担が軽減される可能性があります。
控除の対象は、購入した住宅に対する住宅ローンで、これには新築や中古住宅も含まれます。また、控除率や適用される期間は法改正によって変わることがあります。例えば、現在の基準では期間は最大10年間です。
さらに、控除の適用を受けるためには、いくつかの条件があります。以下のポイントを確認することが重要です。
- 住宅の購入資金は、消費税が課税されるものを含む必要があります。
- 本人または配偶者が居住する住宅であることが求められます。
- 持ち家が新築か中古かにより、適用条件が異なります。
住宅ローン控除の適用期間
住宅ローン控除の適用期間は、住宅購入者にとって重要な要素です。この制度の合理的な利用を考えると、最大適用期間を理解することが必要不可欠です。現行では、住宅ローン控除の対象期間は最長で10年間となっています。
基本的な適用期間
基本的な住宅ローン控除の適用期間は、最初の年から数えた10年間です。この期間中、住宅のローンの利息部分を所得税から控除可能です。次のケースが含まれます。
- 新築住宅
- 中古住宅
- 購入資金に消費税が含まれること
これらの条件が満たされると、毎年最大で40万円の控除を受けられます。具体的には、控除率は借入残高によって異なる場合があるため、しっかり確認する必要があります。
延長の可能性
延長の可能性も存在します。政策の変更や税制改正によって適用期間が延長されることがあります。例えば、特定の条件を満たす新築住宅の場合、さらに数年延長される場合もあります。これにより、短期的な負担を軽減できるメリットがあります。税務署の最新情報や法令を確認することで、適用される可能性判断がより面白くなります。
住宅ローン控除のメリット
住宅ローン控除には、多くのメリットがあります。税金の負担を軽減し、経済的な安定を図る手段となります。
税制上のメリット
住宅ローン控除は、特に所得税の軽減をもたらします。借入金の利息部分を控除できるため、実質的な支出が減少します。控除額は毎年最大40万円で、例えば、借入残高が4000万円の場合、最大で1%の控除が適用されます。また、無理なく家計を支えることができるため、安心感も得られます。
住宅ローン控除の注意点
住宅ローン控除を利用する際、注意が必要な点がいくつかあります。具体的な条件や手続きに加え、期限も確認することが重要です。これにより、控除を適切に受けられる可能性が高まります。
申請手続き
住宅ローン控除の申請には、いくつかのステップがあります。まず、必要書類を準備します。主な書類には以下が含まれます:
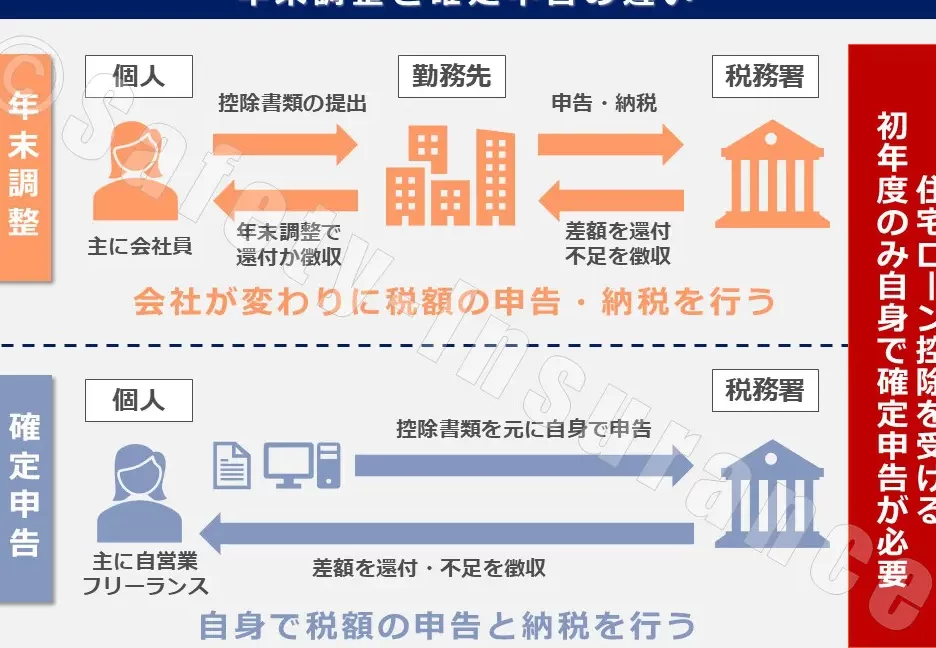
次に、確定申告を行い、控除を申請します。控除を受けるためには、初年度の申告が必要です。この手続きは、適用期間の開始時に行います。また、住宅ローンを借入れてから、5年以内に申請する必要があります。
適用要件
住宅ローン控除を受けるためには、いくつかの適用要件があります。内容は次の通りです:
Conclusion
住宅ローン控除の適用期間について理解を深めることで、私たちの住宅購入に対する経済的な負担を軽減できる可能性があります。この制度を賢く活用することで、税金の軽減が得られ、家計の安定にも寄与します。
適用期間や控除額は法改正により変動するため、最新の情報を常に確認することが重要です。私たちがしっかりと条件を把握し、必要な手続きを行うことで、住宅ローン控除を最大限に活用することができるでしょう。これにより、より安心して新しい生活をスタートできるはずです。