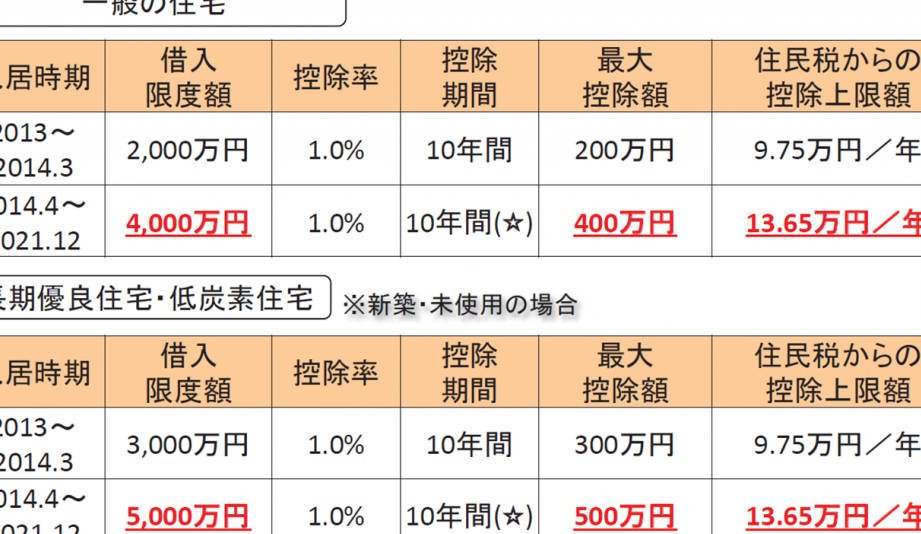
住宅を購入する際、多くの人が気になるのが**住宅ローン控除の対象となる借入限度額**です。私たちもこの制度を利用して、少しでも経済的な負担を軽減したいと考えています。しかし、具体的にどれくらいの金額が控除の対象になるのか、理解している人は少ないのではないでしょうか。
住宅ローン控除の概要
住宅ローン控除は、住宅を取得する際に利用できる税制優遇措置です。この制度を利用することで、我々は毎年の所得税から一定額を控除できます。制度が適用されるためには、いくつかの条件がありますが、主要な要件は借入金の額や適用対象の住宅が定められています。
具体的には、住宅ローン控除の対象となる借入限度額は、次のように設定されています。
- 購入する住宅の種類:新築住宅や中古住宅など、住宅の種類によって限度額が異なります。
- 借入期間:借入れの期間が長いほど、控除の適用が広がります。通常、借入期間は10年から35年とされています。
- 居住要件:購入した住宅に実際に居住する必要があります。
これらの条件を満たすことで、我々は最大で年40万円の控除を受けられる可能性があります。また、中古住宅の場合、控除額はその住宅の年数によって異なるため、注意が必要です。
住宅ローン控除の対象者
住宅ローン控除を受けるには、特定の条件を満たす必要があります。私たちが知っておくべき主な要件は以下の通りです。
所得制限
住宅ローン控除は、所得に制限があります。私たちの年収が次の範囲内であることが条件です。
- 夫婦合算の場合、年収が3000万円以下
- 単身者の場合、年収が2000万円以下
これを超える場合、控除額が減少します。したがって、自己確認が必要です。
住宅の要件
住宅ローン控除の適用には、住宅そのものに関する要件があります。具体的には以下の条件を満たす必要があります。
- 家庭用の住宅であること
- 新築または中古住宅であること
- 購入から6ヶ月以内に居住を開始すること
- 借入期間が10年以上であること
借入限度額の基準
借入限度額は、住宅ローン控除を受ける際の重要な要素です。収入や住宅の種類に応じて、控除対象となる借入金額は変動します。
年収に基づく限度額
年収は貸付金額に直結します。例えば、夫婦合算の場合は年収が3000万円以下、単身者の場合は2000万円以下といった基準が存在します。この限度を超えると、控除額が減少します。また、年収に応じた具体的な借入限度額は以下のように設定されています。
| 年収 | 借入限度額 |
|---|---|
| 3000万円以下 | 4000万円 |
| 2000万円以下 | 3000万円 |
借入限度額の計算方法
借入限度額の計算は、住宅ローン控除を受ける際に非常に重要です。私たちは、控除対象となる借入金額を正確に把握することで、節税効果を最大限に引き出すことができます。
計算のポイント
計算する際のポイントは、いくつかの要素に分かれます。まずは、年収の確認です。夫婦合算の場合、年収3000万円以下が条件です。次に、借入期間や借入額の設定も重要で、10年以上の借入が基本です。また、居住開始時期は購入後6ヶ月以内でなければなりません。こうした条件を満たすことで、借入限度額が明確な金額になります。
借入限度額の変更点
借入限度額の変更点は、住宅ローン控除における重要なポイントです。毎年の法改正や制度の見直しにより、控除対象となる借入金額や条件が変化します。
過去の変更履歴
過去数年間で、借入限度額にはいくつかの重要な変更がありました。具体的には、以下のような点が挙げられます。
- 2019年: 借入限度額が夫婦合算で4000万円、単身者で3000万円に引き上げられました。
- 2020年: 新築住宅の場合、控除期間が最長で13年に延長されました。
- 2021年: 中古住宅への適用が拡大され、年数に応じた控除額が見直されました。
変更は一貫して貸出条件を有利にする方向で進んでいますが、各年の具体的な変更内容を把握することが重要です。
今後の展望
今後、借入限度額についての期待される変更には以下が含まれます。
- 経済の動向: 金利の上昇や下降に応じた柔軟な対応が考えられます。
- 政策の見直し: 住宅政策の変更によって、より多くの家庭に対する借入限度の拡張が検討される可能性があります。
Conclusion
住宅ローン控除の借入限度額は私たちの住宅購入に大きな影響を与えます。正確な借入限度額を把握することで、節税効果を最大化し、経済的な負担を軽減することができます。今後の法改正や制度の見直しにも注目し、最新の情報を常に確認することが重要です。私たちがこの制度を上手に活用することで、より良い住まいを手に入れる手助けとなるでしょう。