住宅購入を考えるとき、最も気になるのが「住宅ローン何年?」という疑問です。私たちが夢のマイホームを手に入れるためには、返済期間や金利の選択が大きな影響を与えます。適切なローン期間を選ぶことで、将来の経済的な安定を図ることが可能です。
住宅ローンの基本知識
住宅ローンは、住宅を購入する際に多くの人が利用する重要な金融商品です。今回は、住宅ローンの基本について詳しく見ていきます。
住宅ローンとは
住宅ローンは、住宅購入を目的とした借入金です。一般的に、借入金を一定の期間内に返済する契約となります。住宅ローンの主な特徴には以下があります。
- 資金の調達: 住宅購入に必要な資金を短期間で調達できる。
- 分割返済: 毎月一定金額を返済することで、経済的負担を軽減。
- 金利の適用: 市場金利に基づいた利息が発生し、返済総額に影響。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。それぞれの特徴を理解することが重要です。
- 固定金利型ローン: 借入期間中、金利が固定され、毎月の返済額が変わらないため、安心感があります。
- 変動金利型ローン: 金利が市場の動向に応じて変動しますが、初期の金利が低い点が魅力です。
- フラット35: 35年間の固定金利で、長期間の安定した返済が可能ですが、審査基準が厳しい場合があります。
住宅ローンの返済期間
住宅ローンの返済期間は、住宅購入における重要な要素です。この期間の選択が、返済負担や経済状況に直結します。
一般的な返済期間
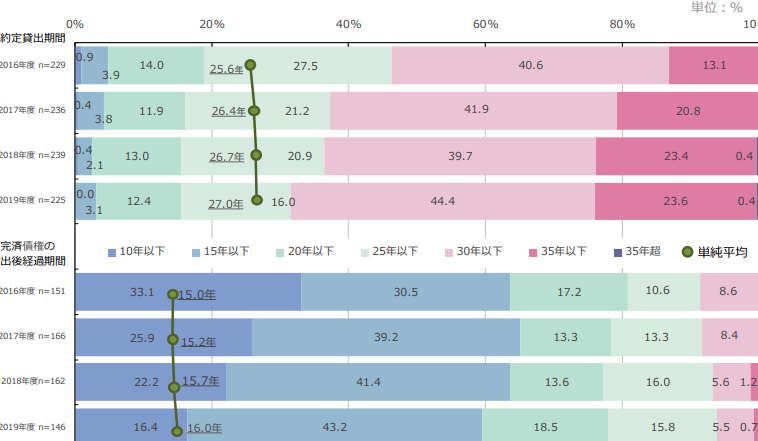
一般的な住宅ローンの返済期間は、10年、20年、30年が主流です。これらは返済金額や金利に影響を与えます。具体的には以下のような特徴があります。
- 10年: 短期間での返済が求められ、総支払額は少なくなるが、毎月の返済額は大きくなります。
- 20年: 毎月の返済負担が軽減され、平均的な選択肢として人気があります。
- 30年: 毎月の支払いが最も少なく済むが、総支払額は増加します。
多くの借り手は、ライフスタイルや収入に応じた返済期間を選ぶ傾向があります。
返済期間の選び方
返済期間の選び方は、個々の経済状況や将来的な計画によります。以下のポイントを考慮しましょう。
- 収入の安定性: 定職があり、安定した収入が見込める場合、短い期間を選ぶことで総支払額を減らせます。
- ライフプラン: 子どもの教育費や老後の生活費など、将来の出費を考慮することが必要です。
- 金利の状況: 金利が低い時期には、長期間の固定金利を選ぶことで得られるメリットが増します。
住宅ローンの金利
住宅ローンの金利は、借入金額や返済期間に大きな影響を与えます。私たちが選ぶ金利のタイプによって、総支払額や毎月の返済額が異なるため、慎重な検討が必要です。
固定金利と変動金利
固定金利は、ローン期間中ずっと金利が変わらないタイプで、将来の支払い額が明確です。私たちは、長期的な計画を立てる上で安定感を感じやすい選択肢です。一方、変動金利は市場金利に応じて変化し、初期の金利が低いことが魅力です。変動金利を選ぶ場合、金利が上昇するリスクも考慮する必要があります。
具体的な特徴は以下の通りです。
- 固定金利:
- 長期的な安定
- 確定した支払い額
- 金利上昇時の安心感
- 変動金利:
- 初期金利が低い
- 市場金利による変動
- 金利上昇リスク
金利の影響
金利は私たちの住宅ローンに直接的な影響を与えます。金利が1%上昇するだけでも、毎月の返済額が大きく変わる可能性があります。例えば、借入金額3,000万円、返済期間30年の場合、金利が1%上昇すると、総支払額が数百万円増加します。
具体的な数字を見てみましょう。以下の表は、金利の変動による支払額の違いを示します。
| 金利 (%) | 毎月の支払い額 (万円) | 総支払額 (万円) |
|---|---|---|
| 1.0 | 9.68 | 3,480 |
| 2.0 | 11.10 | 4,000 |
| 3.0 | 12.92 | 4,650 |
住宅ローン利用のポイント
住宅ローンを利用する際のポイントを押さえることは、経済的な安定を確保する上で重要です。以下に、申請時の注意点と返済計画の立て方について詳しく説明します。
申請時の注意点
申請時には複数の重要な要素を考慮する必要があります。これらは以下の通りです。
- 収入の確保: 申請者の収入が安定していることを示す必要があります。年収や勤続年数が影響を与えます。
- 信用情報の確認: 事前に信用情報を確認し、問題がないか確認しておくことが重要です。信用スコアが低い場合、審査が厳しくなる可能性があります。
- 自己資金の準備: 住宅購入に際し、自己資金を準備しておくことが推奨されます。自己資金が多いほど、借入額が減少し、負担が軽減されます。
- 必要書類の整備: 申請に必要な書類を事前に確認し、整えておくことが大切です。これには源泉徴収票や身分証明書が含まれます。
これらのポイントを理解し、準備を進めることで、スムーズな申請が可能となります。
返済計画の立て方
返済計画を立てる際は、財政的な状況と将来的な計画を念頭に置くことが重要です。具体的には、以下の要素を考慮します。
- 収入の見通し: 今後の収入がどのように変化するかを見越して計画を立てます。昇給や転職などの要素が影響します。
- 支出の管理: 毎月の支出を細かく把握し、返済に必要な金額を確保することが必要です。生活費や突発的な支出も考慮します。
- 利率の変動: 金利の変動が返済額に与える影響を理解することが重要です。変動金利型を選択する場合は、将来的な金利上昇も見込んで計画を立てます。
結論
住宅ローンの返済期間や金利の選択は私たちの経済的安定に直結します。適切な返済期間を選ぶことで、将来の負担を軽減できるだけでなく、マイホームの夢を実現するための大きな一歩となります。
各ローンタイプの特徴を理解し、自分たちのライフプランに合った選択をすることが重要です。金利の変動や返済計画をしっかりと考慮し、無理のない範囲での借入を心掛けることで、安心して住宅ローンを利用できるでしょう。私たちがこれらのポイントを押さえ、準備を進めることで、理想の住まいを手に入れる道が開かれます。