住宅を購入する際、私たちが気になるのは資金面のことです。特に、住宅ローンを利用する場合、税制上の優遇措置があることをご存知でしょうか?それが住宅ローン控除です。この制度は、住宅ローンを利用して家を購入した私たちにとって、非常に重要なメリットを提供します。
住宅ローン控除の基本
住宅ローン控除は、住宅購入に際して利用できる税制上の優遇措置です。この制度は、住宅ローンを利用して家を購入する際に、税金の負担を軽減する重要な手段となっています。
住宅ローン控除とは
住宅ローン控除とは、特定の条件を満たす住宅ローンを利用した場合に、所得税の一部を控除できる制度です。具体的には、住宅購入者は毎年支払った住宅ローンの利息部分を税額から差し引くことができます。この仕組みにより、年間で数万円から数十万円の税金を軽減できる可能性があります。
どのように機能するのか
住宅ローン控除は、住宅ローンの返済期間に応じて控除額が異なります。一般的には次のような流れで機能します。
- 対象のローン確認: 住宅ローンが控除対象であるか確認します。
- 利息支払いの証明: 年間で支払った利息を証明する書類を用意します。
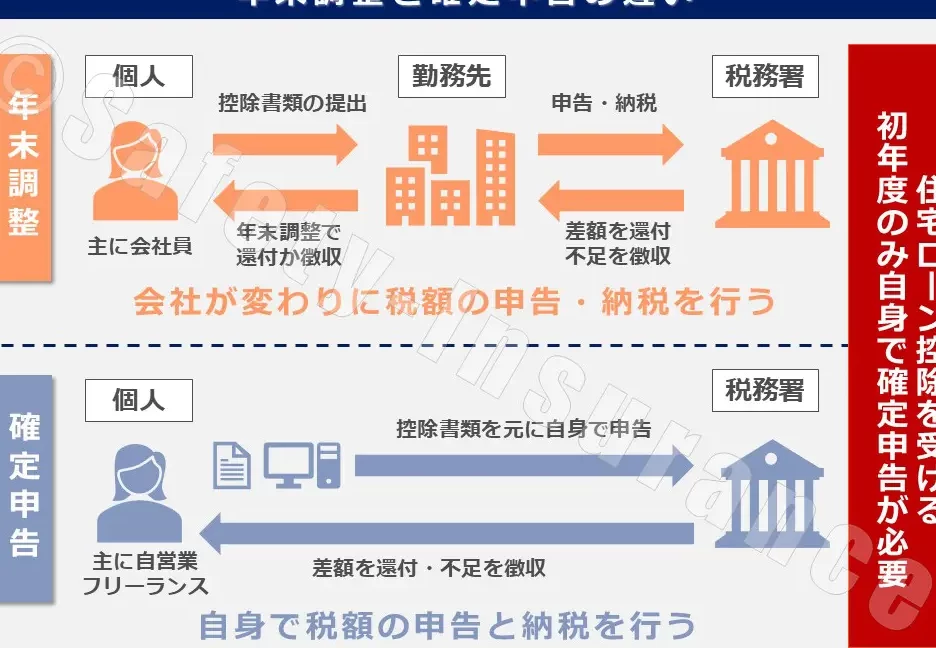
- 確定申告: 確定申告を行い、控除を申請します。
- 税額控除: 確定申告が承認されると、税金から控除が適用されます。
対象となる人
住宅ローン控除には、特定の条件を満たす人々が対象になります。対象者は、主に住宅を購入した人やその住宅に居住することが求められます。また、所得やローンの種類によっても影響が出るため、自分の状況を確認することが重要です。
購入者の条件
住宅ローン控除を受けるための購入者の主な条件には、以下の点が含まれます:
- 住民税と所得税の納税者であること: 住宅ローン控除は、所得税からしか控除できず、納税者であることが必須です。
- 住宅を居住用として利用すること: 購入した住宅に実際に居住しなければなりません。投資用の物件や賃貸物件は対象外です。
- 住宅ローンを利用していること: 住宅購入資金を借入して、住宅ローンを利用している必要があります。
対象住宅の要件
住宅ローン控除の対象となる住宅について、具体的な要件には以下のようなものがあります:
- 新築または中古住宅であること: 新築住宅に限らず、中古住宅も条件を満たせば対象になります。
- 面積要件: 住宅の床面積が50㎡以上であることが求められます。特に、住宅の一部が居住用であることが必要です。
- 取得日からの期間: 住宅の取得日から10年以内に、住宅ローン控除を申請することが求められます。
控除額の計算方法
控除額の計算は、住宅ローン控除を享受する際の重要なプロセスです。具体的な算出基準に基づいて、控除額が決まります。
控除額の算出基準
控除額は、主に住宅ローンの借入額と住宅ローンの利率に基づいて計算されます。以下は、控除額を算出するための主な基準です。
- 借入額: 借入額が4,000万円を上限として、その額に住宅ローンの利息を乗じて算出します。
- 控除率: 住宅ローンの利率によって控除率が異なり、一般的には1%程度の控除が適用されます。
- 期間制限: 住宅ローン控除は最長13年間適用され、その間に支払った利息分を控除します。
これらの基準を元に、我々は具体的な控除額を算出できます。正確な数字を知るには、確定申告の際に必要な書類を用意し、控除額を確認しましょう。
控除期間について
控除期間は、住宅ローン控除が継続して受けられる年数を指します。一般的に、住宅ローン控除は新築住宅や中古住宅の場合、最長で13年間にわたります。
控除が適用される期間中は、以下の点が重要です。
- 最初の年: 住宅購入の年から控除が始まり、その年の確定申告で調整されます。
- 毎年の適用: 控除は毎年の確定申告によって行われるため、毎年申請が必要です。
- 残高の変動: 返済が進むにつれて、控除額も利息が減少するため調整が必要です。
申請手続き
住宅ローン控除の申請手続きは、正確な書類を用意することが重要です。申請を行うことで、税金の軽減を受けることができるため、しっかりと手続きを進める必要があります。
申請に必要な書類
申請に必要な書類は以下の通りです:
- 住宅取得に関する証明書:新築や中古の住宅であることを証明する書類。
- 住宅ローンの借入契約書:借入の詳細を示す契約書。
- 利息の支払い証明書:金融機関が発行する支払い明細書。
- 確定申告書:前年の所得を申告するための書類。
住宅ローン控除の申請には、正確な書類を揃えることが不可欠です。我々は必ずこれらを確認し、申請漏れや不備を避けるよう心掛けます。
申請の流れ
申請の流れは次のようになります:
- 書類の準備:必要な書類を全て揃えます。
- 確定申告の作成:前年の所得を記入した確定申告書を作成します。
- 申請の提出:作成した確定申告書と必要書類を税務署に提出します。
- 控除の適用:税務署による審査を経て、控除が適用されます。
住宅ローン控除のメリット
住宅ローン控除は、住宅購入者にとって重要なメリットをもたらす税制上の優遇措置です。この控除を利用することで、毎年の税負担を軽減できます。では、具体的なメリットを見ていきましょう。
節税効果
住宅ローン控除によって得られる節税効果は非常に大きいです。例えば、借入額が4,000万円、控除率が1%の場合、年間で40万円の税金が軽減されます。この控除は、実際に支払った利息に基づいて計算され、最長13年間の適用が可能です。つまり、長期的に見てわずかな利息でも、トータルで数百万円の税負担が軽減される可能性があります。このように控除はしっかりと資金面での安定を助ける要因となります。
住宅購入の促進
住宅ローン控除は、住宅購入を促進する強力なインセンティブです。特に、初めて家を購入する人々にとって、控除による財務的な支援ないしは安心感が生まれます。ローンの負担が軽減されるため、多くの人が家の購入を検討しやすくなります。また、住宅市場全体に活気を与え、経済の活性化に寄与します。いわば、この制度は家族の生活水準向上につながるものです。
住宅ローン控除の注意点
住宅ローン控除を利用する際には、いくつかの注意点があります。これらの点を理解しておくことで、効果的に控除を受けられます。
控除を受ける際のリスク
控除を受ける際には、以下のリスクが考えられます。
- 要件の未達成:住宅ローン控除を受けるには、特定の条件を満たすことが必須です。条件を満たさない場合、控除が適用されません。
- 書類の不備:申請の際、必要な書類が揃っていないと、控除を受けられないことがあります。正確な書類を準備することが重要。
- 制度の変更:税制変更により、控除額や条件が年々変わる可能性があります。最新情報を常に確認することが大切です。
これらのリスクを避けるため、事前にしっかりと準備を行いましょう。
よくある間違い
住宅ローン控除に関するよくある間違いは次の通りです。
- 必要書類の不足:必要な書類を準備することを怠り、申請漏れが発生しやすいです。契約書や支払い証明書を必ず用意すること。
- 申請期限の無視:控除を受けるには、申請期限が定められています。期限を過ぎると控除が受けられない場合があります。
- 控除額の誤解:控除額の計算方法を誤解し、予想外の結果に直面することがあります。計算をしっかり確認することが重要です。
Conclusion
住宅ローン控除は私たちが住宅購入を考える際に非常に重要な制度です。この控除を活用することで税負担を軽減し、より安心して住宅を手に入れることが可能になります。正確な情報をもとに申請手続きを行うことで、経済的なメリットを最大限に享受できるでしょう。
私たちが住宅購入を検討する際には、住宅ローン控除の条件や申請手続きについてしっかり理解しておくことが大切です。これにより、控除の恩恵を受けることで、長期的な財務計画もスムーズに進められるはずです。