住宅ローンを利用している私たちにとって、税金の控除は大きな助けになります。特に住宅ローン控除 2年目 いくら戻るかを考えると、どれだけの金額が還付されるのか気になりますよね。2年目は初年度とは異なる計算方法や条件があるため、しっかりと理解しておく必要があります。
住宅ローン控除の基本
住宅ローン控除は、住宅購入者にとって重要な税金の優遇措置です。この制度を利用すると、所得税や住民税の負担が軽減されます。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンを利用して自宅を取得した際に、一定期間にわたり税金の控除が受けられる制度です。この制度により、年末の住宅ローン残高に応じて所定の税率で算出された金額が、所得税から控除されます。例えば、初年度は住宅ローン残高の1%を控除として受け取れたのに対し、2年目以降は残高によって少し異なる計算が行われます。この控除は最大13年間適用され、経済的な負担を軽減します。
控除の対象となる住宅
控除対象となる住宅にはいくつかの条件があります。以下の条件を満たす必要があります:
- 自己居住用: 住宅が自己の居住用であること。
- 新築または取得: 新築、購入、またはリフォームによって取得した住宅であること。
- 面積基準: 建物の床面積が50平方メートル以上であること。
- 建物の耐久性: 耐震基準を満たす建物であること。
2年目の控除額
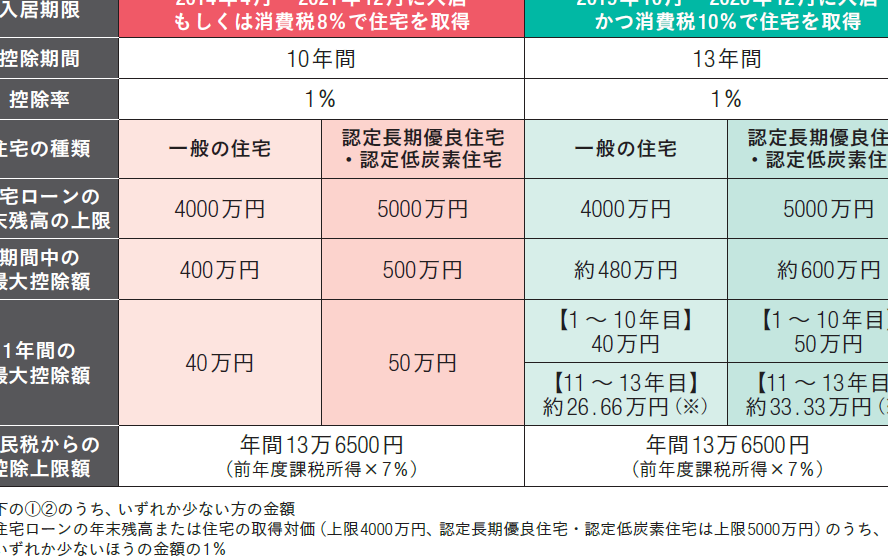
2年目の住宅ローン控除額は、初年度とは異なる計算方法が適用されます。年末の住宅ローン残高に基づき、控除額が算出されるため、住宅ローンの条件や残高によって異なります。
控除額の計算方法
控除額は、次の計算式で求められます。
- 年末時点の住宅ローン残高を確認します。
- 残高に適用される控除率を掛けます。この控除率は、住宅の種類や取得年度によって異なります。
- 計算結果が控除額となります。
たとえば、年末残高が3,000万円で、控除率が1%の場合、控除額は30万円となります。
具体的な金額の例
具体的な控除額の例を挙げます。
- 住宅ローン残高が3,000万円の場合、控除額は30万円。
- 残高が2,500万円で控除率が1.3%なら、控除額は32万5,000円。
- 残高が1,500万円の場合、控除率が1.2%なら、控除額は18万円。
住宅ローン控除の申請手続き
住宅ローン控除の申請手続きには、必要な書類を揃え、正しい流れを理解することが不可欠です。正しい手続きによって、適切な控除が受けられます。
必要書類
申請を行う際に必要な書類は、以下の通りです。
- 住宅借入金等特別控除申告書: 所得税申告書に必要な専用フォーマット。
- 年末残高証明書: 金融機関から発行される、年末の住宅ローン残高を証明する書類。
- 住民票: 申請者の居住地が確認できる最新の住民票。
- 契約書や登記事項証明書: 住宅の購入や建設を証明するための書類。
必要な書類は、申請に必要な情報を正確に提供するものでなければなりません。また、書類の不備や誤記は控除の適用を開く原因となるので注意が必要です。
申請の流れ
住宅ローン控除の申請は、以下の手順で行います。
- 書類の準備: 必要書類を揃え、正確な情報を確認する。
- 申告書の記入: 住宅借入金等特別控除申告書を記入し、関連情報を記載する。
- 税務署への提出: 申告書と必要書類を税務署に提出する。この際、提出期限を守ることが重要です。
- 控除額の通知: 税務署から控除額が通知される。適用された額を確認し、これをもとに納税額が調整される。
住宅ローン控除のメリットとデメリット
住宅ローン控除は、多くの住宅購入者にとって魅力的な制度です。この制度にはメリットとデメリットが存在します。
メリット
住宅ローン控除のメリットは確かに多岐にわたります。まず第一に、所得税の軽減が図られる点です。年末の住宅ローン残高に応じて、最大13年間にわたって税額を控除できます。次に、購入した住宅に対する確実な支援があることで、住宅購入の負担が軽減される点が挙げられます。さらに、これにより、住宅市場の活性化にも寄与します。また、住宅ローンを利用した自宅購入の際には、様々な条件を満たすことで戻ってくる還付金が得られるので、予算計画を立てやすくなります。
デメリット
一方、住宅ローン控除にはデメリットも存在します。まず、申請手続きが煩雑であることです。必要書類や手続きの漏れがあると、控除を受けられない可能性が高まります。また、控除額は年末の残高に依存するため、金融状況や残高の変動によって影響を受けることもあります。選択した金融機関によっては、手数料が高い場合もあるため、十分に検討する必要があります。さらに、長期的には金利負担が生じるため、将来的な返済計画をしっかりと見直しておくことが求められます。
まとめ
この記事では、住宅ローン控除に関して重要なポイントを整理しています。特に、住宅ローン控除の2年目の還付金額はどのように計算されるかを理解することが肝心です。初年度と異なる計算方法に基づいており、年末の住宅ローン残高が大きな要素となります。
例えば、年末残高が3000万円で控除率が1%の時、控除額は30万円に達します。他の例では、残高が2500万円の場合、控除率1.3%で32万5000円となり、また、残高1500万円と1.2%の控除率であれば、控除額は18万円です。
さらに、申請手続きについても言及しています。必要書類としては、住宅借入金等特別控除申告書や年末残高証明書が必須です。申請は、書類の準備、申告書の記入、税務署への提出、控除額の通知という流れで進めます。このプロセスを正確に行うことが、適切な控除を受ける鍵です。
Conclusion
住宅ローン控除の2年目は特に重要な時期です。還付金額の計算方法が初年度とは異なるため、私たちがしっかりと理解しておく必要があります。年末の住宅ローン残高に基づく控除額を把握することで、税金の軽減を最大限に活用できるでしょう。
申請手続きも忘れずに行い、必要な書類を整えることが大切です。住宅ローン控除を利用することで、私たちの住宅購入にかかる負担を軽減し、より快適な生活を実現する手助けになります。正しい情報をもとに、賢く活用していきましょう。