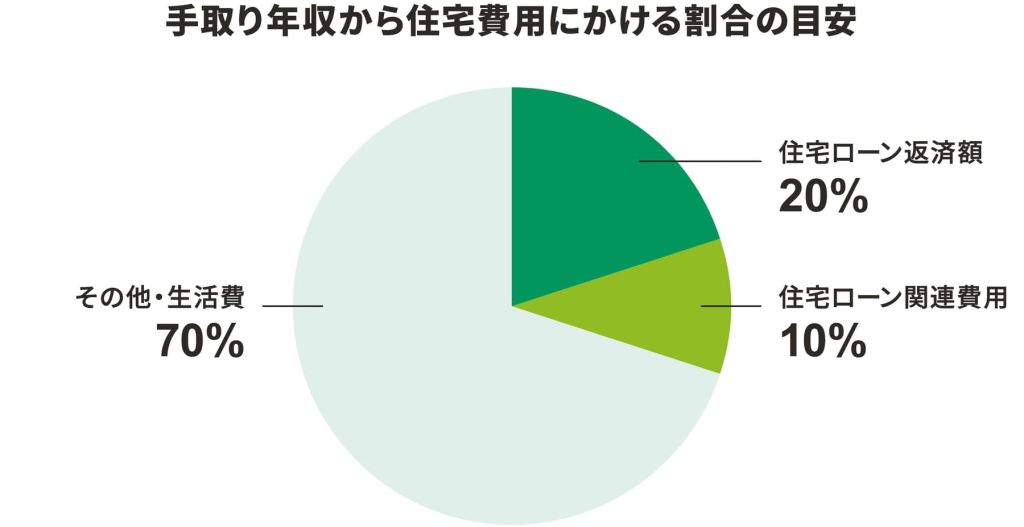
住宅を購入する際、**住宅ローンの返済額は給料の何割が理想なのか**という疑問を持つ人は多いでしょう。私たちもその一人でした。家計のバランスを考えると、どれくらいの割合が適切なのかを知ることは非常に重要です。適切な返済額を設定することで、将来の生活にも余裕が生まれます。
住宅ローンの基礎知識
住宅ローンは、住宅を購入するための長期的な資金調達手段です。適切な知識を持つことが重要です。
住宅ローンとは
住宅ローンとは、銀行や金融機関が提供する貸付金で、住宅購入のために利用されます。このローンは、主に以下の要素から構成されています。
- 金利:ローンの利子率。固定金利と変動金利があり、それぞれの特性に応じた選択が必要です。
- 返済期間:一般的には15年から35年の範囲で設定されます。長期間の返済は、一回あたりの負担を軽減しますが、総額が増える傾向があります。
- 借入額:物件価格の80%から100%をカバーすることが一般的です。自己資金や頭金の設定が、借入額に影響します。
住宅ローンの種類
住宅ローンには様々な種類があります。それぞれの特徴を理解することが大切です。
- 固定金利型:金利が契約期間中一定。このため、返済額が安定しており、予算管理が簡易になります。
- 変動金利型:市場金利に連動して変動する金利。この選択では、金利が下がると負担が軽減しますが、上昇するリスクも伴います。
- 特定期間固定金利型:最初の数年間は金利が固定。その後、変動金利に切り替わるため、短期での安定性を確保しつつ、長期戦略を考えることが可能です。
給料の割合と住宅ローン
住宅ローンの返済額を考える際、給料のどのくらいの割合が適切か重要なポイントです。一般的に、住宅ローンの返済が給料の25%から30%を占めるのが理想とされています。
一般的な目安
住宅ローン返済の理想的な目安は、月々の手取り給料の25%から30%です。この範囲内であれば、生活費や貯蓄に十分な余裕を持てます。また、予測される生活費の増加や将来の支出にも注意が必要です。手取り給料が40万円の場合、返済額は月々10万円から12万円が目安となります。
年収別の推奨割合
年収に応じた住宅ローン返済の推奨割合は以下の通りです。各年収帯において、返済割合を実際に計算することで、生活のバランスを保つことができます。
| 年収 | 推奨の住宅ローン返済額 |
|---|---|
| 300万円 | 約7.5万円(25%) |
| 500万円 | 約12.5万円(25%) |
| 700万円 | 約17.5万円(25%) |
| 1000万円 | 約25万円(25%) |
住宅ローン返済のポイント
住宅ローン返済を考える際、いくつかの重要なポイントを押さえることが大切です。これらの要素は、私たちが返済計画を立てる際に大きな影響を与えます。
返済期間の選び方
返済期間は、月々の返済額や総支払額に直結します。一般的には、返済期間は15年から35年が選ばれます。短い期間では、金利負担が少なく、全体の返済額が減少しますが、月々の返済額は高くなります。一方、長い期間を選ぶと、月々の負担は軽減されますが、支払う利息の総額が増加します。
選択肢を決めるために、以下の要素を考慮しましょう:
- 生活費とのバランス
- 収入の変動
- 将来のライフプラン
これらを理解しながら、自分たちの収入や支出に合った期間を選ぶと良いです。
返済額の設定
住宅ローンの返済額を設定する際、理想的には手取り給料の25%から30%に抑えるのが一般的です。この範囲内であれば、生活費や貯蓄に対しても余裕を持てます。例えば、手取り給料が40万円なら、月々の返済額は10万円から12万円が望ましいです。
さらに、以下の年収に基づいた月々の返済額も推奨されています:
| 年収 | 推奨返済額 |
|---|---|
| 300万円 | 約7.5万円 |
| 500万円 | 約12.5万円 |
| 700万円 | 約17.5万円 |
| 1000万円 | 約25万円 |
より良い条件を得るために
住宅ローンの条件をより良くするためには、いくつかの重要な要素がある。具体的な知識と適切な判断が、返済の負担を軽減させます。
金利の重要性
住宅ローンの金利は、返済額に大きく影響します。 金利が低いほど、総支払額が減少します。もっとも、金利の種類にも注意が必要です。固定金利の場合、返済期間中に金利が変わらないため、計画が立てやすい。一方、変動金利は、経済状況によって金利が変動します。このため、変動金利は不安定要素を含みます。私たちは、各金利のリスクを評価し、最適な選択をすることが重要です。
借入先の選び方
借入先の選択は、条件の良さを左右します。 いくつかの金融機関を比較することで、より有利な条件を見つけられます。具体的には、以下のポイントを考慮しましょう:
結論
住宅ローンの返済額を考える際には給料の割合をしっかりと把握することが重要です。理想的な返済額を設定することで将来の生活にゆとりを持たせることができます。私たちが推奨するのは手取り給料の25%から30%を目安にすることです。
また、返済期間や金利の選択も大きな影響を与えます。自分たちのライフスタイルや将来の計画を考慮しながら、最適な返済プランを見つけることが大切です。これにより、安心して住宅ローンを利用し、充実した生活を送ることができるでしょう。