住宅購入を考えるとき、住宅ローン どのタイミングで申し込むべきかは、非常に重要なポイントです。私たちもこの決断に直面したとき、様々な要素を考慮しました。金利の変動や市場の状況、そして自分たちのライフプランに合わせた最適なタイミングを見極めることが必要です。
住宅ローンの基本知識
住宅ローンは住宅を取得するための重要な資金調達手段です。私たちが理解すべき基本知識について詳しく見ていきます。
住宅ローンとは
住宅ローンとは、住宅の購入や建築、リフォームを目的とした借入金です。一般的に、銀行や金融機関から提供されます。借入金は、一定の期間にわたって返済します。返済期間は、一般的に10年から35年です。金利は変動金利と固定金利があり、選択することで返済額に影響を与えます。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。それぞれの特徴を理解することで、自分に合ったローンを選択できます。以下が主な種類です。
- フラット35:長期固定金利型の住宅ローンで、35年間の固定金利が特徴です。安定した返済プランを希望する人に適しています。
- 変動金利型:金利が市場の動向に応じて変動するローンです。初めは低金利ですが、将来的に上昇する可能性もあります。
- 固定金利選択型:借入時に固定金利を選び、一定期間後に再度金利を見直します。このオプションは、安定と変化のバランスを望む人に適しています。
- アパートローン:投資用のアパートを購入する際のローンです。収益を見込んだ返済計画が必要です。
購入時のタイミング
住宅購入において、適切なタイミングの把握は重要です。市場の動向や金利の変動を考慮して行動することで、最も有利な条件で住宅ローンを利用できます。
市場の動向を把握する
市場の動向を把握することは、住宅購入において不可欠です。私たちが確認すべき主な情報には、以下の点が含まれます。
- 住宅供給の状況: 需要と供給のバランスが価格に影響を与えます。
- 地域の経済状況: 経済成長や雇用状況が住宅価格を左右します。
- インフレ率: インフレが進むと、住宅価格も高騰する傾向があります。
住宅市場のトレンドを定期的にチェックすることで、最適な購入時期を見極めることが可能です。
金利の変動を考慮する
金利の変動は、住宅ローンの費用にダイレクトに影響します。金利が低いときに借り入れることで、トータルの返済額を抑えられます。私たちが注目すべきポイントは次の通りです。
- 景気動向: 中央銀行の政策が金利に影響を与えることがあります。
- 固定金利と変動金利: 自身のリスク許容度に応じて選択するのが賢明です。
- 金利の予測: 専門家の意見を参考にすることで、将来の金利動向を把握できます。
住宅ローンの借り時
住宅ローンを借りるタイミングは、慎重に検討する必要があります。収入やライフプラン、物件価格を考慮しながら、適切な時期を見極めます。
収入やライフプランを確認する
収入の安定性は、住宅ローンの借り時において重要です。私たちの収入状況に応じて、返済計画を考える必要があります。以下の点を確認します。
- 家計の収支管理
- 将来の収入見込み
- 家族構成やライフイベントの予測
事前にライフプランを策定し、自分たちの経済的負担を軽減するための戦略が鍵です。収入が高くなるタイミングで借りることができれば、より良い条件で融資が受けられます。
物件価格の推移を見極める
物件価格の動向は、住宅ローンを借りるタイミングに大きく影響します。私たちは、市場の動きを把握し、以下の情報を考慮します。
- 過去の物件価格の傾向
- 地域ごとの価格差
- 経済の影響を受けた変動
申請手続きのタイミング
住宅ローンの申請タイミングは、融資をスムーズに受けるために非常に重要です。私たちは、申請に必要な書類の準備と、申請から融資実行までのスケジュールを把握することで、より良いタイミングで手続きを進められます。
必要書類の準備
住宅ローンを申請する際には、いくつかの重要な書類が必要です。以下の書類を揃えることが基本です。
これらの書類を事前に準備することで、申請手続きが円滑に進みます。特に収入証明書は、貸出金額に大きく影響するため、最新のものを用意することが重要です。
申請から融資実行までのスケジュール
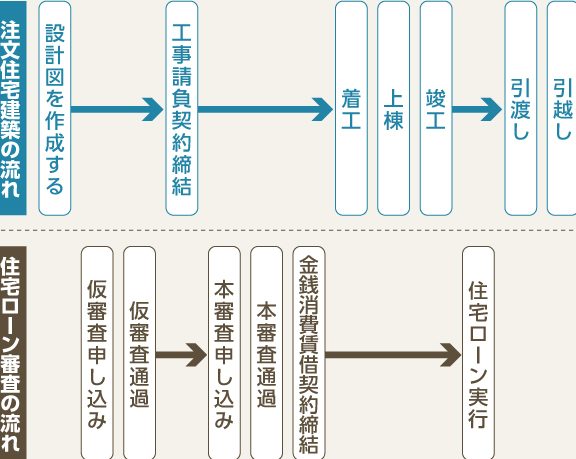
住宅ローンの申請から融資実行までのスケジュールは、一般的に以下のようになります。
- 申請日:必要書類を提出し、申請を行う日
- 審査期間:通常2週間から1ヶ月で、金融機関が申請内容を審査
- 契約締結日:審査通過後、正式に契約を締結する日
- 融資実行日:契約後、予定された日に資金が振り込まれる日
住宅ローン返済の見直し
住宅ローンの返済は、定期的に見直すことが重要です。特に金利や収入状況が変わった場合、見直しを行うと返済計画がより効果的になります。
金利が下がった場合の対処
金利が下がった場合、適切な対処が求められます。私たちは、以下の点を考慮できます。
- 借り換えの検討: 低金利のローンに借り換えることで、月々の返済額を減らせます。
- 返済期間の見直し: 返済期間を短縮することで、利息の総額を減少させられます。
- ボーナス返済の活用: ボーナスを利用して、繰上げ返済を行うと、早期に借入金が減ります。
金利の動向に敏感になることで、私たちにとって有利な条件で返済を進められます。
リファイナンスのタイミング
リファイナンスは、適切なタイミングで行うことで、大きなメリットを得られます。以下の条件を確認することが重要です。
- 金利の動向: 金利が下がった場合、リファイナンスを考える絶好の機会です。
- 収入の変化: 収入が増えた場合、返済能力が向上し、より良い条件でのリファイナンスが可能になります。
- 市場の競争状況: 競争が激しい市場では、有利な条件を提示する銀行が増えるため、様々な選択肢を比較できます。
Conclusion
住宅ローンのタイミングを見極めることは、私たちの将来に大きな影響を与えます。金利の動向や市場の状況を常に把握し、自身のライフプランに合った最適な時期を選ぶことが重要です。収入や物件価格の変動を考慮することで、より良い条件での融資が可能になります。
また、申請手続きや返済計画の見直しも忘れずに行いましょう。これらを適切に管理することで、安心して住宅購入を進めることができるはずです。私たちの未来に向けて、賢い選択をしていきましょう。