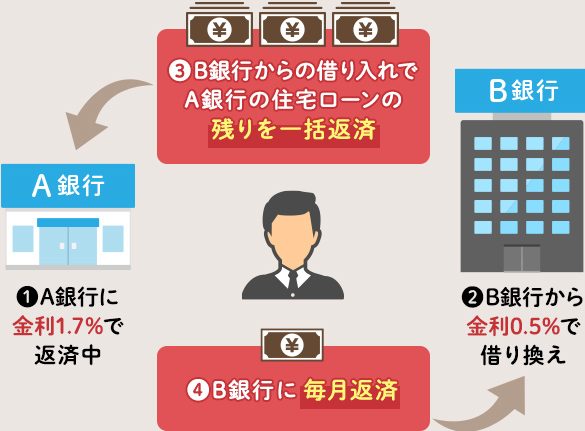
住宅ローンの借り換えを考えるとき、私たちはそのメリットに目を向けがちです。しかし、実際には住宅ローンの借り換えをしない理由は意外と多いのです。金利の変動や手続きの煩雑さ、さらには現在のローンの条件が魅力的である場合など、様々な要因が影響しています。
住宅ローンの借り換えのメリット
住宅ローンの借り換えには、いくつかの重要なメリットがあります。利息の減少や支出の軽減など、検討する価値のある点が多いです。
低金利のメリット
低金利のメリットは、特に借り換えを進める大きな理由の一つです。金利が低下する場合、これを利用することで借入金の総支払額を減少させられます。例えば、0.5%の金利の違いがある場合、30年間で数百万円の差が生じることもあります。金融機関の金利を比較することで、より有利な条件を見つけやすくなります。このため、借り換えを行うことで、将来的な支出の負担を軽減できます。
住宅ローンの借り換えをしない理由
住宅ローンの借り換えには、さまざまなメリットがある一方で、借り換えを避ける理由も多い。以下に、借り換えをしない主な理由を詳しく見ていく。
手続きの煩雑さ
借り換えの手続きは、時間がかかり、煩雑であることが多い。多くの場合、以下のようなステップを踏む必要がある。
- 新しい金融機関との申し込み
- 必要書類の収集
- 既存のローンの返済手続き
この手続きの煩雑さが、借り換えをためらう大きな要因となっている。
符合しない条件
借り換えによって新しいローンの条件が良くなったとしても、必ずしもすべての条件が合うとは限らない。特に注意すべきポイントは以下の通り。
- 金利が低いが、手数料が高い場合
- 返済期間が長くなるリスク
- 複雑な借入条件
これらの条件が自分たちのニーズに合わない場合、借り換えを選ばない選択肢が浮上する。
既存の契約の優位性
現在の住宅ローンの契約には、優遇措置や特典がある場合が多い。例えば、以下のような優位性を持つことがある。
- 固定金利の安心感
- 早期返済手数料の免除
- 税控除の適用
住宅ローンの借り換えのタイミング
住宅ローンの借り換えを考える際、適切なタイミングの把握が大切です。市場環境や生活状況に応じた判断が必要です。
市場環境の変化
金利が変動する中で、住宅ローンの借り換えを検討することが多いです。例えば、金利が下がったタイミングでは貸出条件が有利に変わる可能性があります。そのため、以下の状況での借り換えが考えられます。
- 金利の引き下げ: 固定金利から変動金利に変えることで、短期間の利息負担が減少します。
- 競争の激化: 新たな金融機関の登場で、より良い条件の提供が増えています。
- 市場の安定化: 経済が安定することで、自分のローン条件が見直されるかもしれません。
市場環境に応じたタイミングを逃すと、貴重なチャンスを無駄にすることになります。
生活状況の変化
生活状況の変化も、借り換えの重要なタイミングとなります。例えば、家族構成や収入に大きな変化があった場合、ローンの条件を見直すことが求められます。具体的には以下の点が考えられます。
- 収入の増加: 収入が増加した際、より高額の借入れが可能となり、融資条件の改善が期待できます。
- 世帯人数の増加: 家族が増えた場合、住環境の変更に伴って借り換えを検討する理由が生じます。
- ライフステージの変化: 子供の成長や転職など、生活における重要なイベントが影響を及ぼします。
住宅ローン借り換えを考える際の注意点
住宅ローンの借り換えを考慮する際には、慎重に判断する必要があります。ここでは、特に注意が必要な点を詳述します。
比較検討の重要性
住宅ローンを借り換える際には、さまざまな金融機関の条件を比較することが重要です。金利、手数料、返済期間などが異なるため、詳細に比較することでより有利な条件が得られます。以下の点に注目しましょう。
- 金利: 複数の金融機関から金利を集めること
- 手数料: 借り換えにかかる事務手数料や保証料を確認すること
- 特典: 各金融機関の特典を調べること
また、従来の条件と新しい条件を比較する際に、長期的な視点で評価することも欠かせません。短期間の金利だけでなく、全体のコストを把握しておく必要があります。
余計なコストへの注意
借り換えを選ぶことにより、一見コスト削減が期待できますが、隠れたコストにも注意が必要です。具体的には以下のような項目があります。
- 手数料: 借り換えに伴う各種手数料が発生すること
- 保証料: 新たに融資を受ける際に必要となる保証料
- 税金: 借り換え時に発生する税金やその他の経費
Conclusion
住宅ローンの借り換えをしない理由は多岐にわたります。手続きの煩雑さや新しい条件の不安定さが大きな要因です。特に現在の契約に魅力的な特典がある場合は、借り換えをためらうことが多いでしょう。
また金利が低い場合でも手数料が高いと、借り換えのメリットが薄れることもあります。私たちは、借り換えを検討する際には慎重に判断し、各種条件をしっかりと比較することが重要だと考えています。最適なタイミングを見極めることで、より良い選択ができるでしょう。