住宅ローンを考えるとき、私たちはどこまで調べればいいのか迷うことが多いですよね。住宅ローンの選び方や条件を理解することは、安心して家を購入するための第一歩です。 しかし、情報が多すぎて何を優先すべきか分からないという方もいるでしょう。
住宅ローンの基本知識
住宅ローンは、住宅を購入するための資金を金融機関から借りる契約です。まず、住宅ローンの種類を理解することが重要です。例えば、固定金利型や変動金利型など、各タイプにメリットとデメリットがあります。私たちは、各金利タイプが今後の返済額に与える影響を把握すべきです。
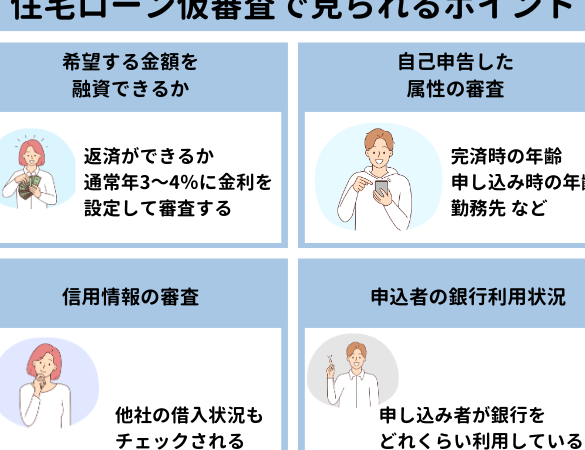
また、ローンの借入額は、年収や返済比率、信用情報によって決まります。金融機関はこれらの情報を基に、私たちの返済能力を評価します。具体的には、年収の25%未満の返済比率が理想的とされます。
さらに、住宅ローンは手数料や保証料も考慮する必要があります。例えば、借入額に対して約2%の保証料が一般的に発生します。これらの費用をトータルで計算することで、長期的な支出を正確に見積もれるようになります。
私たちは、仮審査を受けることも重要です。仮審査では、予想される借入額や金利、返済計画のシミュレーションが行われます。これにより、実際の住宅購入前に必要な資金を確保する準備ができます。
住宅ローンを調べる理由
住宅ローンを調べることは、安心して家を購入するための重要なステップです。しっかりとした情報を集めることで、今後の返済に対する理解が深まり、選択肢も広がります。
自己資金の確認
自己資金の確認は、住宅ローンを利用する際の第一歩です。自己資金に応じて、必要な借入額や返済計画が変わります。以下のポイントを考慮することが重要です:
- 自己資金の割合: 住宅購入に対する自己資金の割合が高いほど、借入額を抑えられます。
- 将来の資金計画: 住宅購入後のライフスタイルを考慮し、将来的に必要となる資金を見込んでおくことも大切です。
自己資金が少ない場合、借入金額が多くなるため、返済負担が増えます。そのため、自己資金の見直しは必須です。
返済能力の分析
返済能力の分析は、借入を決定する上での重要な要素です。自分たちの収入や支出を見直し、現実的な返済プランを立てることが求められます。以下にチェックすべき事項を示します:
- 年収の把握: 年収の25%以下の返済が理想とされています。これを超えると、資金繰りが厳しくなる可能性があります。
- 現在の負債状況: 他のローンやクレジットカードの利用状況も考慮し、全体の負担を把握する必要があります。
住宅ローンの種類
住宅ローンには大きく分けて二つのタイプが存在する。私たちはこの二つを理解することが、最適な選択をするための重要なステップだと考えている。
固定金利型
固定金利型の住宅ローンは、契約時に決まった金利が返済期間全体にわたって固定される。これにより、返済計画を立てやすくなる。たとえば、金利が2.5%の場合、借入期間中は常にその金利で返済を続けることになる。この特徴から、金利の変動を気にせずに済むので、安定した返済が可能だ。また、長期的な負担を軽減する効果があるが、短期的には変動金利型に比べて金利が高いことが多い。私たちのデータ分析によると、固定金利型を選ぶ家庭が全体の約60%を占めている。
変動金利型
変動金利型は、市場金利に連動して金利が変動する仕組みだ。市場金利が下がれば返済額も減少し、低金利の恩恵を受けられる。しかし、市場金利が上昇すると返済額も増えるリスクがある。このタイプの住宅ローンでは、金利が3ヶ月ごとに見直されることが一般的だ。たとえば、初めは1.8%で貸付けられても、数年後には2.5%になる可能性もある。このため、安定した収入があるかどうかをしっかり確認する必要がある。私たちの調査では、変動金利型を選ぶ人は約30%となっている。
情報収集の手段
住宅ローンを調べるための手段は複数あり、私たちが活用することでより良い選択が可能となります。それぞれの方法について詳しく見ていきましょう。
インターネット検索
私たちが最初に利用する手段は、インターネット検索です。具体的には、各金融機関の公式サイトで最新の金利情報や商品内容を確認します。また、比較サイトを利用することで、さまざまなローンの条件を比較しやすくなります。いくつかのポイントとしては以下のものが挙げられます。
こうした情報を収集することで、私たちは自身に最も適した住宅ローンを選ぶための基盤を築けます。
専門家への相談
専門家への相談も重要な情報収集の手段です。住宅ローンや不動産に詳しいファイナンシャルプランナーや不動産エージェントに相談することで、専門的な視点から具体的なアドバイスを得られます。具体的な利点は次の通りです。
住宅ローンの比較ポイント
住宅ローンを比較する際には、いくつかの重要なポイントに注目する必要があります。特に金利や手数料について、詳細な情報を把握することが不可欠です。
金利
金利は、住宅ローンにおける最も重要な要素の一つです。一般的に、固定金利型と変動金利型に分かれます。固定金利型は契約時に設定された金利を返済期間全体にわたって適用し、安定した返済が可能です。また、変動金利型は市場金利に連動して金利が変動し得るため、初期段階では低金利が期待できるものの、将来的には金利上昇のリスクも伴います。実際、調査によると、約60%の家庭が固定金利型を選択しています。
金利を比較する際には以下のポイントも考慮すべきです:
手数料
手数料は、住宅ローンにかかる別の重要なコストです。手数料には、事務手数料や印紙税、保証料などが含まれます。これらは貸出金額に応じて発生し、手数料が高いほど、全体の返済負担が増加します。保証料は特に注意が必要で、借入額に対して約2%が一般的に求められます。これに加え、一部金融機関では融資実行手数料や解約手数料も設定されています。
手数料を比較する際に注目すべき項目には:
結論
住宅ローンを調べることは家購入の大切なステップです。私たちがしっかりと情報を集めることで、安心して選択ができるようになります。自己資金や返済能力を見極めることはもちろん、金利や手数料についても十分な理解が求められます。
専門家のアドバイスを受けたり、インターネットで最新情報を確認することで、より良い選択肢を見つける手助けになります。住宅ローンの選び方をしっかりと理解し、理想的な返済プランを立てることで、私たちの未来をより明るくすることができるでしょう。