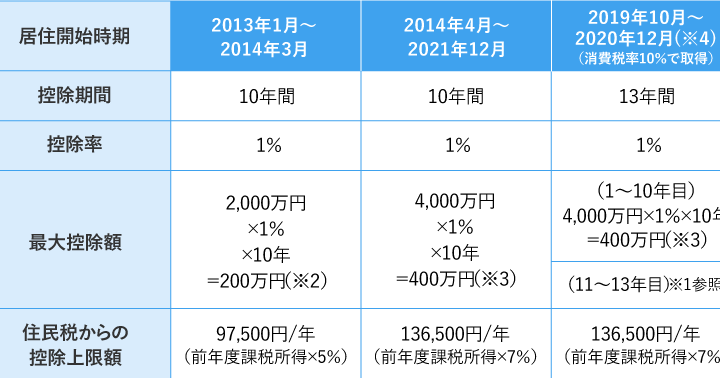
住宅を購入する際、多くの人が気になるのが住宅ローン控除 何年分の適用についてです。私たちもこの制度を活用することで、税金の負担を軽減できる可能性があります。では、具体的にどのくらいの期間、住宅ローン控除が受けられるのでしょうか?
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した際に税金を軽減する制度です。私たちが住宅ローンを利用する場合、控除の対象となる年数に応じて、税金の負担を大幅に削減できます。具体的には、控除は 最長で10年間適用され、初年度は所得税からの控除が行われます。
控除額は、住宅ローンの残高に基づいて計算されます。一般的に、控除額は以下のように分かれます。
- 1年目:最大400万円
- 2年目以降:残高の1%が基準
また、住宅ローンを借入れた日や借入れ金額により、控除の適用条件が異なる場合があります。このため、事前に確認することが重要です。
住宅ローン控除の対象年数
住宅ローン控除の対象年数について理解することは、税金の軽減を最大限に活用するために重要です。この控除は、最長で10年間適用され、個々の条件により異なるケースがあります。
基本的なルール
住宅ローン控除は、一般的に最初の年の控除が適用された後、9年間、毎年の所得税からの控除が続きます。具体的には、以下のような基本的なルールがあります。
- 初年度は、住宅ローン残高のうち最大400万円まで控除対象。
- 2年目以降は、残高の1%が基準になり、その額が控除される。
- 借入れた年に応じて、最大控除額が異なることがある。
こうしたルールに基づいて、税金の軽減が期待できます。特に、初年度の控除は大きな利点となるでしょう。
特例の適用
特例が適用される場合、通常のルールとは異なる計算方法や期間が設定されることがあります。具体例として、次のようなケースがあります。
- 新築住宅や特定の遇遇:新築住宅の場合、特定の条件を満たすことで、更に控除額が増加することがある。
- 借入れ金額や条件による適用:例えば、特定の地域での投資として住宅を購入した場合、追加の控除が受けられることも。
- 期間延長:特例を利用することで、控除期間が延長される場合もあります。
住宅ローン控除の計算方法
住宅ローン控除の具体的な計算方法を理解することは、税金の軽減を最大限にするために重要です。控除額は、様々な要因に基づいて算出されます。
控除額の算出
控除額は、住宅ローンの残高やその年の所得に依存します。具体的には、以下のような計算になります。
- 初年度の控除額は、借入残高の1%が適用され、最大400万円まで。
- 2年目以降の控除額も、残高の**1%**が基準となります。
- ただし、借入金額が異なる場合や特例が適用されると、計算方法が変わることもあります。
このため、毎年の住宅ローン残高を確認し、正確な控除額を把握することが必要です。
対象の借入額とは
対象となる借入額については、いくつかの基準があります。以下がその重要なポイントです。
- 住宅を取得するために実際に借入れた金額が対象となります。これは、新築住宅に限らず、中古住宅でも適用されます。
- 借入金額は、住宅の購入価格や面積、エリアによって異なります。
- 所得税控除の適用を受けるためには、住宅ローンの契約に基づく金利や返済期間も考慮されます。
住宅ローン控除のメリットとデメリット
住宅ローン控除には、税金軽減の大きなメリットがあります。ただし、デメリットも考慮する必要があります。
メリット
住宅ローン控除の主なメリットは、税金の負担を軽減できる点です。具体的には、以下の利点があります。
- 初年度の控除が最大400万円: 初年度に関しては大きな金額が控除対象となり、家計の助けになります。
- 継続的な控除: 控除は最長10年間適用され、期間中毎年の所得税から減額を受けられます。
- 新築・中古家屋の両方に適用: 購入した住宅が新築でも中古でも、借入金に応じて控除が受けられます。
- 特例の活用: 特定の条件を満たせば、さらに優遇措置が設けられることもあります。
デメリット
一方、住宅ローン控除には注意すべきデメリットも存在します。
- 条件の厳格さ: 控除を受けるには、所定の条件を満たす必要があり、複雑な場合が多いです。
- 長期の負担: 住宅ローンの返済が長期にわたる場合、返済のプレッシャーが増します。
- 所得税の変動: 所得税の状況によって控除の恩恵が変わるため、安定した所得が求められます。
- 控除額の依存要素: 控除額は借入残高や金利に影響を受け、状況に応じて減少することがあります。
まとめ
住宅ローン控除は私たちの税負担を軽減する強力な制度です。この制度を利用することで、住宅購入後の10年間にわたって税金の軽減が期待できます。初年度の控除額が最大400万円であることは特に大きなメリットです。
ただし控除の適用条件や計算方法には注意が必要です。特例を利用する場合もあるため事前にしっかりと確認しておくことが重要です。私たちがこの制度を最大限に活用するためには、メリットとデメリットを理解し、計画的に進めることが求められます。住宅購入を検討する際には、ぜひ住宅ローン控除を意識してみましょう。