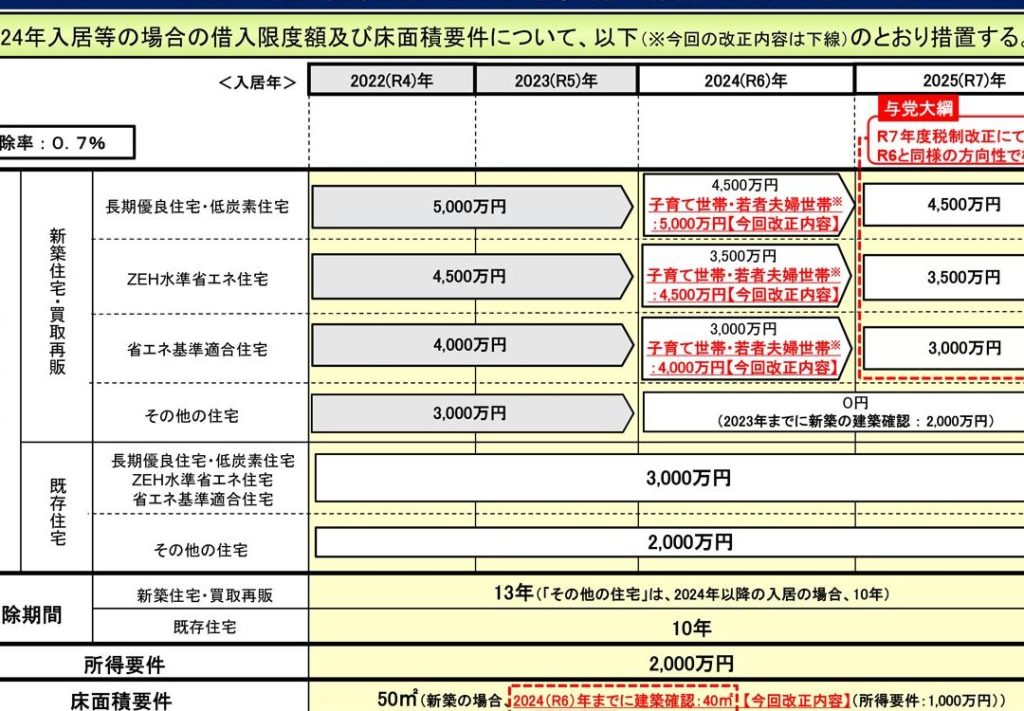
住宅購入を考えるとき、特に中古物件に目を向ける私たちにとって、住宅ローン控除の期間は非常に重要なポイントです。この制度を利用することで、税金の負担を軽減し、家計の助けになります。しかし、具体的に「住宅ローン控除は何年間適用されるのか?」という疑問を持つ方も多いでしょう。
住宅ローン控除の概要
住宅ローン控除とは、住宅ローンを利用して自宅を購入した際に受けられる税金の優遇制度です。私たちは、これにより家計の負担を軽減できる点について詳しく確認したいと思います。具体的には、住宅ローンの年末残高に応じた所得税の還付が受けられる仕組みです。
この制度は、住宅の新築や購入だけでなく、中古物件にも適用されます。特に、中古物件の場合、適用条件が複雑に感じることもありますが、基本的には以下のポイントを押さえておくことが重要です。
- 適用年数:住宅ローン控除は、一般的に10年間利用可能です。
- 控除額:毎年、ローン残高の1%が控除されます。
- 購入時期:適用される条件や年数は、購入締結日によって変動します。
たとえば、2020年に中古住宅を購入し、住宅ローンを組んだ場合、2020年から10年間にわたり控除が受けられます。また、2021年以降の購入であれば、控除期間が異なる場合もあります。これにより、個々の購入状況に応じた正確な税金計算が必須です。
中古住宅と住宅ローン控除
中古住宅を購入する際も、住宅ローン控除が適用される。特に、適用条件や控除の期間に関しては、事前に確認が必要だ。
適用条件
住宅ローン控除を受けるには、以下の条件を満たす必要がある。
- 借入金額が上限を超えないこと。あらかじめ設定されている金額内でなければならない。
- 自宅として使用すること。賃貸物件とする場合、控除の対象外となる。
- 契約の締結日が制度の適用期間内であること。新たな法律の施行日などに注意する必要がある。
これらの条件を確認することで、私たちの住宅ローン控除の利用が可能になる。
控除の対象期間
中古住宅の控除期間は、一般的に10年間である。この10年間、私たちは年末残高に応じた控除を受けられる。例えば、2020年に購入した場合、2020年度から2030年度までが対象だ。控除額は、毎年ローン残高の1%であり、これにより家計の負担を軽減できる。
住宅ローン控除の計算方法
住宅ローン控除の計算はシンプルですが、正確な把握が必要です。控除の対象となる金額は、年末のローン残高によって決まります。以下に重要な要素を挙げます。
利率と控除額
控除額はローン残高の1%に設定されています。例えば、年末のローン残高が3000万円の場合、控除額は30万円になります。利率は金融機関ごとに異なりますが、一般的に1%から3%の範囲で設定されています。私たちが気をつけるべきは、控除の上限額です。改正により、年度によって控除額が変動することもあります。具体的には、次のポイントが挙げられます:
- 控除限度額:一般的な限度額は4000万円です。
- 適用期間:控除は最長10年間適用されます。
- 年末残高:毎年12月31日時点の残高が基準になります。
各年度の控除限度額
住宅ローン控除の各年度における控除限度額について、以下に詳しく説明します。
| 年度 | 控除限度額 |
|---|---|
| 2019年度 | 40万円 |
| 2020年度 | 40万円 |
| 2021年度 | 40万円 |
| 2022年度 | 40万円 |
| 2023年度 | 40万円 |
控除限度額は、年末のローン残高に基づいて計算されます。例えば、3010万円の残高に対して1%を適用すると、30万1000円の控除となります。また、控除限度額が上限に達した場合、控除される金額はこの限度額を超えません。複数年での適用を忘れないようにしましょう。
さらに、控除適用年度と住宅購入年度についても考慮が必要です。控除は、契約が成立した年度から適用され、一般には最大10年間受けることができます。例えば、2020年に住宅を購入した場合、2030年度まで控除が受けられます。
我々がしっかり把握しておくべきは、住宅購入時の残高が控除額に影響を及ぼすことです。残高が高ければ高いほど、控除額も増加します。これを計算する際には、年末の残高を確認することが重要です。
住宅ローン控除を利用する際の注意点
住宅ローン控除を利用する際、いくつかの重要な注意点があります。まず、住宅ローンの借入金額が限度額を超えないことが重要です。限度額は、物件の種類や購入時期によって異なります。物件の種類に応じた制限を理解することで、適切な控除を受けることができます。
次に、自宅としての使用が求められます。投資目的での購入や賃貸物件の場合、控除の対象外となります。自分たちが住むための住宅であることが条件です。
契約締結日についても留意が必要です。適用期間内に契約を締結しなければ、控除が受けられないため、計画的に進めることが大切です。例えば、2020年度の控除を受けたい場合、契約は2020年内に締結する必要があります。
控除の計算方法も確認しておきましょう。年末残高に基づく控除額は、毎年変動します。年末残高が高ければ、控除額も大きくなるため、ローン残高が影響します。また、金融機関によって利率が異なるため、複数の金融機関を比較検討することが望ましいです。
- 年末残高の確認が必要。
- 借入金額の上限を知っておく。
- 自宅としての使用を確認。
- 契約の締結日を意識する。
Conclusion
中古物件を購入する際の住宅ローン控除は私たちの家計に大きな助けとなります。この制度を利用することで税金の負担を軽減し、より快適な生活を実現することが可能です。
控除の適用期間は一般的に10年間であり、年末残高に基づく控除額も魅力的です。条件をしっかり理解し、計画的に進めることが成功の鍵です。住宅ローン控除を上手に活用し、賢い資産形成を目指しましょう。